Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

A taxa interna de retorno é uma das técnicas mais utilizadas para se avaliar alternativas de investimentos.
Tainá está diante de um processo decisório que envolve a escolha de uma das três opções de investimento:
Fundo de Investimento A: rentabilidade líquida de 3% ao mês sobre os valores aplicados
Fundo de Investimento B: remuneração líquida de 40% ao ano sobre o capital investido
Fundo de InvestimentoC: rendimento bruto de 45% ao ano; imposto de renda retido na fonte de 20%, calculado sobre a rentabilidade bruta obtida
Todas as opções apresentam o mesmo nível de risco e ocorrem dentro do regime de juros compostos.
Considerando essas informações conclui-se que a melhor opção de investimento é o:
Fundo A, pois a taxa anual equivalente a 3% ao mês é igual a 42,58% ao ano
Fundo B, pois a taxa de 40% ao ano implica uma rentabilidade de 3,33% ao mês
Fundo C, pois seu rendimento líquido anual é de 45%, uma vez que este valor independe do Imposto de Renda Retido na Fonte
Fundo B, pois sua rentabilidade líquida anual de 40% supera os juros líquidos de 3% mensais oferecidos pelo Fundo A, e o rendimento líquido anual de 36% oferecido pelo Fundo C
No que diz respeito aos indicadores para a seleção de projetos, pode-se afirmar que
os indicadores relação custo-benefício, taxa interna de retorno e valor presente são formas diferentes de medir a mesma coisa e, por essa razão, na escolha entre dois projetos, não podem induzir respostas conflitantes.
o melhor indicador para a seleção de projetos é a relação custo-benefício.
a taxa interna de retorno é a taxa à qual o capital adiantado para um investimento é recuperado por meio das vendas dos serviços desse investimento ao mercado doméstico.
para um projeto, cujos fluxos de caixa são inicialmente negativos e apresentam um único momento de reversão de sinal, a partir do qual passam a ser positivos até o final do projeto, o período de payback descontado é sempre maior ou igual ao período de payback simples.
Considere a seguinte situação.
Um investidor aplicou um capital em um empreendimento, recebendo R$ 78.650,00 em cada um dos dois anos seguintes. Um segundo investidor aplicou seu capital em um outro empreendimento, recebendo R$ 163.500,00 após 2 anos. Sabendo que a taxa de juros compostos aplicada nos dois empreendimentos era de 10% a.a. e que essa taxa permaneceu constante ao longo dos 2 anos, conclui-se que o capital aplicado pelo primeiro investidor foi menor que o aplicado pelo segundo investidor.
Certo
Errado
No processo de tomada de decisão quanto a determinado investimento, é correto dizer que, quando o valor presente líquido é negativo, o projeto é viável, devendo ser aceito a partir desse critério.
Considere que a quantia que Lúcio investiu no BB fix básico tenha sido a mesma que ele investiu no BB ações PETROBRAS, e que a quantia investida na poupança tenha sido a mesma que ele aplicou no BB ações EMBRAER. Nessas condições, sabendo que, ao final de 1 ano, Lúcio possuía M reais no conjunto de investimentos formado pelo BB fix básico e pela poupança e N reais no conjunto formado pelo BB ações PETROBRAS e BB ações EMBRAER, é correto concluir que Lúcio originalmente investiu reais na poupança.
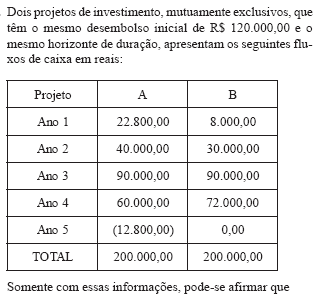
A taxa interna de retorno do projeto A é superior a 2% ao ano.
Entre os projetos C e D, considerando-se uma taxa de 10% ao ano para desconto e utilizando-se o método do valor atual, deve-se escolher o projeto C.
Entre os projetos A e B, considerando-se uma taxa de 12% ao ano para desconto e utilizando-se o método do valor atual, deve-se escolher o projeto B.
Se for reduzido o preço do produto que é a base do fluxo de renda, o preço estimado da exploração diminuirá.
A taxa de retorno sobre investimentos obtém-se através de:
multiplicação do Patrimônio Líquido pelo Investimento.
divisão dos empréstimos contraídos pelo Investimento.
É possível avaliar as decisões de investimento de uma empresa a partir do seu desempenho no mercado acionário. Esta avaliação baseia-se em dois parâmetros:
q1 = valor do capital instalado avaliado pelo mercado acionário
q2 = custo de reposição do capital instalado
Será vantajoso para a empresa investir se:
(q1/q2) > 1
(q2/q1) > 1
q1.q2 > 0
q1.q2 > -1
(q1/q2) ‚ 0
A taxa interna de retorno do projeto B é inferior a 5% ao ano.
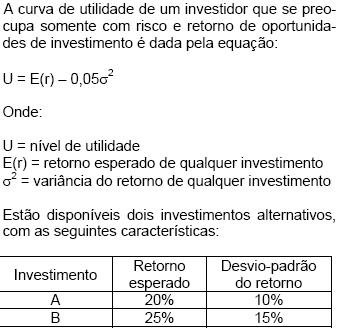
Diante dessas alternativas, a atitude racional do investidor em questão será:
aplicar no investimento A.
investir num ativo livre de risco, o qual promete um retorno de 8%.
ficar indiferente entre A e B.
aplicar no investimento B.
mudar suas preferências em relação a risco e retorno esperado.
Uma empresa possui uma taxa de atratividade mínima de 12% ao ano e está considerando uma proposta de investir hoje R$ 20.000.000,00 para obter receitas previstas de R$ 3.000.000,00 ao fim de cada um dos próximos dez anos. Obtenha a decisão da empresa baseada no critério do valor atual do fluxo de caixa previsto da empresa.
A empresa não vai investir porque o valor atual hoje do fluxo de caixa é negativo.
A empresa vai investir porque o valor atual hoje do fluxo de caixa é negativo.
A empresa vai investir porque o valor atual hoje do fluxo de caixa é positivo.
A empresa não vai investir porque o valor atual hoje do fluxo de caixa é positivo.
A empresa não se decide porque o valor atual hoje do fluxo de caixa é zero.
Dois projetos de investimento, mutuamente exclusivos, que têm o mesmo desembolso inicial de R$ 120.000,00 e o mesmo horizonte de duração, apresentam os seguintes fluxos de caixa em reais: