







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere um investimento em que deva ser investido o montante de R$ 10.000,00 e que sejam esperados ao final dos próximos dois semestres os fluxos de caixa R$ 7.865,00 e R$ 10.043,00, respectivamente. Nessa situação, considerando-se uma taxa mínima de atratividade de 10%, o índice de lucratividade desse investimento será superior a 1,45.
Certo
Errado
Um estudo de viabilidade econômica, de forma simples, visa verificar se o projeto é viável. Para isso, existem alguns indicadores que podem ajudar na decisão sobre o investimento.
O indicador que permite calcular quando o fluxo de caixa deixa de ser negativo é o(a)
Valor Presente Líquido.
Taxa Interna de Retorno.
Payback.
Taxa Mínima de Atratividade.
Taxa de Investimento.
Se a taxa mínima de retorno que o empresário exige do seu investimento em uma filial é 16% ao ano, o fluxo líquido anual para que o investimento seja realizado deve ser 1.200.000a5 |16% reais.
Certo
Errado
O seguinte diagrama do fluxo de caixa representa esquematicamente todos os fluxos de caixa relevantes ocorridos no projeto de fabricação do escafandro.

Certo
Errado
Analise o fluxo de caixa de uma determinada empresa abaixo.
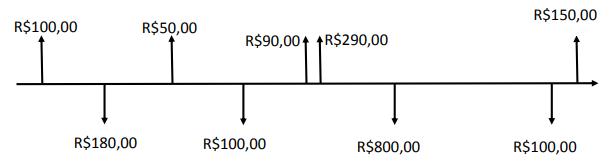
Fonte: Arquivo da Banca Elaboradora.
Assinale a alternativa que expressa corretamente uma decisão financeira otimizada.
Ao perceber a necessidade de R$1.180,00, a empresa deverá buscar fontes externas de capital.
Para sanar eventuais furos de caixa, a empresa deverá negociar com credores e com fornecedores para a antecipação dos pagamentos.
A empresa deverá preferir antecipar duplicatas e postergar pagamentos para que ela possa ter fluxo de caixa positivo dentro do período.
Para os quatro primeiros recebimentos, a empresa tem um fluxo de caixa positivo, restando a ela buscar novas fontes de recursos para o restante do período.
Uma sociedade empresária, cuja taxa mínima de atratividade é de 10% ao ano, está analisando a possibilidade de adquirir uma máquina. O valor inicial do investimento é R$ 70.000,00. É sabido que o bem se desvaloriza com o tempo e que seu valor residual, em cinco anos, será de R$ 10.000,00. Por outro lado, ao final do primeiro ano, a máquina gera receita de R$ 19.800,00; ao final do segundo ano, de R$ 19.360,00; ao final do terceiro, de R$ 19.965,00; ao final do quarto, R$ 19.033,30 e, ao final do quinto ano, de R$ 9.326,12.
De acordo com os cálculos da empresa, o valor atual do fluxo de caixa seria R$4.000,00.
Todavia, tal apuração não considerou as despesas com a manutenção da máquina, que, ao final do primeiro ano de uso, totalizariam R$1.000,00 e, a cada ano seguinte, aumentaria 10% em relação ao ano anterior.
Refazendo-se o cálculo do valor atual do fluxo de caixa, o investimento com a compra da máquina
continua viável, pois o valor atual do fluxo de caixa não se modifica.
continua viável, mas o valor atual do fluxo de caixa é de, aproximadamente, R$ 2.105,10.
torna-se indiferente, isto é, oferece o mesmo retorno que o mercado.
torna-se inviável, pois o valor atual do fluxo de caixa é de, aproximadamente, - R$ 545,45.
torna-se inviável, pois o valor atual do fluxo de caixa é de, aproximadamente, - R$ 2.105,10.
Utilize a técnica de ajuste ao risco, denominada equivalentes de certeza (ECS), para analisar o melhor projeto para a companhia ABC, considerando que a taxa de retorno livre de risco para todos os projetos será de 6%.
Projeto A | |||||
Ano | Fluxo de Caixa | Fatores de Equivalência de Certeza | Fluxos de Entrada de Caixa Certo | FJVP 6% | Valor Presente |
1 | R$ 20.000,00 | 0,96 | 0,943 | ||
2 | R$ 10.000,00 | 0,90 | 0,890 | ||
Total | |||||
Projeto B | |||||
Ano | Fluxo de Caixa | Fatores de Equivalência de Certeza | Fluxos de Entrada de Caixa Certo | FJVP 6% | Valor Presente |
1 | R$ 40.000,00 | 0,70 | 0,943 | ||
2 | R$ 5.000,00 | 0,45 | 0,890 | ||
Total | |||||
Projeto C | |||||
Ano | Fluxo de Caixa | Fatores de Equivalência de Certeza | Fluxos de Entrada de Caixa Certo | FJVP 6% | Valor Presente |
1 | R$ 15.000,00 | 0,94 | R$ 14.100,00 | 0,943 | |
2 | R$ 15.000,00 | 0,95 | R$ 14.250,00 | 0,890 | |
Total | |||||
Projeto D | |||||
Ano | Fluxo de Caixa | Fatores de Equivalência de Certeza | Fluxos de Entrada de Caixa Certo | FJVP 6% | Valor Presente |
1 | R$ 35.000,00 | 0,85 | R$ 29.750,00 | 0,943 | |
2 | R$ 10.000,00 | 0,60 | R$ 6.000,00 | 0,890 | |
Total | |||||
A empresa escolherá
o projeto A, pois apresenta o maior VPL.
o projeto B, pois apresenta o menor VPL.
o projeto D, pois apresenta o maior VPL.
o projeto C, pois apresenta o menor VPL.
os projetos A e C, pois apresentam o mesmo VPL.
A Companhia P&Z deve escolher, dentre os projetos A, B e C, qual deve ser aprovado. Os fluxos de caixa anuais de cada um dos projetos estão na tabela abaixo.
Fluxos de Caixa | |||||
Projeto | Ano 0 | Ano 1 | Ano 2 | Ano 3 | Ano 4 |
A | (5.000,00) | 1.000,00 | 1.000,00 | 3.000,00 | 0 |
B | (1.000,00) | 0 | 1.000,00 | 2.000,00 | 3.000,00 |
C | (5.000,00) | 1.000,00 | 1.000,00 | 3.000,00 | 5.000,00 |
Levando-se em consideração o custo de oportunidade de capital de 10% e o fato de que a empresa somente aprovará projetos com limite de retorno máximo de 2 anos e 5 meses, qual projeto deve ser aprovado?
Projeto C.
Projeto B.
Projeto A.
Nenhum deles.
No início de junho de 2018, Maria tinha R$ 1.200,00 em sua conta bancária. O gráfico abaixo informa os valores mensais depositados ou descontados de sua conta, de junho de 2018 a maio de 2019.
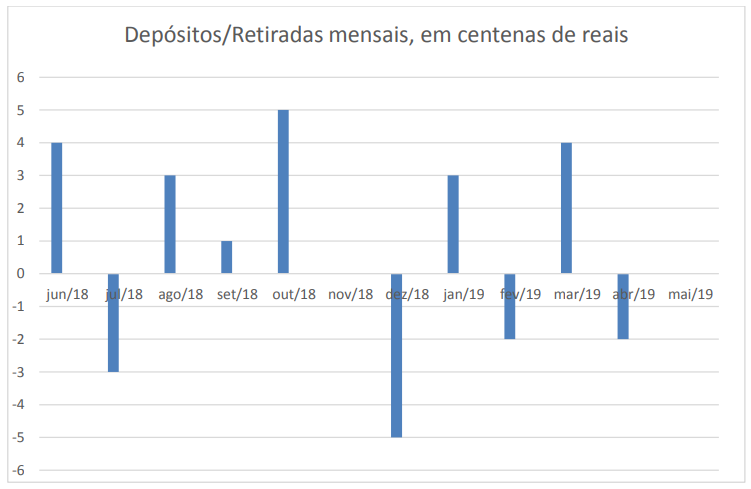
Ao final de quantos meses, no período de junho de 2018 a maio de 2019, Maria tinha mais de R$ 2.000,00 em sua conta bancária?
2
3
4
5
6
Um empreiteiro assina um contrato para determinado empreendimento com valor total de R$ 300.000,00. Esse contrato contém, entre outras, as disposições a seguir.
i. O prazo para execução dos serviços é de 6 meses a contar da ordem de serviço.
ii. O pagamento se dará em 6 parcelas mensais iguais, cada qual no último dia de cada mês, a partir do primeiro, sendo a última no dia da entrega final dos serviços.
Para aquisição de materiais e pagamentos de mão de obra, impostos e outras despesas, o cronograma de desembolso, por parte do empreiteiro se dará conforme a tabela a seguir.
mês | dia | desembolso |
1 | 15 | R$ 7.000,00 |
31 | R$ 10.000,00 | |
2 | 15 | R$ 18.000,00 |
30 | R$ 18.000,00 | |
3 | 15 | R$ 50.000,00 |
31 | R$ 50.000,00 | |
4 | 15 | R$ 22.000,00 |
30 | R$ 8.000,00 | |
5 | 15 | R$ 25.000,00 |
31 | R$ 14.000,00 | |
6 | 15 | R$ 9.000,00 |
31 | R$ 9.000,00 | |
Total = | R$ 240.000,00 |
Com a análise do fluxo de caixa para o empreendimento, é correto afirmar que
não haverá necessidade de aporte de recursos em momento algum, pois a obra apresenta R$ 60.000,00 de resultado bruto.
haverá necessidade de o empreiteiro contar com recursos adicionais de R$ 8.000,00 ao 15º dia do 4º mês.
haverá necessidade de o empreiteiro contar com recursos adicionais de R$ 25.000,00 ao 15º dia do 4º mês.
haverá necessidade de o empreiteiro contar com recursos adicionais de R$ 25.000,00 desde o início da obra.
haverá necessidade de o empreiteiro contar com recursos adicionais de R$ 30.000,00 para honrar os compromissos do 4º mês.
Uma empresa necessita melhorar seu processo de produção para os próximos 3 anos e está avaliando duas alternativas: reformar o equipamento atualmente em uso ou comprar um novo equipamento com tecnologia mais atual. Os fluxos de caixa correspondentes às duas alternativas durante o prazo de utilização são apresentados, em reais, na tabela abaixo:
Ano | Descrição | Reforma do equipamento atual | Compra de um novo equipamento |
0 | Desembolso líquido | −100.000,00 | −500.000,00 |
1 | Fluxo líquido de caixa | 50.000,00 | 180.000,00 |
2 | Fluxo líquido de caixa | 50.000,00 | 180.000,00 |
3 | Fluxo líquido de caixa | 50.000,00 | 180.000,00 |
O equipamento que será reformado não terá valor de mercado no final do 3o ano porque estará totalmente obsoleto. O equipamento novo, se comprado, poderá ser vendido no final do 3º ano pelo valor residual de R$ 50.000,00.
Considerando que a empresa não tem restrição orçamentária, que os fluxos líquidos de caixa e o valor residual ocorrem no final de cada ano e que a taxa de oportunidade da empresa é 10% ao ano, a empresa deve
escolher a alternativa de reformar o equipamento usado porque maximizará seu lucro em R$ 24.342,60.
escolher a alternativa de comprar o equipamento novo porque maximizará seu lucro em R$ 14.800,90.
escolher qualquer das duas alternativas porque ambas maximizarão seu lucro.
desprezar as duas alternativas porque ambas são inviáveis.
obter mais dados para a decisão, pois os dados apresentados são insuficientes.
Para auxiliar na decisão de investimento em determinado projeto, uma empresa contratou uma consultoria. Quando a decisão for tomada, o contrato com a empresa de consultoria será encerrado. Ao elaborar o fluxo de caixa do projeto de acordo com as técnicas de orçamento de capital vigentes na literatura de finanças, em relação ao custo da consultoria, sua decisão é:
Incluir na análise do fluxo de caixa, porque é um custo de oportunidade.
Incluir na análise do fluxo de caixa, porque é um custo irrecuperável.
Não incluir na análise do fluxo de caixa, porque é um custo irrecuperável.
Não incluir na análise do fluxo de caixa, porque é uma variação no capital de giro líquido.
Não incluir na análise do fluxo de caixa, porque é um valor residual.
Como é conhecida a ferramenta de gestão financeira que considera a entrada e a saída de recursos financeiros de uma empresa e que oferece a possibilidade de realizar projeções temporais e estimativas futuras de saldo?
Câmbio
Cobrança
Fluxo de caixa
Plano de contas
Borderô
A montagem bem estruturada do fluxo de caixa de um projeto, acrescida de uma competente análise de projetos de investimento, são fatores fundamentais para a tomada de decisão. Sendo assim, assinale a opção que faz parte das boas práticas de montagem de fluxos de caixa.
Na análise da viabilidade econômica de um projeto de investimento, incluir os fluxos financeiros.
Considerar as mudanças nos requerimentos de capital de giro.
Adotar que o fluxo econômico não é intrínseco ao projeto, sendo desmembrado em fluxo de investimento e fluxo operacional.
Tratar as amortizações, os juros sobre a dívida e os benefícios fiscais como dispêndios de capital.
Dividir o fluxo operacional em aquisição de ativos, receitas e custos.
Os relatórios gerenciais de uma empresa apresentam as seguintes informações para o ano de 2015:
Nessas condições, pode-se afirmar que o fluxo de caixa operacional dessa empresa, no ano de 2015, é igual a:
R$ 3.600.000,00.
R$ 3.620.000,00.
R$ 3.400.000,00.
R$ 3.220.000,00.
R$ 3.350.000,00.
Uma empresa está analisando a viabilidade de investir no projeto A ou B que são mutuamente excludentes a uma TMA de 10%. Abaixo, apresentam-se os fluxos de caixa dos dois projetos:
Ano 0 | Ano 1 | Ano 2 | Ano 3 | Ano 4 | |
Projeto A | ($ 600) | $ 150 | $ 400 | $ 450 | $ 650 |
Projeto B | ($ 500) | $ 200 | $ 420 | $ 350 | $ 600 |
TMA = taxa mínima de atratividade do negócio.
VPL= Valor Presente Líquido
Marque a opção abaixo que representa a melhor escolha da empresa.
projeto A, porque o VPLA > VPLB
projeto A, porque o VPLA < VPLB
projeto B, porque o VPLB > VPLA
projeto B, porque o VPLB < VPLA
nenhum projeto, porque ambos têm o VPL < 0
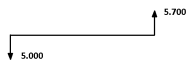
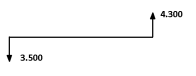
Um capital é aplicado durante um ano à taxa de 14% a.a. Dentre os fluxos de caixa seguintes, marque aquele que representa corretamente essa aplicação.
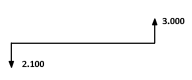
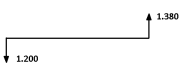
No fluxo de caixa abaixo, a taxa interna positiva de retorno é de 20% ao ano.
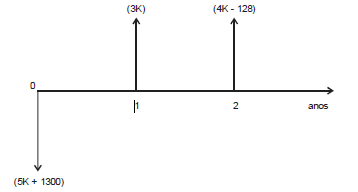
O valor de K é
R$ 117,84
R$ 260,00
R$ 714,00
R$ 3.896,00
R$ 5.000,00
Os dois fluxos de caixa abaixo, referentes aos projetos X e Y, apresentam a mesma taxa interna de retorno positiva anual.
Ano | Projeto X R$ | Projeto Y R$ |
0 | − 2.000,00 | − D |
1 | 550,00 | 275,00 |
2 | 1.815,00 | 968,00 |
3 | 0,00 | 1.197,90 |
O desembolso inicial (D) do projeto Y é igual a
R$ 1.750,00
R$ 1.800,00
R$ 1.850,00
R$ 1.900,00
R$ 1.950,00
Na tabela abaixo, têm-se os fluxos de caixa de dois projetos, A e B.
Ano | Projeto A (em reais) | Projeto B (em reais) |
0 | − 8.000 | − 6.000 |
1 | + 4.998 | + 4.020 |
2 | + 6.192 | + E |
Sabe-se que a taxa mínima de atratividade é de 20% e os valores presentes líquidos dos dois projetos são iguais. Nessas condições, o valor de E é, em reais,
4.485,60
4.533,00
4.965,00
5.170,00
5.832,17



