







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Renata fará 5 resgates mensais de R$ 1.496,00 cada.
Enquanto o dinheiro está à disposição para aplicação em poupança mensalmente ocorre um caso de renda certa temporária de termo variável e periódica.
Quando, ao financiar um veículo, o beneficiado pelo financiamento sabe o valor dos juros pagos, ocorre um caso de renda certa temporária de termo constante e periódica.
O objetivo do cálculo do valor presente líquido, como método de avaliação de investimentos, é verificar se o somatório dos valores presentes dos fluxos de caixa esperados, com base no custo de capital existente, supera o valor presente do fluxo de caixa do investimento como um todo.
No início de determinado mês, uma pessoa faz uma aplicação financeira de R$10.000,00, pelos próximos seis meses. Recebe R$ 200,00 no início de cada um dos cinco meses seguintes. No início do sexto mês, recebe um valor X e a aplicação se encerra. Se a taxa de juros composta da aplicação for de 2% a.m., qual é o valor de X, em reais?
200,00
10.000,00
10.200,00
11.200,00
12.000,00
Em relação a uma série de pagamentos uniformes em capitalização composta, dado o valor presente (VP), a taxa de juros (i) e o número de períodos (n), a fórmula que relaciona o pagamento periódico uniforme (PMT) ao valor presente (VP) é dada por:
PMT = VP*(1+i)n
PMT = VP*[i*(1+i)n/
C) PMT = VP/(1+i)n
PMT = VP/[i*(1+i)n/
PMT = VP*[(1+i)n/
Entre os dois projetos de investimento, A e B, qual é o mais atrativo considerando-se o Valor Presente Líquido (VPL)? (Considere o custo de capital de 9% a.a.)
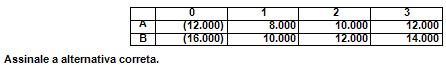
Projeto A, com VPL de 13.022,00.
Projeto A, com VPL de 18.000,00.
Projeto B, com VPL de 20.000,00.
Projeto B, com VPL de 14.085,00.
Projeto A, com VPL de 25.000,00.
Em relação à precificação de ativos financeiros, é correto afirmar que o CAPM:
independe da taxa de juros livre de risco do mercado.
fornece uma previsão do relacionamento entre o risco do ativo e seu retorno esperado.
desconsidera o risco sistemático de mercado.
relaciona o risco do ativo somente à variação da taxa de juros de mercado.
mostra que os riscos de curto e de longo prazos são iguais.
Considere três opções de pagamento de um bem: (a) à vista com 3% de desconto; (b) sem desconto, em duas prestações mensais iguais, vencendo a primeira após 30 dias; (c) em três prestações mensais iguais, sem desconto, vencendo a primeira no ato da compra. Nesse caso, se o custo do dinheiro for de 2,5% ao mês, a melhor alternativa de pagamento é a opção (c).
A renda determinística é aquela cuja duração e cujos pagamentos são determinados previamente e independem de condições exógenas.
Supondo uma taxa de rendimento mensal de 0,5%, um título do BANESE CAPITALIZAÇÃO de mensalidade igual a R$ 100,00, após os 60 meses do plano, produzirá um montante igual a 100 × (1,005)60.
Considere a seguinte situação hipotética.
Um fornecedor de combustíveis propôs ao gerente da empresa X duas alternativas de pagamento por seus produtos: à vista, no valor de R$ 10.000,00; ou a prazo, sem entrada, em uma única parcela de R$ 12.000,00, ao final de dois anos.
Nessa situação, considerando que a taxa de juros relevante para a empresa X seja de 12% ao ano, é preferível o pagamento à vista.
A relação entre o retorno esperado (medido no eixo vertical) e o risco (ou seja, o desvio-padrão dos retornos, medido no eixo horizontal) de uma carteira formada por dois ativos é linear quando:
a carteira contém um ativo livre de risco.
o coeficiente beta da carteira é igual a 1.
o retorno esperado da carteira é igual ao desviopadrão dos retornos.
a covariância entre os retornos dos dois ativos é igual a 1.
a correlação entre os retornos dos dois ativos é igual a 1.
Uma carteira eficiente, em termos de risco e retorno esperado, é aquela que:
tem risco sistemático igual ao da carteira teórica de mercado.
é composta somente por ativos corretamente avaliados pelo mercado.
apresenta o maior retorno esperado para um dado nível de risco total.
possui nível baixo de risco.
oferece retorno esperado acima do retorno da carteira teórica de mercado.
Um bônus possui valor nominal de US$ 1,000.00 e contém quatro cupons semestrais de US$ 50.00 cada, sendo que o primeiro cupom vence ao fim de seis meses, e assim sucessivamente, até que, junto com o quarto cupom, o comprador do bônus recebe o valor nominal do bônus de volta, obtendo assim uma remuneração nominal de 5% ao semestre em sua aplicação de capital. Abstraindo custos administrativos e comissões, calcule o deságio necessário sobre o valor nominal do bônus para que a aplicação de compra do bônus produza um ganho real de 6% ao semestre.
3%
3,196%
3,465%
5%
6,21%



