




Questões de Concursos


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
1.365 questões encontradas
Questões por página
20
Mais recentes
 

Assinale a alternativa que completa correta e respectivamente as lacunas.


A utilização do Plano de Contas Aplicado ao Setor Público é _________para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação,_________ seus fundos, autarquias, _________ especiais, fundações, e empresas estatais dependentes.


A

Obrigatória / incluindo / exceto.


B

Obrigatória / incluindo / inclusive.


C

Facultativa / incluindo / inclusive.


D

Facultativa / excluindo / inclusive.

Das classificações da despesa orçamentária, a classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que” área de ação governamental a despesa será realizada (MCASP, 2015). Essa classificação funcional é representada por:


A

Dois dígitos.


B

Três dígitos.


C

Quatro dígitos.


D

Cinco dígitos.


E

Seis dígitos.

Das transações efetuadas por uma prefeitura, no exercício financeiro vigente, aquela que acarreta somente lançamento nas contas contábeis, agrupadas no PCASP – Plano de Contas Aplicado ao Setor Público –, de natureza orçamentária, é:


A

inscrição de restos a pagar não processados


B

arrecadação de impostos


C

transferência de consignação retida


D

assinatura de contrato de prestação de serviço


E

pagamento de pessoal civil

Com o objetivo de possibilitar a consolidação das contas públicas nos diversos níveis de governo, com a adequada elaboração das demonstrações contábeis, o PCASP possui um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Constituem operações que devem ser identificadas no nível de consolidação com o dígito 1, EXCETO transações:

A
entre uma entidade que pertence ao OFSS de um ente público e uma organização social;

B
entre uma entidade que pertence ao OFSS de um ente público e uma empresa estatal independente;

C
entre entidades que pertencem ao mesmo OFSS, quando não forem utilizados recursos do orçamento;

D
entre entidades que pertencem a OFSS de entes públicos distintos;

E
de registro e baixa de ativos, decorrentes de transferência de ativos entre entidades públicas.
Previsão Adicional da Receita Orçamentária:

A
5.2.1.1.0.00.00 e 6.2.1.1.0.00.00.

B
5.2.2.1.0.00.00 e 6.2.2.1.0.00.00.

C
5.1.2.1.0.00.00 e 6.1.2.1.0.00.00.

D
5.1.2.1.0.00.00 e 6.1.2.1.1.00.00.

E
5.2.1.2.1.00.00 e 6.2.1.1.0.00.00.

Observe a estrutura a seguir e responda à questão.
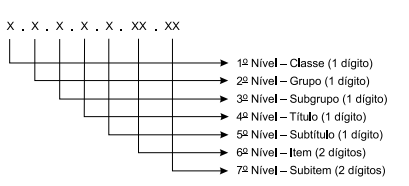

Imagem associada para resolução da questão

A fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, foi criado, no PCASP, um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação, que, nesse caso, utilizará o 5º nível – Consolidação.


Nesse nível, o dígito que compreende os saldos que serão excluídos nos demonstrativos consolidados do Orçamento Fiscal e da Seguridade Social (OFSS) de entes públicos distintos, resultantes das transações entre o ente e um município, será o


A

Dígito 3.


B

Dígito 5.


C

Dígito 2.


D

Dígito 4.


E

Dígito 1.

Um Analista do Tesouro Estadual, durante os trabalhos de preparação da prestação de contas do Governador, se deparou com um demonstrativo de despesas, conforme segue:


1 − aquisição de imóveis

2 − aumento de capital de entidades financeiras

3 − aquisição de material permanente

4 − obras públicas

5 − aquisição de títulos representativos de capital de empresas em funcionamento


Dessas despesas, são classificadas como investimentos as de número


A

1, 2 e 5.


B

1, 2 e 4.


C

2, 3 e 4.


D

2, 3 e 5.


E

3 e 4.

O Nível do Plano de Contas da União utilizado para segregar os valores das transações que serão incluídas ou excluídas na consolidação das contas públicas dos três níveis de governo é o

A
4º nível.

B
5º nível.

C
3º nível.

D
6º nível.

E
2º nível.
Registro contábil para inscrição de Restos a Pagar Processado:

A
5.3.2.7.0.00.00 e 6.3.2.7.0.00.00.

B
5.3.1.7.0.00.00 e 6.3.1.7.0.00.00.

C
5.3.2.7.0.00.00 e 6.3.2.1.1.00.00.

D
5.3.1.7.0.00.00 e 6.3.1.1.1.00.00.

E
5.3.8.0.0.00.00 e 6.3.8.0.0.00.00.

O Plano de Contas Aplicado ao Setor público está estruturado em níveis de desdobramento, sendo esses classificados e codificados do primeiro ao sétimo nível, como mostra a figura a seguir:
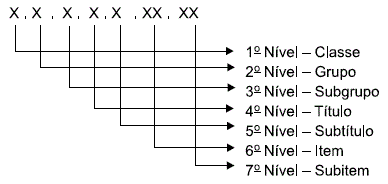

Imagem associada para resolução da questão


Note-se que os entes da Federação, eventualmente, podem ter mais níveis de desdobramento além desses. Não obstante, observa-se que o 1º nível, referente às classes, incluiu oito grupos de contas que foram ordenados em uma lógica contábil, conforme determina a matéria. Baseado nisso, assinale qual o grupo de contas pertence à classificação da 3ª classe:


A

Variações Patrimoniais Aumentativas.


B

Variações Patrimoniais Diminutivas.


C

Controles da Aprovação do Planejamento e Orçamento.


D

Controles da Execução do Planejamento e Orçamento.


E

Controles Devedores.

Sobre o Plano de Contas Aplicado ao Setor Público, é correto afirmar:

A
O lançamento contábil da inscrição de restos a pagar debita uma conta de natureza de informação orçamentária e outra de natureza de informação patrimonial.

B
As contas Uso de Material de Consumo e Empréstimos e Financiamentos a Curto Prazo são contas que possuem saldos predominantemente credor.

C
A classificação das contas do ativo e do passivo para apuração do superávit financeiro é feita por meio da duplicação das contas, sendo uma circulante e outra não circulante.

D
O registro da arrecadação da receita de aluguéis utiliza contas de natureza de informação orçamentária, patrimonial e de controle.

E
O lançamento a débito de uma conta da classe 1 pode ter como contrapartida o lançamento a crédito de uma conta da classe 6.

Uma transação ou evento qualquer da administração pública pode guardar relação com mais de uma natureza de informação ou mesmo com mais de um registro dentro de uma mesma natureza de informação. Com o objetivo de simplificar a representação desses fenômenos, foi desenvolvida a tabela de Conjunto de Lançamentos Padronizados (CLP). Os códigos dos CLP são estruturados como mostrado na figura ao lado.

A primeira posição do CLP, representada na figura pela letra “N”, serve para identificar se a informação é
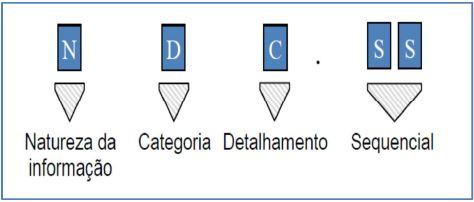
Imagem associada para resolução da questão


A

orçamentária, extraorçamentária ou financeira.


B

analítica, sintética ou mista.


C

devedora, credora ou híbrida.


D

patrimonial, orçamentária ou de controle.

O PCASP está estruturado por níveis de desdobramento, classificados e codificados. Essa estrutura pode ser observada na figura ao lado, na qual o 4º Nível representa
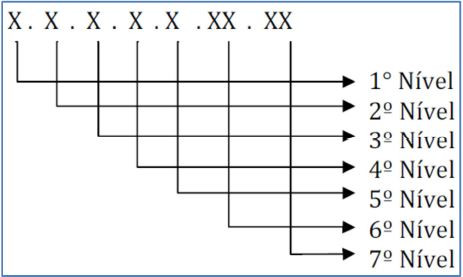

Imagem associada para resolução da questão


A

o Grupo.


B

a Classe.


C

o Título.


D

o Item.

A Secretária Estadual da Educação autorizou a contratação de uma empresa para prestação de serviços de limpeza no gabinete do secretário, pelo valor mensal de R$ 25.000,00, no período de 01.07.2014 a 30.06.2015. O fato gerador da despesa do mês de maio de 2015 já ocorreu, mas ainda não houve a liquidação. Assim, de acordo com o Plano de Contas Aplicado ao Setor Público, no momento da liquidação da despesa, o registro contábil no subsistema orçamentário debitará e creditará, respectivamente, os seguintes títulos de contas:


A

Despesa Empenhada e Empenhos a Pagar.


B

Crédito Empenhado em Liquidação e Crédito Empenhado Liquidado a Pagar.


C

Crédito Disponível e Crédito Empenhado Liquidado.


D

Crédito Liquidado a Pagar e Crédito Liquidado.


E

Despesa Realizada e Fornecedores.

As contas no PCASP – Plano de Contas Aplicado ao Setor Público – estão estruturadas em oito níveis de desdobramento e a sua agregação máxima é representada pela classe, identificada por dígitos numéricos de um a oito. As contas contábeis Crédito Empenhado a Liquidar e Disponibilidade por Destinação de Recursos pertencem ao agrupamento, respectivamente, das seguintes classes:


A

5 e 1


B

6 e 8


C

2 e 4


D

3 e 7


E

3 e 5

A implantação do Plano de Contas Aplicado ao Setor Público (PCASP) gerou a necessidade de observar algumas regras para assegurar a integridade dos procedimentos, bem como a qualidade, consistência e transparência das informações geradas. Sobre as regras de integridade do PCASP, é correto afirmar que:


A

a natureza de informação patrimonial contempla todos os registros anteriormente classificados como financeiro e patrimonial;


B

as contas com o atributo Permanente podem ser movimentadas em contrapartida a conta com o atributo Financeiro;


C

as contas de conta de variação patrimonial aumentativa e diminutiva só podem ser movimentadas entre si;


D

os lançamentos contábeis podem ser realizados utilizando contas de natureza de informação distintas;


E

os saldos credores e devedores de uma mesma natureza de informação podem apresentar diferenças, em decorrência da apuração do resultado.

Pelo Plano de Contas Aplicado ao Setor Público, o lançamento contábil da abertura de um crédito adicional especial

A
debita uma conta de natureza de informação orçamentária e outra de natureza de informação patrimonial.

B
utiliza contas das classes Fixação das Despesas e Execução das Despesas.

C
utiliza contas de natureza orçamentária, patrimonial e de controle.

D
debita uma conta da classe 5 e tem como contrapartida um crédito em uma conta da classe 6.

E
utiliza contas dos grupos Dotação Adicional por Tipo de Crédito e Crédito Disponível.
Fixação Inicial da Despesa Orçamentária:

A
5.2.2.1.1.00.00 e 6.2.2.1.1.00.00.

B
5.2.2.1.2.00.00 e 6.2.2.1.3.00.00.

C
5.1.2.0.0.00.00 e 6.1.2.0.0.00.00.

D
5.1.2.0.0.00.00 e 6.2.2.1.1.00.00.

E
5.2.1.1.0.00.00 e 6.2.1.1.0.00.00.

Na atualidade, a Contabilidade Pública está migrando de um modelo com viés orçamentário para um outro, de maior modernidade e abrangência, com ênfase na informação patrimonial. Assim, de acordo com o Plano de Contas Aplicado ao Setor Público (PCASP), considere que: 1) Ativo; 2) Passivo e Patrimônio Líquido; 3) Variação Patrimonial Diminutiva; 4) Variação Patrimonial Aumentativa; 5) Controles da aprovação do Planejamento e Orçamento; 6) Controles da Execução do Planejamento e Orçamento.


Assim, levando em conta a ênfase na contabilidade patrimonial, a lógica do registro contábil pelo regime de competência está relacionada aos grupos:


A

1, 2, 3, 4, 5 e 6;


B

1, 2, 3, 5 e 6;


C

1, 2 e 3;


D

5 e 6;


E

1, 2, 3 e 4.

No plano de contas, as seguintes contas possuem saldo com natureza devedora:


A

Caixa e Fornecedores.


B

Imóveis e Salários a Pagar.


C

Créditos a Receber e Empréstimos.


D

Bancos e Estoques.


E

Bens Móveis e Contribuições a pagar.

   
Gerar simulado


