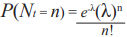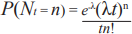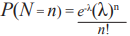Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
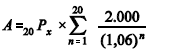
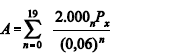
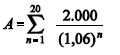



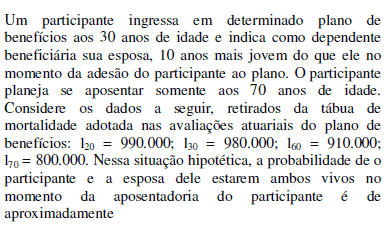
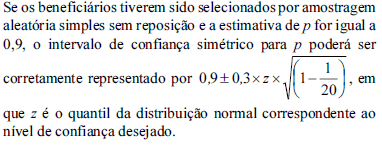
Caso o cadastro dos beneficiários seja ordenado pelo valor do benefício, então a amostragem sistemática definirá estratos internamente homogêneos e conglomerados internamente heterogêneos.
Considerando-se o nível de confiança de 95% e p hipoteticamente igual a 0,5, é correto afirmar que o erro amostral na estimação de p é inferior a 8%.

Analisando as sentenças abaixo e indicando por V – Verdadeira e por F – Falsa, indique a opção correta correspondente, considerando o seguinte:
O modelo do Risco Coletivo Anual analisa a distribuição de sinistros de uma dada carteira como um todo, sem preocupar-se com as características de cada um dos sinistros, caso da teoria do risco individual. Logo, considerando a teoria do risco coletivo – anual descrita pelo modelo:
Scol = X1 + X2 +...+ Xn
Podemos afirmar que:
I. X1 + X2 +...+ Xn são independentes e identicamente distribuídas.
II. se X tem distribuição discreta, Scol também terá de distribuição discreta.
III. se X tem distribuição contínua, Scol poderá ter qualquer tipo de distribuição.
V V V
V V F
V F F
V F V
F V F
Assinale a opção incorreta, considerando o seguinte texto:
Na análise coletiva do risco, duas distribuições consideradas são: Poisson e Binomial Negativa. Tomando a distribuição de Poisson, dizemos que, quando n (número de sinistros) tem distribuição de Poisson, Scol tem distribuição de Poisson Composta. Nesta situação, na maioria dos casos, o processo de ocorrência de sinistros satisfará as condições de Poisson, quais sejam:
Só é possível 1 sinistro no intervalo dt
P(no = 0) = 0.
O número de sinistros (n) em intervalos de tempo, não sobrepostos, são independentes.
A probabilidade de um (1) sinistro no intervalo dt é λdtI.
A distribuição do processo n (número de sinistros) no intervalo de tempo (t) só depende da magnitude de “t” e não de quando iniciou o processo.
Analisando as sentenças abaixo e indicando por V – Verdadeira a assertiva correta e por F – Falsa a incorreta, indique a opção correta correspondente, considerando o seguinte:
Para aplicação do LR – Limite de Retenção (ou LT – Limite Técnico) por risco, deve-se considerar a condição técnica de:
I - ...risco isolado, para avaliar o montante de comprometimento a ser assumido (IS).
II - ...risco de perda acumulada nos sinistros.
III - ...o montante de Prêmio Puro angariado na apólice.
V V V
V V F
V F F
V F V
F V F
Analisando as sentenças abaixo e indicando por V – Verdadeira e por F – Falsa, indique a opção correta correspondente, considerando o seguinte texto:
Os modelos de carregamento (ou também denominado margem) de segurança mais utilizados são baseados nos seguintes princípios de cálculo:
I. Princípio do valor esperado: P = (1+ λ)E(X);(λ > 0).
II. Princípio do desvio-padrão: P = E(X )+α [VAR(X)] 2 ;(α > 0).
III. Princípio da variância: P = E(X )+βVAR(X);(β > 0).
F F F
F V F
V V F
F F V
V F V
Frente ao texto abaixo e analisando as sentenças propostas, indicando por V – Verdadeira e por F – Falsa, aponte a opção correta correspondente.
“A análise e avaliação do risco de ruína atinente às operações de seguro é um dos pontos mais relevantes e, de forma geral, as formulações de cálculo do respectivo limite tomam por base o(a) . . .”
I. capital de garantia, representado pelo patrimônio líquido, com alguns ajustes.
II. probabilidade do risco, associado ao respectivo desvio-padrão (ou variância).
III. eliminação do risco de falência, anulando esta chance (probabilidade).
V V V
V V F
V F F
V F V
F V F
Considerando que a variável número de sinistros (Nt) tem distribuição de Poisson, dada por:
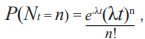
para n = 0, 1, 2, ...
cujo modelo para os riscos anuais é dado por:
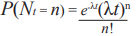


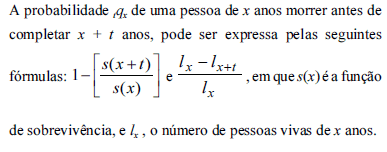
Na situação em que duas pessoas de uma população, uma com 20 anos de idade, e outra com 50 anos e idade, sejam selecionadas aleatoriamente, a probabilidade de essas duas pessoas sobreviverem até a idade de aposentadoria — 60 anos — é maior que 0,83.
A seqüência {Yt - 0,8Yt-1} segue um processo de ruído branco.
A auto-correlação parcial entre Ut - Ut-1 e Ut+12 - Ut+11 é igual a 
A variância de Yt é igual a 
A probabilidade de o indivíduo ativo e válido de 51 anos de idade chegar aos 52 anos de idade nessa mesma condição é maior que 0,9.