





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

As tábuas de mortalidade constituem ferramentas essenciais na determinação de hipóteses demográficas em uma avaliação atuarial de previdência.
Certo
Errado
Considere a seguinte tabela de mortalidade e comutação:
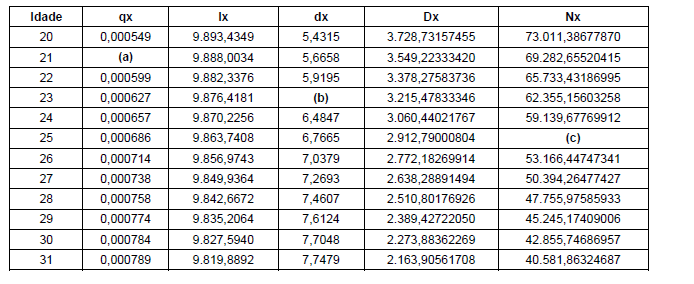
Os valores que deverão ser preenchidos em (a), (b) e (c) são, respectivamente:
Observe a figura abaixo, que mostra um trecho simplificado de tábua de mortalidade. A coluna “x” indica a idade, em anos, e “qx” a probabilidade de morte para uma pessoa daquela idade:
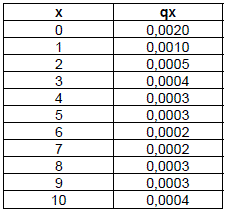
Nessa população, a proporção de pessoas que falecem antes de completar 2 anos é, aproximadamente, de:
0,2%
0,3%
0,35%
3,0%
3,5%
Observe a figura abaixo, que mostra um trecho simplificado de tábua de mortalidade. A coluna “x” indica a idade, em anos, e “qx” a probabilidade de morte no ano, para uma pessoa daquela idade. Sabe-se também que 70% das pessoas morrem antes de completar 80 anos:
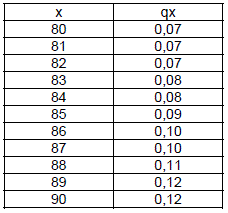
Nessa população, a proporção de pessoas que completam 82 anos é, aproximadamente, de:
16,40%
22,80%
25,95%
27,84%
29,47%
Observe a figura abaixo, que mostra um trecho simplificado de uma tábua de mortalidade. A coluna “x” indica a idade completa, em anos, e “qx” a probabilidade de morte no ano, para uma pessoa daquela idade:
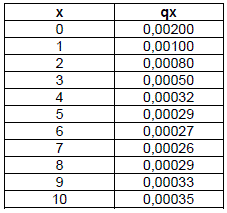
Nessa população, a proporção de pessoas que vivem mais do que 12 meses equivale a:

97,00%
98,02%
99,70%
99,80%
99,92%
No arranjo esquematizado na figura, os cálculos atuariais para o sistema de seguridade devem ser realizados com base nas tábuas de mortalidade, sendo desnecessária a adoção de tábuas com decrementos secundários, em função da relação custo/beneficio.
As tábuas de mortalidade clássicas consideram que as probabilidades de morte para um grupo homogêneo de pessoas dependem exclusivamente da idade alcançada, sendo que, no caso de aposentadorias decorrentes de invalidez, as probabilidades de morte dependem da idade de entrada em invalidez e da duração da mesma. Na literatura atuarial clássica, tábuas de mortalidade construídas a partir dessas probabilidades são denominadas tábuas seletas de mortalidade.
Caso uma pessoa com 45 anos de idade deseje contratar uma renda vitalícia de R$ 1.000,00, a ser recebida no final de cada ano, o valor necessário para o pagamento do prêmio único e puro será de R$ 13.813,00.
O custo do benefício de pensão por morte tem relação direta com a tábua de mortalidade: quanto mais agravadas forem as probabilidades de morte, intrínsecas em determinada tábua de mortalidade, menor será o custo com relação à pensão por morte.
Caso a taxa de juros fosse majorada para 7% ao ano, as anuidades antecipadas cresceriam, em média, 0,89%.
De acordo com de Moivre, a função de sobrevivência lx é linear e decresce em progressão aritmética com relação à idade x, em que a força de mortalidade, μx, é igual a (ω - x)-1.
A renda imediata vitalícia postecipada, de fracionamento mensal, para uma pessoa de 47 anos de idade é maior que 13,0774.
aso a idade média de um grupo de indivíduos seja de 35 anos, os custos referentes ao benefício de aposentadoria, não decorrente de invalidez, seriam majorados em 9,06% devido à hipótese de mortalidade.
O prêmio único e puro a ser cobrado de uma pessoa de 30 anos de idade, para a contratação de um seguro de vida inteira contra morte, cuja importância segurada é de R$ 50.000,00, é inferior a R$ 4.000,00.

