







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O risco de aceitação incorreta é o risco de que, embora o resultado da amostra dê suporte à conclusão de que uma conta ou classe de transações registradas esteja relevantemente distorcida, ela não esteja, de fato, relevantemente distorcida.
Qual é o conceito da materialidade em um universo de riscos?
Valor relativo ou representativo de um volume dos recursos aleatórios, formalmente minimizado em um determinado contexto.
Importância relativa ou inexpressiva do valor ou do volume dos recursos envolvidos, isoladamente ou em determinado contexto.
Valor relativo ou representativo de um volume dos recursos aleatórios, isoladamente ou em determinado contexto.
Importância relativa ou representativa do valor ou do volume dos recursos envolvidos, isoladamente ou em determinado contexto.
Valor inexpressivo ou representativo de um volume dos recursos aleatórios, isoladamente ou em determinado contexto.
Para determinar o risco de auditoria, o auditor externo avaliará o sistema de controle interno da entidade auditada, compreendendo a estrutura organizacional e os métodos de administração adotados para definição de autoridade e responsabilidade.
A seleção direcionada com base no valor geralmente é adotada para reduzir o nível de risco de detecção, quando a possibilidade de erro material na classe de transações ou saldos é grande.
De maneira geral, um sistema básico de controle interno das disponibilidades, incluiria a
exigência de que todos os pagamentos sejam efetuados somente por uma pessoa.
separação do trabalho de manuseio de disponibilidades da função de registros.
exigência de que todos os pagamentos sejam efetuados em dinheiro.
exigência de que todos os recebimentos em cheques sejam descontados no mesmo dia.
integração das atividades de pagamentos e recebimentos de modo que somente uma pessoa detenha os controles necessários, a fim de evitar fraudes e erros.
Os testes substantivos visam a obtenção de evidências quanto à suficiência, exatidão e validade dos dados produzidos pelo sistema de informação contábil da empresa auditada.
É um exemplo de controle interno administrativo:
auditoria externa;
análise das variações entre os valores orçados e os incorridos;
controle físico sobre os ativos;
sistema de conferência, aprovação e autorização;
pessoas que têm acesso aos registros contábeis não podem custodiar ativos da empresa.
Em relação ao planejamento da auditoria:
I. O auditor deve planejar seu trabalho consoante a Normas Profissionais de Auditor Independente e de acordo com os prazos e demais compromissos contratualmente assumidos com a entidade.
II. O planejamento da auditoria, quando incluir a designação de equipe técnica, deve prever a orientação e supervisão do auditor, que assumirá responsabilidades sobre a parte dos trabalhos por ele executados.
III. Os programas de trabalho devem ser detalhados de forma a servir como guia e meio de controle de sua execução.
Com relação às sentenças acima, podemos afirmar que:
I. verdadeira. II falsa. III. falsa.
I. falsa. II verdadeira. III. falsa.
I. verdadeira. II verdadeira. III. verdadeira.
I. falsa. II falsa. III. falsa.
I. verdadeira. II falsa. III. verdadeira.
Para avaliação do ambiente de controle existente, o auditor deve considerar, exceto
o processo de divulgação das demonstrações.
o processo decisório adotado na entidade.
as políticas de pessoal e segregação de funções.
o sistema de controle da administração.
a definição de funções de toda a administração.
Assinale o que não constitui objetivo do controle interno:
assegurar, nas informações contábeis, financeiras, administrativas e operacionais, sua exatidão, confiabilidade, integridade e oportunidade;
antecipar-se, preventivamente, ao cometimento de erros, desperdícios, abusos, práticas anti-econômicas e fraudes;
apreciar as contas prestadas anualmente pelo Governador do Estado, mediante parecer prévio, que deverá ser elaborado em sessenta dias a contar de seu recebimento;
salvaguardar os ativos financeiros e físicos quanto à sua boa e regular utilização e assegurar a legitimidade do passivo;
A avaliação de riscos de controle é:
o processo de avaliação da eficácia dos controles internos na detecção de erros ou classificações devidas nas demonstrações contábeis.
o procedimento de avaliação da eficiência dos controles externos na eliminação de erros ou classificações indevidas nas demonstrações contábeis.
o processo de avaliação da eficácia dos controles internos na detecção de erros ou classificações indevidas nas demonstrações contábeis.
a incapacidade de avaliação da eficiência dos controles internos na retificação dos erros e fraudes nas demonstrações contábeis.
a capacidade de detecção de operações que eliminem os erros ou classificações devidas nas demonstrações contábeis com o objetivo de mudá- las.
No planejamento de auditoria, será desconsiderado o risco de emissão de parecer inadequado.
Ao se reduzir o tamanho da amostra de auditoria, o risco também será reduzido, demonstrando que o controle interno é baixo.
Na fase de planejamento, ao definir seu plano de auditoria, o auditor independente deve:
emitir uma carta de representação a fim de trazer conforto e confiança à organização.
estabelecer um nível de relevância aceitável para permitir detecção de distorções relevantes.
emitir parecer de abstenção de opinião a fim de evidenciar as incertezas relevantes referente ao negócio da empresa.
estabelecer junto ao instituto dos auditores externos e independentes a relevância, a complexidade do serviço e os custos dos serviços a executar
verificar e avaliar junto ao Conselho Estadual de Contabilidade a necessidade de rodízio de auditor responsável pela realização dos serviços, de modo a resguardar a independência do auditor responsável pela execução dos serviços.
A análise dos riscos de auditoria deve ser feita na fase de planejamento dos trabalhos, considerando a relevância em níveis específicos. A análise de riscos de auditoria em nível geral deve considerar, entre outras
os negócios, qualidade da administração, saldos das contas e volume das transações.
os negócios, avaliação dos controles internos e situação econômica da empresa.
transações com partes relacionadas, qualidade da administração e saldos das contas.
transações com partes relacionadas, os negócios e qualidade da administração.
avaliação dos controles internos, saldo das contas e volume das transações.
Quando da auditoria das demonstrações contábeis, o auditor deve efetuar o estudo e a avaliação do sistema contábil e de controles internos da entidade, com a finalidade principal de determinar a natureza, a oportunidade e a extensão dos procedimentos de auditoria.
Considere o seguinte texto.
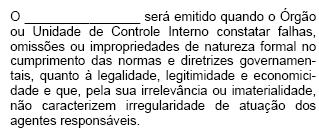
Indique, nas opções abaixo, a expressão que completa corretamente o texto acima.
Certificado com Negativa de Opinião
Certificado de Regularidade com Ressalvas
Certificado de Regularidade
Certificado de Irregularidade
Certificado de Imaterialidade



