








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O cheque é um dos instrumentos disponibilizados pelos bancos para os clientes movimentarem suas contas correntes. Acerca desse título de crédito, considere as seguintes afirmativas:
I. Os cheques cruzados só podem ser pagos presencialmente ao beneficiário no estabelecimento sobre o qual foi sacado.
II. Os bancos podem recusar o pagamento de um cheque, caso haja insuficiência ou divergência na assinatura constante de seus cadastros.
III. Os cheques emitidos acima de R$ 75,00 (setenta e cinco reais) devem, obrigatoriamente, ser nominais.
Assinale se:
somente I e II estiverem corretas;
somente I e III estiverem corretas;
apenas II estiver correta;
somente II e III estiverem corretas;
somente I, II e III estiverem corretas.
Observe a figura a seguir, representando o extrato bancário de um dia típico de movimentações financeiras.
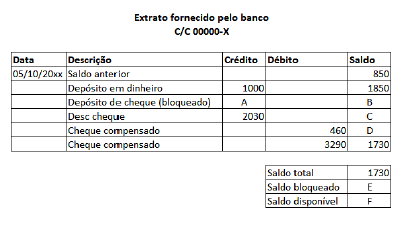
Considerando a figura apresentada, assinale a alternativa correta quanto à interpretação e à composição dos saldos.
As normas do Banco Central do Brasil a respeito de cheque determinam que
as pessoas, lojas e empresas são obrigadas a receber.
não pode ser pago pelo banco antes do dia nele indicado.
o correntista não tem formas de impedir o pagamento de um cheque já emitido.
o beneficiário está impedido de levar a protesto ou executar em juízo.
tem que ser nominal no caso de valor superior a R$ 100,00.
No ato de abertura de uma conta-corrente, os bancos devem apresentar aos clientes todas as condições básicas para movimentação e encerramento de conta.
Essas condições devem constar, obrigatoriamente, no(a)
folheto de propaganda do banco
contrato de abertura de conta-corrente
site do banco, para consulta de todos os interessados
intranet do banco, para consulta dos funcionários
proposta para cadastro no Banco Central
O cheque é considerado pelo Banco Central uma ordem de pagamento à vista e um título de crédito com características peculiares.
O cheque cruzado, por exemplo, poderá ser pago somente em forma dedepósito em conta
documento de crédito (DOC)
saque direto no caixa
ordem de pagamento
transferência eletrônica direta (TED)
Os depósitos à vista são os recursos captados dos clientes pelos bancos comerciais que, para facilitar livre movimentação desses recursos, disponibilizam o serviço bancário sem remuneração denominado
Certificado de Depósito Bancário (CDB).
conta-corrente.
poupança.
cartão de crédito.
fundo de investimento.
Ao receber o representante legal de empresa comercial para abertura de conta em instituição financeira, o funcionário de determinada agência bancária demandou a apresentação de vários documentos, esclarecendo que suas exigências baseavam-se em normas do Conselho Monetário Nacional (CMN). Nessa situação, de acordo com as normas do CMN, para a abertura, manutenção e movimentação de contas de depósitos, é necessário apresentar
o histórico dos últimos cinco anos das alterações no controle da empresa.
a prova documental do domicílio de advogado com poderes para receber citações e intimações em nome da empresa.
os documentos que qualifiquem e autorizem os representantes, mandatários ou prepostos da empresa a movimentar a conta.
a indicação das demais instituições financeiras com as quais a empresa mantém relacionamento na mesma localidade.
a identificação (nome completo, filiação, nacionalidade, data e local de nascimento, sexo, estado civil, nome do cônjuge, se casado, profissão, documento de identificação e número de inscrição no cadastro de pessoas físicas) de todos os integrantes do conselho fiscal.
Com o intuito de promover a inclusão bancária e para estimular o microcrédito, foram criadas contas especiais de depósito à vista e de poupança, com características específicas, em bancos múltiplos com carteira comercial, em bancos comerciais e na Caixa Econômica Federal. Sobre o assunto, assinale a alternativa CORRETA.
Somente podem ser abertas por pessoa física e mantidas na forma de conta individual, sendo vetado o fornecimento de talonário de cheques.
Mesmo sendo uma conta simples, é permitido o fornecimento de talonário de cheques.
Por ser uma conta simples, não há necessidade de preenchimento de contrato nem de apresentação de documentos de identificação.
O cliente pode abrir mais de uma conta especial na mesma instituição financeira, mesmo se já tiver conta de depósito à vista.
Por serem contas destinadas à população de baixa renda, não podem ser beneficiadas com operações de crédito.
Em razão de súbita necessidade financeira causada por doença de um familiar, um funcionário de agência bancária desviou recursos da conta de determinado cliente para a sua.
Com referência a essa situação, assinale a opção correta.
A instituição financeira é responsável pelos débitos indevidos, mesmo no caso de o vício na prestação do serviço decorrer de conduta ilícita de um funcionário.
A conduta do funcionário não ensejará punição, em razão de ele ter agido em estado de necessidade.
Caso o cliente da instituição financeira exija a restituição dos valores indevidamente transferidos, a devolução se dará pelos encargos cobrados pelo banco nas operações de crédito do cheque especial.
Caso o nome do cliente seja incluído em cadastros de restrição/proteção ao crédito em decorrência de o saldo na conta corrente restar negativo por causa das transferências indevidas, a instituição financeira não estará sujeita ao pagamento de danos morais, sendo devidos apenas os materiais, se provados.
A instituição financeira empregadora não poderá buscar, perante o seu empregado, o ressarcimento de eventual condenação que vier a sofrer.
Uma jovem de 17 anos de idade compareceu a uma agência do BB para abrir conta-corrente. Na ocasião, para a confecção do cadastro, ela apresentou os seguintes documentos: carteira de identidade, comprovante de renda, comprovante de residência e certidão de casamento.
Com base nessa situação hipotética, após comprovada a autenticidade dos documentos apresentados, o funcionário deverá considerar a cliente
relativamente incapaz, por se tratar de menor de 18 anos.
relativamente incapaz, devendo solicitar-lhe documento de emancipação por concessão dos pais.
capaz, por ser maior de 16 anos.
capaz, pois ela é emancipada pelo casamento.
absolutamente incapaz, devendo solicitar-lhe documento de emancipação por concessão dos pais.
Assinale a opção correta a respeito da disciplina jurídica do cheque.
No próprio cheque, pode ser contratada cláusula de incidência de juros.
Na cobrança do cheque que contiver o endosso nas modalidades valor em cobrança, para cobrança, por procuração, ou qualquer outra que implique apenas mandato, o portador pode exercer todos os direitos resultantes do cheque, mas os obrigados pelo seu pagamento somente podem invocar contra o portador as exceções oponíveis ao beneficiário-endossante.
O cheque emitido com cláusula não à ordem pode ser livremente endossado.
O cheque cruzado pode ser descontado diretamente no caixa, desde que identificado o portador.
A ação de execução do cheque prescreve em três anos da data da sua emissão.
Nos saques em espécie de valores inferiores a R$ 8.000,00, provenientes de conta de depósito, a instituição financeira é obrigada a entregar o numerário no mesmo expediente.
Os Bancos e demais instituições financeiras podem manter um relacionamento comercial, tanto com pessoas físicas como com pessoas jurídicas. No relacionamento com um Banco comercial, as pessoas jurídicas são representadas legalmente por
todos os seus funcionários, que, devidamente identificados, estarão habilitados a realizar operações bancárias, como entrega de malotes e pagamentos.
funcionários da empresa autorizados pelo gerente da conta ou pelos sócios da empresa, que deverão comunicar verbalmente ao Banco a autorização para realização das operações.
despachantes bancários, que são funcionários terceirizados pelas empresas para realização de operações bancárias.
seus correspondentes bancários, que podem efetuar junto ao Banco todo tipo de transação.
seus sócios, a quem o contrato social de constituição da sociedade confere poderes para assinar em nome da referida pessoa jurídica.
O cheque é um recurso disponibilizado pelos Bancos para seus clientes, que o utilizarão como um título de crédito cuja emissão poderá ser nominativa ou ao portador. Um cheque cruzado emitido ao portador deverá ser
sacado pelo próprio portador do cheque diretamente no caixa do Banco emitente.
sacado pelo portador ou beneficiário em qualquer agência bancária com a devida autorização do emitente do cheque.
endossado no verso pelo emitente do cheque para que o beneficiário possa depositar o cheque em outros Bancos.
depositado na conta corrente do portador do cheque, que poderá ser em qualquer Banco.
depositado na conta corrente do beneficiário, que deve ser obrigatoriamente no mesmo Banco emitente do cheque.
As contas-correntes são um dos serviços bancários em que o cliente do banco guarda valores em espécie. As movimentações dessas contas são feitas, na maioria das vezes, por meio de cartão magnético ou cheque. Nas movimentações por meio de cheque, o emitente é o credor e o banco é o devedor.
O cheque, qualquer que seja o seu valor, poderá ser emitido à ordem do próprio sacador, por conta de terceiro ou ao portador.



