







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O custeio variável é um método de custeio adequado para a tomada de decisões gerenciais. Uma empresa decidiu utilizar esse método para saber informações como margem de contribuição e ponto de equilíbrio. Os gastos fixos dessa empresa são da ordem de R$ 50.000,00. O custo unitário variável dos seus produtos vendidos é de R$ 56,00 por unidade e o preço de venda unitário dos produtos é igual a R$ 76,00. Respectivamente, qual o valor da margem de contribuição e qual o ponto de equilíbrio (em unidades)?
R$ 32,00 e 893 unidades.
R$ 20,00 e 893 unidades.
R$ 20,00 e 2500 unidades.
R$ 22,00 e 2500 unidades.
R$ 32,00 e 657 unidades.
Considere uma empresa prestadora de serviços que tenha a receita/hora trabalhada de R$ 300,00 e que possui custos fixos (aluguéis, internet, programas de computador, manutenções diversas etc) de R$ 330.000,00. Sabe-se, ainda, que o seu custo variável/hora trabalhada é a metade do valor das receitas/hora. Cada prestador deverá laborar integralmente por 220 horas mensais, sendo vedado trabalhar menos que esta quantidade de horas. Considerando tais informações, a quantidade necessária e exata de consultores/funcionários prestadores de serviços mensais para que a empresa opere em equilíbrio econômico nulo, ou seja, que suas receitas totais sejam iguais aos seus custos totais é:
8 consultores.
9 consultores.
10 consultores.
11 consultores.
Considere o gráfico demonstrado a seguir.
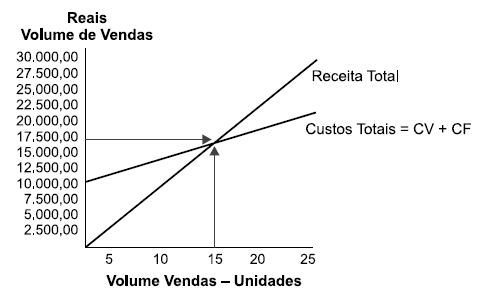
Numa análise gerencial de índices, rentabilidade, entre outros, o encontro dos eixos receita total com os custos totais representa:
Lucro bruto.
Lucro marginal.
Ponto de equilíbrio.
Margem bruta.
Margem líquida.
Uma empresa incorre nos seguintes gastos no processo de fabricação do seu único produto:
● Matéria-prima: R$ 15,00 por unidade
● Embalagens: R$ 2,00 por unidade
● Componentes: R$ 3,00 por unidade
● Mão de obra direta: R$ 10,00 por unidade
● Custos fixos anuais: R$ 140.000,00
Com base nos dados apresentados na situação hipotética precedente, e considerando que o preço unitário de venda do referido produto seja R$ 100,00, o ponto de equilíbrio do produto, expresso em quantidade, será
1.750 unidades.
2.000 unidades.
2.500 unidades.
3.000 unidades.
3.750 unidades.
Caso seja mantido o atual mix de vendas, o ponto de equilíbrio da entidade será atingido quando a receita de vendas superar o valor de R$ 280.000.
Certo
Errado
Quando uma empresa aumenta seus gastos fixos, isso acarreta
diminuição do seu custo unitário pelo método por absorção.
aumento da sua margem de contribuição unitária.
aumento do seu lucro líquido.
aumento do seu ponto de equilíbrio.
diminuição dos seus custos evitáveis.
Considere os dados de uma empresa de produção de alimentos enlatados.
Vendas (em unidades) | 20.000 |
Preço de Vendas (em unidades) | $ 60,00 |
Despesas variáveis unitárias | $ 45,00 |
Despesas fixas | $ 240.000,00 |
O percentual de margem de segurança, ou seja, o percentual relativo à diferença entre a receita esperada e a receita obtida no ponto de equilíbrio é
15%
20%
22,5%
23,5%
30%
O ponto de equilíbrio de uma empresa que possui custos fixos de R$ 50.000, custos variáveis de R$ 10 por unidade e preço de venda de R$ 25 por unidade é de:
2.500 unidades.
4.000 unidades.
3.333 unidades.
8.333 unidades.
Considerando a importância da Contabilidade de Custos dentro das organizações, tanto para o controle como para o auxílio ao processo decisório, um dos temas bastante utilizados no meio empresarial é a relação Custo/ Volume/Lucro. Na obra clássica Contabilidade de Custos, de Eliseu Martins, 2018 (8ª edição), encontra-se uma abordagem sobre Margem de Contribuição Total e Unitária, Pontos de Equilíbrio Contábil, Econômico e Financeiro, dentre outras terminologias. Nesse contexto, efetue os cálculos necessários e identifique a alternativa CORRETA.
-
Dados da empresa ABC | Valores |
Preço de Venda por unidade, líquido de tributos | R$ 5.000,00 |
Custo Variável por unidade | R$ 2.000,00 |
Despesas Variáveis de Venda, por unidade | R$ 500,00 |
Custos Fixos por período | R$ 500.000,00 |
Despesas Fixas por período | R$ 100.000,00 |
A Margem de Contribuição Total é de R$ 25.000,00.
O Ponto de Equilíbrio Contábil, em unidades físicas, é de 200 unidades.
A Margem de Contribuição Unitária é de R$ 2.000,00.
O Ponto de Equilíbrio Contábil, em valor monetário relativo à receita líquida, é de R$ 1.200.000,00.
O Lucro líquido da empresa, no Ponto de Equilíbrio Contábil, é de R$ 600.000,00.
Um curso de inglês consegue oferecer aulas para até 400 alunos por mês. O curso tem uma unidade que funciona em um andar de um prédio comercial. O aluguel mensal é de R$4.000, mas como foi pago o aluguel anual de modo antecipado, o valor caiu para R$45.600 ao ano. Ainda, a depreciação anual dos móveis e equipamentos é de R$27.600.
A mensalidade é de R$300,00, por aluno. A cada mês, o curso incorre em despesas de salários com o pessoal administrativo de R$8.000. Além disso, paga aos professores R$240,00 por aluno matriculado.
No mês de janeiro de X0, havia 360 alunos matriculados e frequentando as aulas.
Assinale a opção que indica a margem de segurança do curso, em janeiro de X0, considerando o seu ponto de equilíbrio contábil.
33,80%.
34,72%.
40,42%.
41,25%.
45,37%.
O ponto de equilíbrio é a quantidade de vendas necessárias para cobrir os gastos totais (custos totais + despesas totais). Quando alcança o ponto de equilíbrio, a empresa não registra lucro nem prejuízo. Assim, o ponto de equilíbrio representa o nível de volume de vendas ou a receita que se iguala aos seus gastos totais. Segundo Padoveze (2016), o ponto de equilíbrio pode ser classificado em algumas modalidades. Há um ponto de equilíbrio que busca a cobertura dos itens de gastos fixos e variáveis e adicionalmente de um resultado esperado, o qual os proprietários e sócios julgam ser o mínimo necessário não somente para a manutenção do negócio, mas também para que os investimentos realizados compensem em termos de retornos obtidos. Na prática, esse ponto de equilíbrio define o nível mínimo dos negócios para que, além de conseguir cobrir todos os gastos, um negócio traga um retorno esperado arbitrado pelos donos. Esse é o ponto de equilíbrio:
Contábil.
Econômico.
Financeiro.
Unitário.
Gerencial.
Um empresário investiu R$ 500.000,00 em um negócio cujo custo fixo anual é de R$ 100.000,00, para produzir um bem com preço de venda igual a R$ 15,00 e custo variável unitário de R$ 10,00. Sabendo-se que a taxa de juros sem risco dessa economia é 10% ao ano, assinale a alternativa que determina, corretamente, o ponto de equilíbrio econômico desse empreendimento.
20.000 unidades por ano.
25.000 unidades por ano.
30.000 unidades por ano.
40.000 unidades por ano.
50.000 unidades por ano.
O ponto de equilíbrio, em unidades, é de:
6.410
8.333
10.256
16.667
30.000
Uma empresa apresentou a seguinte situação:
Preço de Venda/unidade | R$ 50,00 |
Custos Variáveis/unidade | R$ 30,00 |
Despesas Variáveis/unidade | R$ 5,00 |
Custos Fixos/mês | R$ 4.500,00 |
Despesas Fixas/mês | R$ 1.500,00 |
Considerando somente as informações apresentadas, o volume mínimo que deverá ser produzido e vendido e o valor da receita mínima para que a empresa não tenha prejuízo correspondem, respectivamente, a
35 unidades; R$ 1.600,00.
225 unidades; R$ 11.250,00.
300 unidades; R$ 15.000,00.
400 unidades; R$ 20.000,00.
Determinado empreendimento industrial, apresenta a seguinte estrutura de custos:
Preço unitário de venda R$ 12,00
Custo variável unitário R$ 4,00
Custo fixo R$ 200.000,00
A partir da estrutura apresentada, o ponto de equilíbrio contábil, em quantidades e volume financeiro de vendas, respectivamente, é:
25.000 unidades e R$ 300.000,00.
16.667 unidades e R$ 200.004,00.
20.000 unidades e R$ 240.000,00.
25.000 unidades e R$ 200.000,00.
16.667 unidades e R$ 133.336,00.
Suponha‑se que uma empresa apresente os seguintes dados: I preço unitário de venda: R$ 1.200; II custo variável unitário: R$ 900; e III custos e despesas fixos: R$ 1.500.000. Nesse caso, é correto afirmar que a quantidade correspondente ao ponto de equilíbrio é de 5.000 unidades.
Certo
Errado
O aumento do preço de um produto, sem que haja a redução da quantidade atualmente vendida, provoca a majoração do seu ponto de equilíbrio e a consequente redução da sua margem de segurança.
Certo
Errado
Analise a seguinte situação:
Empresa Union Ltda. fabrica o produto LED | |
Quantidade fabricada e vendida (Q) | 200 unidades |
Preço de Venda Unitária (PV) | R$ 4,00 por unidade |
Custo e despesa fixos | R$ 520,00 |
Custo e despesa variáveis | R$ 3,00 por unidade |
Investimento na estrutura física da empresa (Inv.) | R$ 4.000,00 |
Com os dados descritos acima, a empresa obtém o seguinte resultado:
1 unidade | 200 unidades (situação atual) | |
+ Receita de Venda (RV) | 4,00 | 800,00 |
(-) GastoVariável (GV) | (3,00) | (600,00) |
= Margem de Contribuição | 1,00 | 200,00 |
(-) Gasto Fixo (GF) | (520,00) | (520,00) |
= Resultado | (519,00) | (320,00) |
Ponto de Equilíbrio Contábil | 520 unidades |
Considerando as informações mencionadas, podemos afirmar que, com aumento de 10%
no gasto variável unitário e mantendo constantes os demais gastos, terá como consequência um decréscimo no resultado do Ponto de Equilíbrio Contábil.
na quantidade vendida e mantendo constantes os demais gastos, terá como consequência um acréscimo no resultado do Ponto de Equilíbrio Contábil.
no valor do gasto fixo e mantendo constantes os demais gastos, terá como consequência um decréscimo no resultado do Ponto de Equilíbrio Contábil.
na receita de venda unitária e mantendo constantes os demais gastos, terá como consequência um decréscimo no resultado do Ponto de Equilíbrio Contábil.
na quantidade vendida e de 10% no valor do gasto fixo e mantendo constantes os demais gastos, terá como consequência um decréscimo no resultado do Ponto de Equilíbrio Contábil.
Suponha‑se que uma empresa disponha dos dados a seguir (em R$ 1).
I Custos fixos: 800.000.
II Preço de venda unitário: 2.000.
III Custo variável unitário: 1.500.
IV Lucro mínimo desejável: 200.000.
Nesse caso, é correto afirmar que o ponto de equilíbrio econômico corresponde a 1.600 unidades.
Certo
Errado
Uma determinada empresa, cujo preço de seu produto é igual a R$ 30,00 por unidade, custos e despesas fixos anuais são de R$ 290.000,00 e custos e despesas variáveis R$ 15,00 por unidade, tem previsão de vender aproximadamente 50.000 unidades. Analisando os possíveis cenários conjunturais, constatou-se que os valores e quantidades podem variar em um incremento de 10% na quantidade vendida. Assim, pede-se que sejam indicados o ponto de equilíbrio contábil e o grau de alavancagem operacional do cenário inicial para o cenário com incremento de vendas. Em qual das alternativas a indicação está CORRETA?
R$ 460.000,00 e 10,00%.
R$ 580.000,00 e 1,63.
R$ 580.000,00 e 16,30%.
R$ 535.000,00 e 1,63.



