







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Análise Custo-Volume-Lucro (CVL) fornece informações vitais para o planejamento de curto prazo, identificando o volume necessário para cobrir custos e gerar lucro. Acerca dos conceitos de Ponto de Equilíbrio e Margem de Segurança, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O Ponto de Equilíbrio Contábil é obtido pela divisão dos Custos e Despesas Fixas Totais pela Margem de Contribuição Unitária, indicando a quantidade que deve ser vendida para que o lucro seja zero.
(__)A Margem de Segurança Operacional representa o quanto as vendas podem cair a partir do volume atual antes que a empresa comece a ter prejuízo, sendo calculada pela diferença entre as vendas reais/projetadas e as vendas do ponto de equilíbrio.
(__)O Ponto de Equilíbrio Financeiro considera em seu cálculo a depreciação e outras despesas não desembolsáveis, resultando sempre em um volume de vendas necessário maior que o Ponto de Equilíbrio Contábil.
(__)Se a empresa opera acima do Ponto de Equilíbrio, um aumento no volume de vendas provocará um aumento no lucro operacional proporcionalmente maior que o aumento nas vendas, fenômeno conhecido como Alavancagem Operacional.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo:
V, F, V, F.
F, V, F, V.
V, V, F, V.
F, F, V, F.
O ponto de equilíbrio contábil da empresa, em quantidade, é:
218
201
259
192
288
Em 01/01/2024, uma loja de teclados apresentava os seguintes saldos em seu balanço patrimonial:
• Disponibilidades: R$ 60.000,00;
• Estoque: R$ 240.000,00;
• Patrimônio Líquido: R$ 300.000,00.
O estoque era composto por 400 unidades de teclado, sendo que cada uma era vendida por R$ 1.000,00.
No primeiro semestre de 2024, os gastos fixos, considerando a loja e o escritório, foram os seguintes:
• Aluguel: R$ 36.000,00;
• Depreciação: R$ 30.000,00;
• Salários: R$ 60.000,00.
Além disso, foi paga, antecipadamente, uma despesa de R$ 4.000,00 relacionada ao segundo semestre do ano.
O ponto de equilíbrio contábil da loja, em unidades, no primeiro semestre de 2024, foi de
240.
300.
315.
375.
A empresa XYZ vende um produto por R$ 100,00. O custo variável unitário é R$ 60,00 e os custos fixos totais são R$ 40.000,00. O ponto de equilíbrio contábil, em unidades, pode ser definido como de:
2.000 unidades.
1.500 unidades.
1.000 unidades.
3.000 unidades.
4.000 unidades.
Levando-se em consideração os mesmos dados da questão anterior, referente à operacionalização da Indústria Tucunaré na Manteiga S/A, porém, adicionada a seguinte informação: no cálculo do ponto de equilíbrio daquele período, deve-se considerar o pagamento referente à compra de um fogão, no valor de R$ 4.800,00. Nesse caso, o ponto de equilíbrio, em quantidades, passaria a ser de
70 unidades.
80 unidades.
90 unidades.
100 unidades.
110 unidades.
O ponto de equilíbrio diz respeito a um determinado volume de quantidade de receita em que a venda de um produto não resultará em prejuízo.
Certo
Errado
A Contabilidade de Custos destaca-se por sua função de controle e auxílio ao processo decisório. Como um dos temas que merecem destaque dentro da temática relação custo/volume/lucro, Eliseu Martins (2018, 11ª edição) aborda os conceitos e aplicações da Margem de Contribuição Total e Unitária, Pontos de Equilíbrio Contábil, Econômico e Financeiro, dentre outras terminologias. Calcule e identifique a alternativa CORRETA a partir dos dados da Empresa KWY.
- Preço de Venda unitário (líquido de impostos) – R$ 10.000,00
- Custo Variável unitário – R$ S.000,00
- Despesa de Venda unitária – R$ 600,00
- Custos Fixos do período – R$ 800.000,00
MARTINS, Eliseu. Contabilidade de custos. 11. ed. Barueri, SP: Atlas, 2018.
O Ponto de Equilíbrio Contábil, em unidades físicas, é de 125 unidades.
A Margem de Contribuição unitária é de R$ 7.000,00.
O Ponto de Equilíbrio Contábil, em unidades físicas, é de 127 unidades.
A Margem de Contribuição Unitária é de R$ 9.400,00.
O Ponto de Equilíbrio Contábil, em valor monetário relativo à receita líquida, é de R$ 1.300.000,00.
A empresa CDE Ltda, que produz e vende o produto C, apresenta a seguinte estrutura de custos e receitas:
Preço unitário de venda: R$ 20,00.
Custo variável unitário: R$ 10,00.
Despesa variável unitária: R$ 2,00.
Custo Fixo mensal R$ 40.000,00.
Despesa fixa mensal R$ 8.000,00.
Assinale a alternativa que apresenta o ponto de equilíbrio contábil em unidades do produto C.
3.000 unidades
4.000 unidades
5.000 unidades
6.000 unidades
A empresa não atinge o ponto de equilíbrio
Uma empresa tem um custo fixo mensal de R$ 90.000,00 para a fabricação de um produto e um custo variável, por unidade produzida, de R$ 30,00. Considerando que cada unidade desse produto é vendida por R$ 70,00, o valor do ponto de equilíbrio em reais é de
R$ 157.500,00.
R$ 67.500,00.
R$ 90.000,00.
R$ 168.750,00.
Para que a entidade atinja seu ponto de equilíbrio com a venda total da produção no período, o preço de venda de cada unidade produzida deve ser igual a R$ 80.
Certo
Errado
O economista responsável pela análise financeira de uma empresa de operações portuárias está avaliando o desempenho de uma nova linha de serviços de armazenagem. Após análises, verificou que os custos fixos mensais da operação são estimados em R$ 80.000, enquanto o custo variável por unidade movimentada é de R$ 60. O preço cobrado por cada unidade de serviço é de R$ 100. Com base nas informações apresentadas, calcule o volume mínimo de unidades de serviço que a empresa deve movimentar por mês para atingir o ponto de equilíbrio financeiro e assinale a alternativa correta.
500 unidades.
1.300 unidades.
2.000 unidades.
6.000 unidades.
8.000 unidades.
Um fabricante de peças industriais possui um custo fixo de R$ 3.125,00 e um custo variável de R$ 85,00 por unidade produzida. O preço de venda de cada peça é de R$ 125,00. Qual é a quantidade mínima de peças que ele deve vender para cobrir os custos totais?
79 peças.
80 peças.
82 peças.
85 peças.
A MÁRIO ÁGUA MINERAL é uma empresa registrada como Microempreendedor Individual (MEI), com sede em um espaço destinado à realização de eventos esportivos, culturais e religiosos. Sua atividade principal é a comercialização de garrafas de água mineral de 250 ml, nas versões com e sem gás.
Em abril de 2025, a empresa atuou apenas nos dias 18 e 19, sexta-feira e sábado da Semana Santa, durante dois eventos promovidos pela Diocese local. Os custos fixos mensais da MÁRIO ÁGUA MINERAL somam R$ 5.000,00, valor que inclui a contribuição do MEI, o aluguel do ponto comercial e a retirada mensal do proprietário.
No primeiro dia de evento, foram adquiridas 40 caixas de água mineral para revenda — metade com gás e metade sem gás — ao custo de R$ 50,00 por caixa, sendo que cada caixa contém 50 garrafas. Todo o estoque foi vendido ao preço unitário de R$ 2,00 por garrafa, independentemente do tipo.
Com base nos resultados obtidos no primeiro dia, o proprietário elaborou um relatório financeiro para orientar o planejamento das ações do segundo dia de evento, conforme apresentado no quadro a seguir.
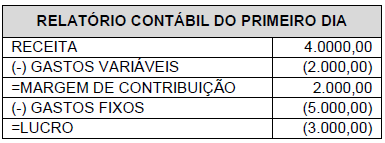
Com base no relatório, ele notou que, mantendo as mesmas condições no segundo evento, a empresa não atingiria o ponto de equilíbrio contábil.
Após pesquisar o perfil do público do evento de 19/04/2025, mantendo a mesma quantidade de produtos transacionados no dia anterior (18/04/2025), o proprietário decidiu aumentar o preço de venda das garrafas de água mineral com gás. O objetivo era alcançar o ponto de equilíbrio contábil em abril de 2025, considerando que já recebia remuneração como pessoa física.
Dado que o planejamento da empresa MÁRIO ÁGUA MINERAL foi integralmente cumprido, o valor do preço de venda unitário da água mineral com gás, estabelecido para o segundo dia do evento, foi de
R$ 3,50.
R$ 2,50.
R$ 4,00.
R$ 3,00.
Uma loja de brincos só realiza vendas à vista. Além disso, todas as despesas são pagas no momento de seu reconhecimento.
Em 2024, a loja reconheceu receita de R$ 400.000,00. No ano, 500 pares de brincos foram vendidos. Cada unidade de brinco tinha um custo variável de R$ 100,00.
Além disso, a loja reconheceu as seguintes despesas em 2024:
• Salários: R$ 180.000,00.
• Depreciação dos ativos imobilizados: R$ 30.000,00.
• Aluguel do escritório: R$ 72.000,00.
• Perda de recuperabilidade dos ativos imobilizados: R$ 15.000,00.
• Constituição de provisão para contingências: R$ 28.000,00.
Assinale a opção que indica o ponto de equilíbrio financeiro da loja no ano.
258 pares de brincos.
360 pares de brincos.
400 pares de brincos.
420 pares de brincos.
465 pares de brincos.
Considere as seguintes informações:
• Volume de vendas: 600.000 unidades de um produto.
• Custo variável: R$ 3,50 por unidade.
• Total de custos fixos: R$ 950.000,00.
O preço de venda por unidade para atingir o ponto de equilíbrio deve ser de
R$ 1,71.
R$ 3,29.
R$ 6,67.
R$ 1,58.
R$ 5,08.
O “Ponto de Equilíbrio” representa o nível de vendas, em unidades físicas ou em valor ($), no qual a empresa opera sem lucro ou prejuízo. Nesse sentido, tem-se os seguintes dados da Indústria Tucunaré na Manteiga S/A: preço de venda unitário = R$ 300,00; custos fixos totais = R$ 12.000,00 e custos variáveis unitários = R$ 60,00. A partir desses dados, pode-se afirmar que o ponto de equilíbrio equivale a
20 unidades.
30 unidades.
40 unidades.
50 unidades.
60 unidades.
Quando a gestão de custos reduz o custo variável unitário a ponto de dobrar a margem de contribuição unitária, mantendo-se constantes os custos e despesas fixas, a quantidade de unidades necessárias para se alcançar o novo ponto de equilíbrio será reduzida à metade.
Certo
Errado
A empresa SUCESSO TOTAL LTDA tem, apenas, dois tipos de produtos: o PRODUTO A e o PRODUTO B. O departamento financeiro está fazendo a análise CUSTO X VOLUME X LUCRO para o ano de 2025. O PRODUTO A tem previsão de venda de 15.000 unidades, com uma margem de contribuição de R$15,00 por unidade. O PRODUTO B tem previsão de venda de 35.000 unidades, com uma margem de contribuição de R$10,00 por unidade.
Considerando que a empresa está trabalhando com uma estimativa de custos fixos no montante de R$ 115.000,00 e mantida a composição percentual estimada de mercadoria para as vendas dos dois produtos no corrente ano, a quantidade de PRODUTOS A que deve ser vendida para a empresa SUCESSO TOTAL LTDA atingir o ponto de equilíbrio é de
2.900 unidades.
3.000 unidades.
3.200 unidades.
3.300 unidades.
Observe a tabela a seguir.
Contas | R$ |
Custos variáveis | R$ 50,00 por unidade |
Depreciação de bens da administração | R$ 10.000,00/mês |
Depreciação de máquinas da fábrica | R$ 40.000,00/mês |
Aluguel do prédio | R$ 30.000,00/mês |
Patrimônio líquido | R$ 1.000.000,00 |
Uma entidade produz um único produto com as relações de custos, despesas e patrimônio líquido representadas acima. O lucro esperado pelos proprietários é de 10% do patrimônio líquido ao mês e o ponto de equilíbrio econômico é de 20.000 unidades/mês. Com base nos dados apresentados, qual deve ser o preço de venda do produto?
R$ 54,00.
R$ 57,00.
R$ 58,50.
R$ 59,00.
Para que a referida empresa atinja seu ponto de equilíbrio contábil, é necessário um faturamento de R$ 9 milhões, caso seja mantida a distribuição de vendas apresentada.
Certo
Errado



