







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O ponto de equilíbrio para o referido produto será atingido quando a empresa vender 3.000 unidades desse produto por mês.
Certo
Errado
A contabilidade contribui com informações que permitem tomar decisões, e para isso, pode-se gerar diversos indicadores para as organizações. O conceito de ponto de equilíbrio econômico indica
o volume de produção e vendas necessário para cobrir os custos e despesas operacionais.
que sempre que uma empresa operar abaixo, ela incorrerá em prejuízo econômico.
o volume de produção e vendas necessário para cobrir os custos e despesas operacionais, os compromissos financeiros e o custo de oportunidade do capital investido.
que sempre que uma empresa operar abaixo, ela terá dificuldades de caixa para honrar seus compromissos financeiros de curto prazo.
o volume de produção e vendas necessário para cobrir os custos e despesas operacionais, os encargos financeiros, os compromissos financeiros e o custo de oportunidade.
Uma empresa apresenta os seguintes resultados: receita: 100 mil reais; custos e despesas variáveis: 20 mil reais; custos e despesas fixas: 40 mil reais. O ponto de equilíbrio é de 50 mil reais.
Considerando essas informações dadas, avalie as seguintes asserções e a relação proposta entre elas.
I. Para que não tenha prejuízo, a organização em questão deve ter uma receita bruta anual igual ou maior que 50 mil reais
PORQUE
II. O ponto de equilíbrio possibilita identificar o nível de risco atual da empresa, sendo que quanto menor ele for, menor também será o risco do negócio.
A respeito dessas asserções, assinale a opção correta:
As asserções I e II são proposições verdadeiras, mas a asserção II não é uma justificativa da asserção I.
As asserções I e II são proposições verdadeiras, e a asserção II é uma justificativa correta da asserção I.
A asserção I é uma proposição verdadeira e a asserção II é uma proposição falsa.
A asserção I é uma proposição falsa e a asserção II é uma proposição verdadeira.
As asserções I e II são proposições falsas.
Acerca da margem de contribuição e do ponto de equilíbrio, conceitos importantes utilizados na gestão financeira, analise as assertivas a seguir:
I. Margem de contribuição é a diferença entre a receita de vendas e os custos fixos associados ao produto ou serviço. Representa o quanto sobra das vendas para cobrir os custos variáveis e, após isso, gerar lucro.
II. Ponto de equilíbrio contábil é o nível de vendas em que a receita total iguala os custos totais (fixos + variáveis), ou seja, o ponto em que a empresa não tem lucro nem prejuízo.
III. A margem de contribuição é a base para calcular o ponto de equilíbrio. Quanto maior for a margem de contribuição, menor será o volume de vendas necessário para atingir o ponto de equilíbrio.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas II e III.
I, II e III.
José decidiu abrir uma barraca para vender cachorro-quente. O custo variável unitário do cachorro-quente é de R$ 8,00 e a despesa variável unitária é de R$ 2,00. O custo fixo total é de R$ 800,00 e a despesa fixa total é de R$ 200,00. José vende cada cachorro-quente por R$ 15,00.
Nessa situação hipotética, em unidades, o ponto de equilíbrio contábil é igual a
500.
200.
160.
125.
100.
O ponto de equilíbrio contábil é um importante mecanismo para analisar a relação entre custo, despesa e receita.
Considerando-se uma empresa que possui custos e despesas variáveis no valor de R$ 1.000,00 por unidade, custos e despesas fixas no valor de R$ 1.000.000,00 ao ano e preço de venda no valor de R$ 1.200,00 a unidade, o ponto de equilíbrio contábil corresponde ao valor, em vendas no ano, de
R$ 833,33
R$ 1.000,00
R$ 5.000,00
R$ 1.200.000,00
R$ 6.000.000,00
O Laboratório Farmacêutico da Marinha do Brasil (MB) incorreu nos seguintes custos para produção de um medicamento para prevenção de doenças respiratórias:
Custo variável unitário | R$ 8,00 |
Despesa variável unitária | R$ 6,00 |
Custo fixo total | R$ 250.000,00 |
Lucro mínimo desejado | R$ 50.000,00 |
Depreciação | R$ 20.000,00 |
Preço de venda unitário | R$ 22,00 |
Assim, de acordo com os dados apresentados na tabela acima, qual é o montante, em unidades, do Ponto de Equilíbrio Financeiro?
40.000.
37.500.
31.250.
28.750.
22.500.
O ponto de equilíbrio será atingido quando a empresa faturar R$ 120.000.
Certo
Errado
O ponto de equilíbrio (PE) ocorre quando as receitas totais igualam os custos totais, indicando o volume de vendas necessário para cobrir os custos e a partir do qual a empresa começa a gerar lucro.
O tipo de PE obtido quando há volume (monetário ou físico) suficiente para cobrir todos os custos e todas as despesas fixas, denomina-se
Ponto de equilíbrio econômico (PEE).
Ponto de equilíbrio fixo (PEF).
Ponto de equilíbrio financeiro (PEF).
Ponto de equilíbrio padrão (PEP).
Ponto de equilíbrio contábil (PEC).
Indicadores orçamentários são ferramentas utilizadas pelos gestores para realizar análises gerenciais dos resultados financeiros, permitindo comparações ao longo do tempo ou entre diferentes unidades e empresas.
Assinale a opção que apresenta a função do ponto de equilíbrio operacional (break even point) no contexto de indicadores orçamentários.
Determina o nível mínimo de atividade necessário para que o resultado operacional seja igual a zero, evitando lucro ou prejuízo.
Indica o nível máximo de atividade que a empresa pode atingir antes de incorrer em prejuízo.
É o ponto em que as despesas administrativas superam as receitas totais.
É utilizado exclusivamente para calcular os custos fixos de um empreendimento.
É irrelevante durante a execução orçamentária e só é calculado durante a projeção inicial.
Determinada empresa apresentou a seguinte demonstração de resultado orçada, na tabela a seguir, para o exercício de 2025.
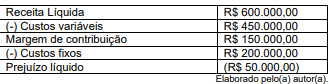
O gestor da empresa acredita que um aumento de R$ 200.000,00 em desembolso para publicidade de novo produto aumentará as vendas substancialmente. Qual o volume de vendas, em reais, que a empresa obterá o ponto de equilíbrio após gastar os R$ 200.000,00 com publicidade?
R$ 800.000,00.
R$ 1.200.000,00.
R$ 1.600.000,00.
R$ 2.400.000,00.
Em uma empresa que comercializa determinado produto, os custos fixos e as despesas administrativas e de vendas fixas totalizam R$ 30.000 mensais; o preço de venda do produto é de R$ 150 por unidade; os custos e as despesas variáveis, por unidade, são iguais a R$ 60; e a margem de contribuição do produto é igual a R$ 20 por unidade. Nessa situação hipotética, quanto à quantidade do produto comercializado pela empresa, o ponto de equilíbrio é igual a 500 unidades.
Certo
Errado
“Ocorre quando existe lucro na empresa e esta busca comparar e demonstrar o lucro da empresa em relação à taxa de atratividade que o mercado financeiro oferece ao capital investido.” e “O ponto de equilíbrio será atingido quando a remuneração do capital aplicado atingir a rentabilidade desejada; e ainda acrescenta que o verdadeiro lucro da atividade será obtido quando contabilmente o resultado for superior ao retorno esperado.”. Nessa contextualização, as afirmações se referem a:
Ponto de equilíbrio econômico.
Ponto de equilíbrio financeiro.
Ponto de equilíbrio contábil.
Ponto de equilíbrio social.
Ponto de equilíbrio patrimonial.
Em uma determinada operação, o custo fixo previsto de um produto é R$ 76.000,00, o preço unitário de venda desse produto é R$ 30,00 e o seu custo unitário variável é R$ 10,00. Com base nessa situação, assinale a alternativa que corretamente indica o valor necessário para se obter o ponto de equilíbrio.
3.800
2.533
7.600
1.900
5.066
Considere-se que uma empresa possua margem de contribuição por unidade igual a R$ 5 e custos e despesas fixas iguais a R$ 3.500. Nessa hipótese, o ponto de equilíbrio contábil será atingido após a venda de 800 unidades.
Certo
Errado
Uma fundação produz vacinas de combate à covid-19 para distribuição à população pelo município mantenedor, sendo esse seu único produto no período de análise. O valor pactuado com o município é de R$ 200,00 por cada kit com 5 vacinas, e os custos variáveis de cada vacina são de R$ 30,00; por fim, os royalties à detentora da patente representam uma taxa de comissionamento de 5% do valor de venda. Somadas ainda as despesas e custos fixos mensais, obtém-se o total de R$ 150.000,00. Considerando apenas essas informações, indique qual o ponto de equilíbrio contábil mensal da entidade
1.250 vacinas
3.750 vacinas
18.750 vacinas
93.750 vacinas
180.500 vacinas
Assinale a alternativa que contenha o valor do ponto de equilíbrio contábil de um determinado produto, tendo em vista as informações prestadas pela área de custos da empresa Industria XPTO Ltda., como segue:
• Preço líquido unitário de venda do produto: R$ 2.850,00
• Custos e despesas variáveis: R$ 2.250,00
• Custos e despesas fixas: R$ 550.000,00
Assinale a alternativa que indica a quantidade desse produto que a empresa deverá produzir para se obter o seu ponto de equilíbrio.
790
850
895
725
917
Suponha‑se que uma empresa possui um produto a um custo unitário de R$ 200, que obtém faturamento de R$ 200.000, com custos fixos de R$ 80.000, e que tem margem de contribuição de 50%. Nesse caso, é correto afirmar que o ponto de equilíbrio desse produto é de 2.000 unidades.
Certo
Errado
Como auxiliar técnico de uma empresa, você precisa colaborar nos processos de análise de viabilidade dos investimentos. Em termos efetivos, a empresa precisa avaliar a implementação de um novo programa de atendimento à comunidade, com a viabilidade financeira avaliada por meio do cálculo do ponto de equilíbrio. Os custos e receitas projetados são os seguintes:
• custos fixos anuais: R$ 1.200.000;
• custo variável por atendimento: R$ 150;
• receita por atendimento: R$ 300.
Uma instituição parceira se propõe a cobrir 30% dos custos fixos, com a condição de que o programa da empresa realize atendimentos anuais correspondentes a 60% do ponto de equilíbrio calculado sem financiamento externo. Nesse sentido, qual é o novo ponto de equilíbrio do programa, considerando o financiamento externo, e quantos atendimentos anuais devem ser realizados pelo programa da empresa para cumprir a contrapartida exigida pela instituição parceira?
Novo ponto de equilíbrio: 8.000 atendimentos; contrapartida: 4.800 atendimentos.
Novo ponto de equilíbrio: 7.000 atendimentos; contrapartida: 5.200 atendimentos.
Novo ponto de equilíbrio: 6.000 atendimentos; contrapartida: 3.600 atendimentos.
Novo ponto de equilíbrio: 5.600 atendimentos; contrapartida: 4.800 atendimentos.
Novo ponto de equilíbrio: 4.000 atendimentos; contrapartida: 3.200 atendimentos.
O lucro desejado exigirá que se duplique o montante de vendas em relação às vendas no ponto de equilíbrio contábil.
Certo
Errado



