







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os sistemas de custeio levam em consideração principalmente a segregação entre custos fixos e variáveis, para que possam ser feitos a análise de ponto de equilíbrio e o cálculo do custo unitário do produto.
Considere as seguintes informações de uma indústria. O ponto de equilíbrio contábil - PEC dessa indústria, em quantidade de produtos é:
Preço unitário de venda | R$ 27,00 |
Custo e despesa variável total para 10.000 unidades | R$ 150.000,00 |
Custos fixos totais | R$ 190.000,00 |
Despesas fixas totais | R$ 65.000,00 |
Depreciação | R$ 40.000,00 |
21.250.
15.834.
24.584.
8.750.
26.667.
Determinada empresa faturou R$ 12.000,00 no mês de dezembro de 2019. Essa empresa atinge seu ponto de equilíbrio quando fatura R$ 10.000,00, situação em que o montante de seus custos e despesas fixos correspondem a exatos 30% dos custos e despesas totais. Desconsiderando os aspectos tributários, está correto afirmar, em relação à hipotética empresa, que:
Em dezembro/2019, a margem de segurança foi calculada em R$ 3.000,00.
Em dezembro/2919, a margem de segurança foi calculada em R$ 7.000,00.
Quando a empresa atinge o ponto de equilíbrio, a margem de contribuição é de R$ 2.000,00.
Quando a empresa atinge o ponto de equilíbrio, a margem de contribuição é de R$ 3.000,00.
Quando a empresa atinge o ponto de equilíbrio, a margem de contribuição é de R$ 7.000,00.
O ponto de equilíbrio, como um tipo de controle no nível tático organizacional, é calculado com base nas variáveis
fluxo de caixa e índice de devedores duvidoso.
número de visitas a clientes e porcentagem de aumento de clientes.
custos fixos, custos variáveis e vendas.
contas a pagar e contas a receber.
número de máquinas em operação e número de máquinas paradas.
A análise do ponto de equilíbrio (análise custo-volume-lucro) permite determinar o nível de operação a ser mantido para que uma empresa cubra todos os seus custos operacionais, bem como avaliar a lucratividade associada a vários níveis de venda. O referido ponto de equilíbrio operacional é definido quando for zero
o custo fixo operacional.
o lucro líquido.
o lucro antes do imposto de renda.
o lucro antes de juros e imposto de renda.
a margem de contribuição.
Situação hipotética: Determinada empresa atingiu seu ponto de equilíbrio ao vender 4 mil unidades de seu único produto. Seus custos e despesas fixas somaram R$ 160.000. Assertiva: Nessa situação, se a empresa apurar um lucro, antes de impostos, de R$ 80.000, ela terá obtido uma margem de segurança superior a 40%.
Certo
Errado
400 unidades e R$ 800.000,00
400 unidades e R$ 640.000,00
430 unidades e R$ 860.000,00
430 unidades e R$ 688.000,00
400 unidades e R$ 688.000,00
Um dos pressupostos básicos do estudo que envolve a relação custo versus volume versus lucro (CVL) é que
a quantidade vendida difere da quantidade produzida.
todos os custos de produção podem ser classificados como fixos ou variáveis, ou decompostos em seus componentes fixos e variáveis.
o preço do produto pode variar em função do nível de produção.
o custo variável unitário pode variar em função do nível de produção.
os custos fixos não permanecem os mesmos em todos os níveis de produção contemplados.
O indicador que mostra o quanto é necessário vender para que as receitas se igualem às despesas e custos, ou seja, que o resultado líquido seja igual a zero, é chamado de:
Margem de Contribuição.
Custos de Transformação.
Ponto de Equilíbrio.
Custo da Produção Acabada.
Considere as informações obtidas pela contabilidade de custos da empresa “Cia Sempre Alerta S.A.”.
Quantidade vendida = 293 unid.
Preço de Venda = R$ 750,00/unid.
Aluguel = R$ 23.000,00/mês.
Depreciação = R$ 15.000,00/mês.
Seguro = R$ 28.000,00/mês.
IPTU = R$ 6.000,00/mês.
Custos e Despesas Variáveis = R$ 430,00/unid.
A Margem de Segurança Operacional, em unidades, é de
68 unidades.
98 unidades.
105 unidades.
225 unidades.
320 unidades.
Uma empresa produz apenas dois produtos: Produto A e Produto B. Vende o produto A por $ 150,00 e o produto B por $ 130,00. Para cada 2 produtos A que a empresa vende, ela vende também 3 produtos B. Os custos variáveis são: Produto A $ 50,00 e Produto B $30,00. Os custos fixos mensais são $ 80.000,00. Assinale a alternativa correta que, corresponda ao ponto de equilíbrio da empresa vendendo-se os dois produtos:
400 produtos A e 400 produtos B
200 produtos A e 600 produtos B
320 produtos A e 480 produtos B
350 produtos A e 450 produtos B
Uma empresa produz um único produto com as seguintes características: Custos + Despesas Variáveis $ 1.800/un.; Custos + Despesas Fixos $ 150.000/mês; Preço de Venda $ 2.800/un. Suponha que essa mesma empresa esteja produzindo e vendendo 200 unidades do seu produto por mês. Neste caso, é possível afirmar que sua Margem de Segurança é de:
4%
25%
33,33%
140%
71,4%
Uma entidade fabril possui capacidade para produzir 4 000 unidades de produtos. Sabe-se que os custos fixos dessa entidade totalizam R$ 280.000,00 por mês e que ela produz e vende, em média, 3 200 unidades de produtos. O preço e o custo variável, por unidade, totalizam R$ 260,00 e R$ 150,00, respectivamente.
O ponto de equilíbrio da entidade, em unidades, é de, aproximadamente:
1 867
2 546
7 000
8 800
17 500
As seguintes informações foram reportadas pela contabilidade de custos da Companhia Equilibrada S.A., que fabrica e comercializa um único produto:
• Mês de referência: janeiro de 2019.
• Produção do mês: 8.500 unidades.
• Vendas do mês: 8.000 unidades.
• Preço unitário de venda: R$ 100,00.
• Tributos incidentes sobre o preço de venda: R$ 20,00 por unidade vendida.
• Custos variáveis: R$ 40,00 por unidade fabricada.
• Despesas variáveis: R$ 10,00 por unidade vendida.
• Custos fixos: R$ 120.000,00 por mês.
• Despesas fixas: R$ 30.000,00 por mês.
• Lucro operacional desejado: R$ 80.000,00 por mês.
• Custo com depreciação: R$ 15.000,00 (já computado no total de custos fixos acima informado).
• Despesa com depreciação: R$ 4.500,00 (já computada no total de despesas fixas acima informado).
Considerando as informações apresentadas, é correto afirmar que, no mês de janeiro de 2019, o ponto de equilíbrio
contábil corresponde a 5.650 unidades.
financeiro corresponde a 4.350 unidades.
econômico corresponde a 7.666 unidades.
operacional corresponde a 2.667 unidades.
Na análise do custo/volume/lucro de uma empresa que apresenta lucro, há um indicador de risco que aponta a quantidade que as vendas podem cair antes de se ter prejuízo. Esse indicador denomina-se:
Margem de Contribuição.
Margem de Segurança.
Ponto de Equilíbrio Contábil.
Ponto de Equilíbrio Econômico.
Ponto de Equilíbrio Financeiro.
Qual é o ponto de equilíbrio contábil em valor monetário
$ 833.200.
$ 333.280.
$ 666.600.
$ 800.000.
$ 769.200.
A empresa Céu Azul S.A. fabrica um único produto, cujo preço de venda unitário é R$ 3.000,00, e a margem de contribuição unitária é de 50,0%. No mês de junho, a empresa apresentou custos e despesas fixos totais no valor de R$ 1.500.000,00, o Ponto de Equilíbrio Contábil, em quantidade, é 1.000 (mil) unidades. Nesse contexto, qual o Ponto de Equilíbrio Contábil em valor R$?
2.800.000,00.
3.000.000,00.
4.300.000,00.
4.500.000,00.
5.600.000,00.
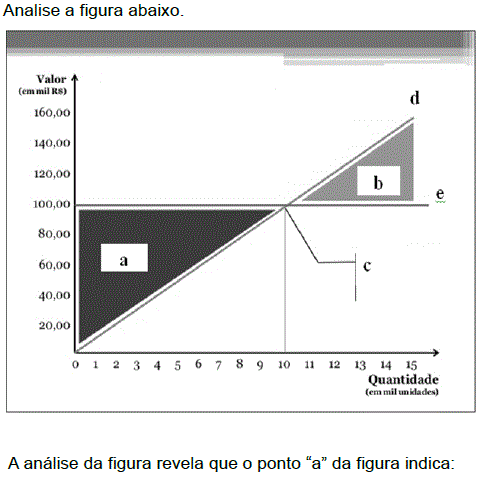
O custo variável da empresa.
O intervalo no qual a empresa tem lucro.
O custo fixo da empresa.
O intervalo em que a empresa tem prejuízo, ou seja, as despesas totais são maiores do que as receitas totais.
O ponto em que a empresa atinge o ponto de equilíbrio, ou seja, quando as receitas totais são iguais as despesas totais.
A Cia. Beta, ao analisar o processo de produção e venda de seu único produto em um determinado mês, obteve as seguintes informações:
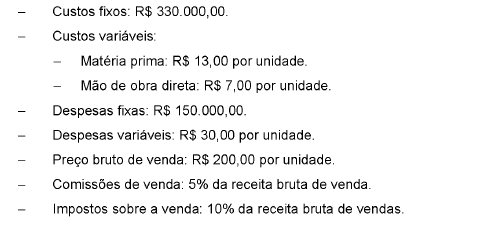
Considerando os gastos incorridos pela Cia. Beta no processo de produção de seu único produto e que a empresa adota o custeio por absorção, o ponto de equilíbrio contábil da Cia., em quantidade, é



