







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Julgue os itens a seguir, relativos a produção por ordem.
I Pelo critério da proporcionalidade do custo total, a relação percentual entre a receita total contratada e o custo total previsto aplicada sobre os custos reais incorridos define o valor da receita a ser apropriada no período.
II Pelo critério da proporcionalidade do custo total, a relação percentual entre os custos reais incorridos no período e o custo total previsto aplicada sobre a receita total contratada define o valor da receita a ser apropriada no período.
III O critério da proporcionalidade do custo de conversão exclui do custo total previsto os valores relativos a matéria-prima e mão de obra direta para o estabelecimento de uma relação percentual entre custo e receita totais, relação essa que é utilizada para definição do valor da receita a ser apropriada no período.
IV O critério da proporcionalidade do custo de conversão exclui do custo total previsto os valores relativos a mão de obra direta e custos indiretos de produção para estabelecimento de uma relação percentual entre custo e receita totais, relação essa que é utilizada para definição do valor da receita a ser apropriada no período.
V O critério da proporcionalidade do custo de conversão exclui do custo total previsto os valores relativos a matéria-prima para estabelecimento de uma relação percentual entre custo e receita totais, relação essa que é utilizada para definição do valor da receita a ser apropriada no período.
Assinale a opção correta.
Levando em consideração a Análise dos Pontos de Equilíbrios Contábil (PEC), Fiscal (PEF) e Econômico (PEE), qual a melhor definição de Ponto de Equilíbrio Econômico?
Ativo é igual a Passivo mais Patrimônio Líquido.
As receitas de vendas são iguais aos custos totais, operacionais e fixos mais o ganho almejado.
As receitas de vendas são iguais aos custos totais, operacionais e financeiros, excluindo-se os gastos não desembolsáveis (depreciação).
Ativo é igual a Passivo, mas não é igual a Patrimônio Líquido.
As receitas de vendas são iguais ao total dos custos operacionais.
A empresa X incorre em custos e despesas fixas totais no valor de R$ 27.000,00 para produção e comercialização de um determinado produto. Considerando que a margem de contribuição unitária corresponde a 27% do preço de venda, qual deverá ser o valor total de vendas para que a empresa alcance o Ponto de Equilíbrio?
R$ 6.750,00.
R$ 7.290,00.
R$ 25.000,00.
R$ 101.250,00.
A empresa Lucro Certo Ltda, vende apenas um tipo de produto. O preço de venda do produto é $ 1.000,00 e seu custo variável é $ 200,00. Os custos fixos mensais da empresa são de $ 80.000,00, Analise as afirmativas a seguir atribuindo-lhes valores Verdadeiro (V) ou Falso (F).
( ) A empresa atingirá seu ponto de equilíbrio, quando vender 100 produtos.
( ) Se a empresa aumentar em 10% o preço de venda do produto, e todos os custos permanecerem constantes, seu ponto de equilíbrio também aumentará,
( ) Se o preço de venda do produto, os custos fixos e custos variáveis aumentarem 5%, o ponto de equilíbrio também aumentará 5%
( ) Se os custos fixos e os custos variáveis aumentarem 10% e o preço de venda permanecer igual, o ponto de equilíbrio aumentará.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V, V, V, F
V, F, F, V
F, F, V, V
F, F, F, V
Uma determinada empresa privada vende seus produtos a R$ 115,00 a unidade, seus custos/despesas variáveis somam R$ 90,00 por unidade e seus custos/despesas fixos totalizam R$ 125.000,00 por mês. Qual será a Receita mensal dessa empresa em seu ponto de equilíbrio?
R$ 5.000,00.
R$ 70.000,00.
R$ 150.000,00.
R$ 450.000,00.
R$ 575.000,00.
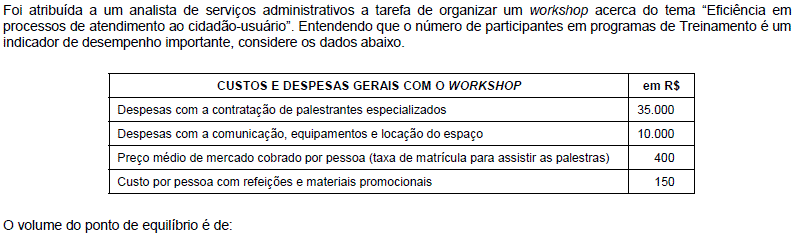
180 pessoas.
200 pessoas.
50 pessoas.
120 pessoas.
30 pessoas.
Considere uma empresa industrial com os seguintes dados relativos ao exercício de 2019:
− Custos variáveis de produção = R$ 50,00 por unidade.
− Custos e despesas fixas = R$ 6.000,00 no exercício.
− Preço de venda = R$ 80,00 por unidade.
Assuma que a empresa teve toda a produção acabada, e que a empresa vendeu tudo o que produziu (ou seja, os saldos iniciais e finais para os estoques de (I) produto em processamento e (II) de produção acabada são iguais a zero).
O Ponto de Equilíbrio Contábil (PEC) é de:
Os dados a seguir foram extraídos da contabilidade gerencial de uma empresa:
custos e despesas fixas totais: R$ 300.000;
custos e despesas variáveis unitárias: R$ 45;
preço de venda: R$ 60;
faturamento no mês mais recente: R$ 1.290.000.
A partir dessas informações, é correto afirmar que, no mês considerado, a margem de segurança da empresa
inexistiu.
foi inferior a 1.000 unidades.
ficou entre 1.000 unidades e 2.000 unidades.
ficou entre 2.000 unidades e 3.000 unidades.
foi superior a 3.000 unidades.
A Cia. Beta fabrica e vende bolas de pingue-pongue. A capacidade da sociedade empresária é produzir 20.000 bolas por mês.
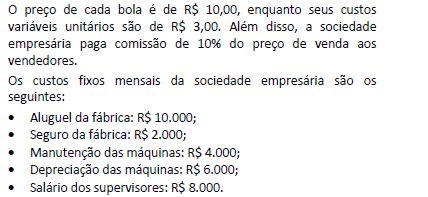
Com base nas informações acima, assinale a opção que indica o ponto de equilíbrio financeiro da Cia. Beta.
A análise do Ponto de Equilíbrio em termos financeiros, a partir das informações das duas companhias apresentadas no Quadro 1, permite afirmar que
o ponto de equilíbrio da Cia. Alfa reduziu em 2017.
o ponto de equilíbrio da Cia. Ômega aumentou mais de 10% em 2017.
o ponto de equilíbrio da Cia. Ômega representa mais de 50% do ponto de equilíbrio da Cia. Alfa em 2016.
o ponto de equilíbrio da Cia. Ômega representa menos de 60% do ponto de equilíbrio da Cia. Alfa em 2017.
não houve alteração no ponto de equilíbrio de ambas as companhias nos períodos informados.
Uma empresa atinge seu ponto de equilíbrio ao vender 50 mil unidades de seu único produto. Caso ela aumente suas vendas em 5% — mantidos custos e preços —, ela obterá um lucro de R$ 150 mil.
Nesse caso, o valor de sua margem de contribuição unitária será
inferior a R$ 5.
superior a R$ 5 e inferior a R$ 25.
superior a R$ 25 e inferior a R$ 45.
superior a R$ 45 e inferior a R$ 65.
superior a R$ 65.
Uma empresa de consultoria está planejando estruturar um curso de especialização em Marketing para os funcionários do setor comercial de uma empresa de telefonia. Os custos previstos do curso são Custos Variáveis de R$ 1.500,00 por aluno (referente a apostila, livros e maleta) e Custos Fixos de R$ 75.000,00 (referente a honorários de professores, excetuando-se R$ 5.000,00 que se referem à depreciação de projetores e notebooks a serem utilizados). O curso será vendido a R$ 6.500,00 por aluno.
Assinale a alternativa que apresenta, corretamente, a quantidade de alunos para que ocorra o Ponto de Equilíbrio Contábil.
10
12
14
15
16
Para determinada empresa, a margem de contribuição de seu único produto é de R$ 18 e os custos fixos, de R$ 270.000. Visando aumentar a lucratividade, a empresa decidiu utilizar matéria-prima de melhor qualidade, o que lhe permitirá, ao mesmo preço de venda e sem aumentar seus custos fixos, ampliar significativamente suas vendas. A nova matéria-prima aumentará em 5% o total de custos variáveis, que já somam 60% da receita de vendas.
Nessa situação hipotética, o ponto de equilíbrio será atingido se as vendas da empresa aumentarem de i%, em que
3 ≤ i ≤ 5.
5 ≤ i ≤ 7.
7 ≤ i ≤ 9.
i ≥ 13.
i = 0.
A Cia. Gama produz e vende agendas. O preço de venda de cada agenda é de R$ 30. Os custos variáveis unitários das agendas são de R$ 12 e a sociedade empresária paga comissão de 20% sobre o preço a seus vendedores.
Ainda, a sociedade empresária incorre nos seguintes custos e despesas fixos por mês: • salários dos funcionários da fábrica: R$ 2.000;
• salários dos funcionários da administração: R$ 3.000;
• depreciação das máquinas e da fábrica: R$ 1.000;
• aluguel da fábrica: R$ 1.500. Os sócios da Cia. Gama requerem da empresa um lucro líquido de R$ 24.000 ao ano.
Considerando a alíquota do imposto sobre a renda e a contribuição social de 25%, assinale a opção que indica o ponto de equilíbrio econômico mensal da empresa.
Com base nas informações fornecidas por uma sociedade empresária prestadora de um único serviço, relativo ao ano de 2017, foi elaborada a seguinte demonstração de resultado para fins gerenciais.
Demonstração de Resultado para fins gerenciais | |
Descrição | Valor (R$) |
Receita Bruta de Venda de Serviços | 8.000.000,00 |
(-) Impostos sobre Vendas (20% s/vendas) | 1.600.000,00 |
Receita Líquida | 6.400.000,00 |
(-) Custo dos Serviços Vendidos | 5.000.000,00 |
Custos Fixos | 1.800.000,00 |
Custos Variáveis | 3.200.000,00 |
Lucro Bruto | 1.400.000,00 |
(-) Despesas Fixas | 360.000,00 |
(-) Despesas Variáveis | 640.000,00 |
Lucro/Prejuízo | 400.000,00 |
Considerando apenas os dados acima e sabendo-se que os empresários estimam o lucro de 8% sobre a receita bruta, é correto afirmar que o Ponto de Equilíbrio Econômico é de:
R$ 8.750.000,00.
R$ 6.750.000,00.
R$ 5.384.615,38.
R$ 4.153.846,15.
As seguintes informações são referentes a uma indústria que produz apenas um produto; analise-as.
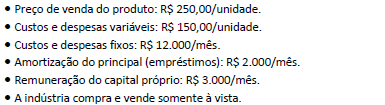
Com base apenas nas informações disponíveis e desconsiderando depreciação e tributos, assinale a alternativa correta que indica, respectivamente, as quantidades mínimas do produto (em unidades) que deveriam ser vendidas mensalmente suficientes para: 1) a indústria atingir o ponto de equilíbrio contábil; 2) a indústria remunerar o capital próprio; e 3) a indústria amortizar o principal de suas dívidas e remunerar o capital próprio.
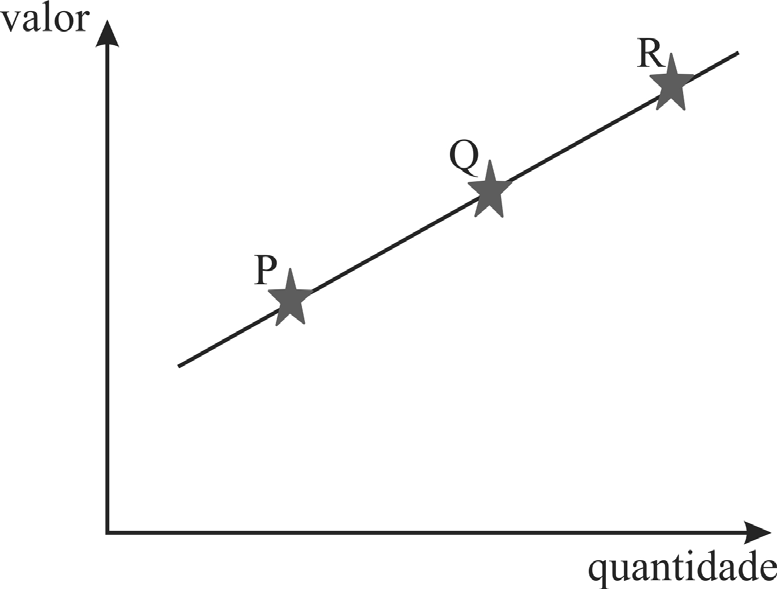
A figura precedente representa três tipos de pontos de equilíbrio que podem ser calculados a partir de informações contábeis e gerenciais e que expressam valores monetários e quantidades de vendas diferenciadas.
Os pontos de equilíbrio P, Q e R, respectivamente, são
contábil, econômico e financeiro.
contábil, financeiro e econômico.
financeiro, contábil e econômico.
econômico, financeiro e contábil.
econômico, contábil e financeiro.
Situação hipotética: Em determinado mês, uma empresa calculou seu ponto de equilíbrio em receita de vendas em R$ 180.000, tendo obtido uma margem de segurança de 20% e um lucro líquido operacional de R$ 27.000. No mês subsequente, quando está prevista uma expansão de 5% em suas vendas, espera-se um lucro líquido operacional líquido de R$ 33.750, sem nenhuma alteração em custos ou preços. Assertiva: Nessa situação, o índice de margem de contribuição é de 70% em ambos os meses.
À luz dos dados do Quadro 1, considere que, mantidos os respectivos custos fixos e demais condições, ambas as empresas apresentem queda de 30% nas vendas, em decorrência de desaceleração econômica no exercício seguinte (2018).
A análise do comportamento dos custos permite concluir que
ambas as empresas terão que reduzir pelo menos 30% dos seus custos.
ambas as empresas terão níveis semelhantes de desequilíbrio financeiro.
a Cia. Ômega tende a ter menor dificuldade de equilíbrio financeiro do que a Cia. Alfa.
a Cia. Alfa tem maior ponto de equilíbrio, portanto, tende a ter menor dificuldade financeira.
o nível de receitas de vendas de ambas as companhias será suficiente para cobrir os custos totais.



