







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor dos gastos variáveis por unidade é de
R$ 400,00
R$ 200,00
R$ 500,00
R$ 1.000,00
Considere que a empresa Desterrados do Brasil tenha um custo fixo de R$ 240.000,00, um preço de venda unitário de R$ 12,00 e um custo variável unitário de R$ 8,00.
Qual é o Ponto de Equilíbrio caso a Desterrados pretenda obter um lucro de R$ 20.000,00?
A indústria XXZ que fabrica um único produto, apresentou no mês de abril de 2.018 os seguintes dados:
Matéria prima | $ 30,00 por unidade |
Mão de obra direta | $ 20,00 por unidade |
Custos fixos | $ 36.000,00 no mês |
Despesas Fixas | $ 4.000,00 |
Impostos sobre as vendas | 10% |
Preço de venda | $ 100,00 por unidade |
Para a empresa atingir seu ponto de equilíbrio contábil, precisará vender:
1.000 unidades
1.200 unidades
900 unidades
800 unidades
720 unidades
A análise do ponto de equilíbrio em contabilidade de custos constitui-se em informação fundamental para o processo de gestão de uma empresa. A apuração de um desses pontos não leva em consideração a depreciação incorporada na formação do resultado. Estamos nos referindo ao ponto de equilíbrio:
gerencial.
contábil.
financeiro.
orçamentário.
econômico
Considere um projeto que ofertará três produtos (A, B e C) cujo mix ótimo (16%, 48% e 54%) seja de 3.200 unidades de A, 5.000 unidades de B e 7.800 unidades de C. Os custos variáveis unitários para os produtos A, B e C são de R$15,00, R$30,00 e R$25,00, respectivamente. Os preços unitários de venda são R$25,00, R$50,00 e R$35,00, respectivamente. Os custos fixos do projeto, por período, estão estimados em R$60.000,00. Qual será o valor do Ponto de Equilíbrio para Múltiplos Produtos?
R$171.428,00.
R$174.500,00.
R$180.690,00.
R$182.256,00.
R$190.000,00.
Aponte se as afirmações relacionadas à Contabilidade de Custos são verdadeiras (V) ou falsas (F) e assinale a alternativa que apresenta a sequência correta.
( ) Todo custo direto sempre é fixo.
( ) A margem de contribuição unitária de um produto é dada pela diferença entre o seu preço de venda e os seus custos e despesas variáveis.
( ) Todo custo indireto pode ser variável ou fixo.
( ) O Ponto de Equilíbrio Contábil é dado pela divisão entre a soma dos custos e despesas fixas totais e a margem de contribuição unitária de um produto.
( ) No método de Custeio Variável, também conhecido como Direto, são alocados aos produtos os custos fixos e variáveis, utilizando-se quando necessário os critérios de rateio para alocar os custos fixos e indiretos aos produtos.
V; V; V; V; V
F; F; V; F; F
F; V; V; V; F
F; V; F; F; F
V; V; V; F; F
A Empresa Comp-ID presta serviços de consultoria e tem a seguinte estrutura de preço, custos e despesas:
Preço por hora de consultoria, líquido de tributos | R$ 250 |
Custos e despesas variáveis por hora de consultoria | R$ 150 |
Custos e despesas fixas mensais desembolsáveis | R$ 300.000 |
Custos e despesas fixas mensais não desembolsáveis | R$ 50.000 |
Considerando as informações acima, o ponto de equilíbrio financeiro e o ponto de equilíbrio contábil por mês, em unidades, são, respectivamente:
1.200 unidades e 1.400 unidades.
1.400 unidades e 1.200 unidades.
3.000 unidades e 3.500 unidades.
3.500 unidades e 3.000 unidades.
3.500 unidades e 3.500 unidades.
Na atividade de avaliação de custos de empreendimentos de drenagem urbana, o Ponto de Equilíbrio – PE (breakeven-point) – de um projeto que envolva produtividade de equipamentos, pode ser obtido sob três perspectivas: contábil, econômica e financeira. Do ponto de vista econômico, considere um empreendimento em que a produtividade de equipamentos seja um dos itens mais relevantes e que, em decorrência disto, apresentem-se os seguintes valores: Patrimônio Líquido de R$ 1.000.000,00, custo de oportunidade considerado como sendo uma aplicação com rendimento de 15% a.a., custos somados com as despesas variáveis sejam de R$ 70.000,00 por unidade, custos somados com as despesas fixas sejam de R$ 350.000,00 por ano, e o Preço de Venda seja de R$ 120.000,00 por unidade. Assim, é correto afirmar que o valor da Receita Total advinda da quantidade de unidades vendidas necessárias para que seja atingido o Ponto de Equilíbrio Econômico (PEE) é
R$ 1.150.000,00.
R$ 1.350.000,00.
R$ 1.200.000,00.
R$ 1.370.000,00.
Com base em conceitos da contabilidade de custos relacionados à análise Custo-Volume-Lucro, a quantidade ou valor que uma empresa está operando acima do seu ponto de equilíbrio operacional ou contábil é:
O Ponto de Equilíbrio Contábil (PEC) será alcançado quando as vendas atingirem o montante de:
R$ 588.300,00.
R$ 816.300,00.
R$ 888.300,00.
R$ 916.300,00.
A Companhia Alfa é uma empresa industrial que fabrica unicamente o Produto Beta. Dados extraídos da contabilidade da empresa demonstraram que ela produziu e vendeu 500 unidades do Produto Beta durante o período T1. O preço médio unitário de venda desse produto para o período foi $ 100, com custos e despesas variáveis médias unitárias de $ 40. O total dos custos e despesas fixos da empresa em T1 foi $ 18.000, dos quais $ 6.000 se referem à depreciação dos ativos imobilizados. Em 31/12/T0, a empresa apresentou um Patrimônio Líquido de $ 80.000, e seus proprietários possuem um custo de oportunidade do capital próprio investido de 15%. Com base nessas informações, assinale a alternativa correta.
A Companhia Alfa operou abaixo de seu Ponto de Equilíbrio Financeiro em T1.
O volume de produção e vendas da Companhia Alfa no período T1 foi rigorosamente igual ao seu Ponto de Equilíbrio Econômico.
Uma redução de 20% no preço médio de venda unitário do Produto Beta faria a Companhia Alfa não atingir seu Ponto de Equilíbrio Contábil no período T1.
O Ponto de Equilíbrio Financeiro da Companhia Alfa no período T1 foi maior que o seu Ponto de Equilíbrio Contábil.
Um aumento de $ 3.000 no total dos custos e despesas fixos desembolsados pela Companhia Alfa para o período T1 provocaria um aumento de 100 unidades em seu Ponto de Equilíbrio Financeiro.
A partir da representação gráfica das relações Custo-volume-lucro, assinale a alternativa correta.
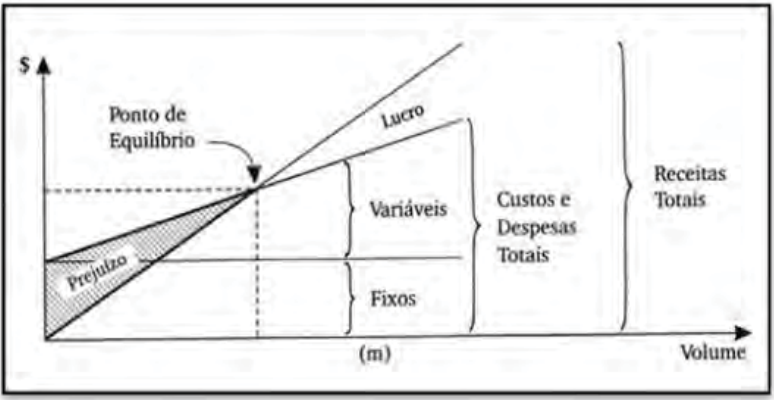
Fonte: Contabilidade de Custos. Martins, Eliseu. 9ª ed. São Paulo: Atlas, 2003.
O ponto de equilíbrio contábil é dado pelo encontro das retas das receitas totais e dos custos e despesas variáveis.
O ponto de equilíbrio contábil é o ponto que acima dele a empresa passa a ter prejuízos.
A margem de segurança coincide com o ponto de equilíbrio contábil.
O Ponto de Equilíbrio Econômico é dado pelo encontro das retas dos custos e despesas fixas e custos e despesas variáveis.
À medida que aumenta a Margem de Segurança, aumenta a Alavancagem Operacional.
No que tange à análise e interpretação na apuração de custos, o valor da diferença entre o preço praticado pela empresa em suas mercadorias vendidas, e os custos e as despesas variáveis incorridos, representa
o lucro bruto.
o lucro líquido marginal.
o ponto de equilíbrio.
o custo marginal.
a margem de contribuição.
Segundo Padoveze (2013), a Margem de Contribuição e o Ponto de Equilíbrio são informações importantes que auxiliam na tomada de decisão das empresas. A empresa Controle S/A, que produz um único produto, no último mês vendeu um total de R$ 600.000,00 e teve como custos variáveis o montante de R$ 120.000,00 e despesas variáveis de R$ 60.000,00. Os custos fixos do período totalizaram R$ 350.000,00. Sabendo-se que durante o período foram vendidas 6.000 unidades do produto. Assinale a alternativa que apresenta respectivamente a Margem de contribuição unitária em Reais e o ponto de equilíbrio contábil da empresa em unidades.
R$ 420.000,00 e 6.000 unidades
R$ 70,00 e 6.000 unidades
R$ 70,00 e 5.000 unidades
R$ 80,00 e 5.125 unidades
Sabendo que a Cia. das Indústrias deseja obter um lucro de R$ 405.000,00 apurado de acordo com o método de custeio variável, o ponto de equilíbrio econômico da Cia. das Indústrias, em quantidade, é de
1.000.
1.200.
1.500.
2.500.
2.700.
O ponto de equilíbrio representado no gráfico é o
global.
econômico.
financeiro.
contábil.
A alternativa que apresenta uma situação, que sob o ponto de vista da contabilidade gerencial, se relaciona com o ponto de equilíbrio contábil é:
lucro máximo.
lucro mínimo.
lucro zero.
só a cobertura dos custos.
só a cobertura das despesas.



