







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa produz e vende exclusivamente um produto. Seu preço de venda é de R$ 500,00 e a soma de seus custos e despesas variáveis unitários é de R$ 200,00.
Os custos fixos da empresa, em fevereiro de 2016, foram de R$ 30.000,00 e as despesas administrativas de R$ 15.000,00.
Além disso, os sócios exigem da empresa lucro líquido de R$ 50.000,00.
Assinale a opção que indica o ponto de equilíbrio econômico da empresa, em fevereiro de 2016, considerando alíquota de imposto sobre a renda e contribuição social de 25%.
R$ 75.000,00.
R$ 137.500,00.
R$ 158.333,33.
R$ 186.111,11
R$ 408.333,33.
Analise as seguintes características de uma determinada empresa:
Custos e Despesas Variáveis $ 1.000/un.
Custos e Despesas Fixos $ 8.000.000/ano
Preço de Venda $ 1.200/un.
Capital próprio (Patrimônio Líquido) investido $ 20.000.000
Taxa de juros 10% a.a.
Depreciação $ 1.600.000
Com base nesses dados, assinale a opção que corresponde ao Ponto de Equilíbrio Financeiro, Contábil e Econômico dessa empresa, respectivamente.
$ 50.000 un./ano, $ 40.000 un./ano e $ 32.000 un./ano
$ 32.000 un./ano, $ 40.000 un./ano e $ 50.000 un./ano
$ 32.000 un./ano, $ 48.000 un./ano e $ 40.000 un./ano
$ 40.000 un./ano, $ 32.000 un./ano e $ 50.000 un./ano
$ 48.000 un./ano, $ 50.000 un./ano e $ 32.000 un./ano
A empresa Examina Ltda. pretende abrir uma filial para realizar um dos exames de diagnóstico por imagem. Para isso, elaborou duas propostas de orçamento, com equipamentos distintos, que são apresentadas a seguir:
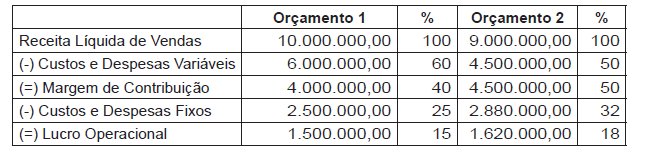
Os valores do Ponto de Equilíbrio Contábil (PEC) do Orçamento 1 e do Orçamento 2 em valores de receita líquida, são, respectivamente, em reais,
Com base nas informações apresentadas a seguir, calcule o Ponto de Equilíbrio Financeiro (PEF) para a operação de carregamento de contêineres cheios do Porto Paraná.
Sabe-se que o valor da tarifa cobrada pelo carregamento é de R$ 37,30 por unidade e que está previsto o embarque de 7.500 contêineres no mês de dezembro de 2016, o PEF em unidades é de:
1.370 contêineres.
1.740 contêineres.
3.150 contêineres.
3.520 contêineres.
Suponha que a Diretoria de Pesquisa e Inovação do IFCE fosse realizar o evento ´Feira de Inovação e Pesquisa’ (FIP) e que, após a elaboração, análise e avaliação do projeto, tivesse custos operacionais fixos de R$ 150.000,00 (cento e cinquenta mil reais), que a taxa de inscrição para o evento fosse R$ 52,50 (cinquenta e dois reais e cinquenta centavos) e que seus custos operacionais variáveis fossem de R$ 15,00 (quinze reais) por inscrito. Após a análise da relação custovolume-lucro, o ponto de equilíbrio do projeto da Diretoria de Pesquisa e Inovação seria de
4100.
3950.
4000.
4050.
4150.
Relativamente aos conceitos de Contabilidade de Custos, relacione a Coluna 1 à Coluna 2.
Coluna 1
1. Alavancagem Operacional.
2. Ponto de Equilíbrio.
3. Margem de Segurança.
Coluna 2
( ) Nesse estágio, o volume de vendas é suficiente para cobrir os custos e as despesas totais. Será calculado comparando a receita total derivada da venda de produtos fabricados pela empresa, com os custos e despesas necessários à realização dessas receitas.
( ) É a diferença entre a receita total auferida pela empresa e a receita total no ponto de equilíbrio. Determina a folga no nível de vendas da empresa, podendo ocorrer diminuição do volume de vendas, sem que esta entre na faixa de prejuízo operacional.
( ) Indicador que mostra quantas vezes o percentual de aumento promovido no volume de produção e venda gerou de percentual de aumento no resultado da empresa.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
1 – 2 – 3.
2 – 1 – 3.
2 – 3 – 1.
3 – 2 – 1.
3 – 1 – 2.
Uma empresa de computadores vende cada unidade ao preço de R$ 2.750,00. A margem de contribuição unitária é igual a R$ 975,00 e os custos mensais fixos da empresa atingem um total de R$ 101.400,00. Assinale a alternativa que representa quantos computadores a empresa precisa vendar para alcançar o seu ponto de equilíbrio.
124 computadores.
114 computadores.
184 computadores.
144 computadores.
104 computadores.
Uma empresa possui o ponto de equilíbrio de quantidade igual a 25.000. O custo variável por unidade é igual a R$ 36,00 e o preço de venda é igual a R$ 44,00. Sendo assim, qual é o custo fixo total desta empresa?
R$ 200.000,00.
R$ 300.000,00.
R$ 100.000,00.
R$ 400.000,00.
Não há dados suficientes para determinar o custo fixo.
A empresa Gama e Filhos Ltda apresenta a seguinte estrutura de custos e vendas:
Vendas | $ 1.500,00 | |
Gastos ($) | Variáveis ($) | Fixos ($) |
Matéria Prima | 540,00 | - |
Mão de obra direta | 280,00 | - |
CIF | 80,00 | 40,00 |
Despesas de marketing | - | 150,00 |
Despesas administrativas | - | 90,00 |
Marque a opção que representa o ponto de equilíbrio da Gama e Filhos Ltda.
$320
$600
$1.180
$2.250
$700
A quantidade de produto, no Ponto de Equilíbrio Contábil, é aumentada quando:
a empresa aumenta o custo fixo e o restante permanece constante.
a empresa aumenta o preço de venda unitário do produto e o restante permanece constante.
a empresa diminui o custo fixo e o restante permanece constante.
a empresa diminui o custo variável unitário do produto e o restante permanece constante.

O Ponto de Equilíbrio Financeiro, em unidades, são
O ponto de equilíbrio contábil da Indústria Magnata S.A. era, em quantidade,
373.
300.
75.
326.
425
O Porto Paraná está avaliando a operação de armazenagem e carregamento de veículos montados e, para tanto, levantou os custos, despesas e valor da tarifa cobrada por esses serviços.
Sabendo que o Porto Paraná cobra R$ 20,00 por unidade pelo carregamento de veículos montados e tarifa de armazenagem no pátio no valor de R$ 4,00 por dia, o Ponto de Equilíbrio Contábil (PEC) em valor é de:
R$ 50.953,85.
R$ 59.780,00.
R$ 62.080,00.
R$ 72.057,14.
Avalie os dados da operação de armazenagem e carregamento de veículos montados do Porto Paraná.
A Margem de Segurança em valores é de:
R$ 43.160,00.
R$ 50.440,00.
R$ 93.600,00.
R$ 144.040,00.
Uma indústria apresentou os seguintes dados de produção em determinado período:
Produção acabada e vendida no período | 5.000 unidades |
Preço de venda unitário | R$ 80,00 |
Custos variáveis totais no período | R$ 150.000,00 |
Custos fixos totais no período | R$ 250.000,00 |
Depreciação (já inclusos nos Custos Fixos Totais) | R$ 40.000,00 |
Ponto de Equilíbrio Financeiro (PEF) será de:
2.000 unidades.
4.200 unidades.
4.800 unidades.
5.000 unidades.
Uma indústria produz determinado produto com as seguintes informações: preço unitário de R$ 40,00; custo variável unitário de R$ 12,00; e despesa variável que corresponde a 10% da receita bruta. A empresa tem, ainda, custos fixos mensais de R$ 15.000,00 e despesas fixas mensais de R$ 3.000,00. Determine o valor da receita de vendas (em reais) que a empresa precisa para atingir o Ponto de Equilíbrio Contábil.
750.
12.000.
21.429.
30.000.
45.000
Uma Sociedade apresentou os seguintes dados, para efeito de planejamento de vendas para o mês de setembro de 2015:
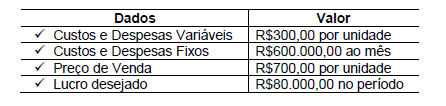
Com base nos dados apresentados, é CORRETO afirmar que o Ponto de Equilíbrio Contábil é de:
1.500 unidades.
1.700 unidades.
600 unidades.
680 unidades.



