







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As informações abaixo foram extraídas das demonstrações financeiras de uma empresa.
Caixa = R$ 2.500,00
Contas a receber = R$ 10.000,00
Contas a pagar = R$ 6.000,00
Custo do capital investido = R$ 20.000,00
Depreciação = R$ 5.000,00 por período
Estoques = R$ 2.500,00
Lucro operacional líquido = R$ 100.000,00
Lucro bruto = R$ 120.000,00
Considerando-se os valores acima, o Valor Econômico Agregado (EVA), em reais, foi de
80.000,00
91.000,00
97.500,00
100.000,00
121.000,00
Os custos fixos e variáveis possibilitam aos gestores estabelecer relações de proporção entre os gastos para produzir o produto ou serviço e as receitas da empresa, comparativamente aos volumes produzidos e/ou vendidos. Tais relações são de suma importância para decidir pelo aumento ou redução de volumes de produção, descontinuidade de algum produto, acréscimo de produtos, etc.
Sobre o "Ponto de Equilíbrio", foram feitas as seguintes afirmativas:
I - Também é conhecido como BREAK-EVEN POINT.
II - Corresponde a quanto a empresa precisa fabricar para conseguir recuperar todos os custos e despesas fixos e variáveis.
III- É o ponto em que a empresa não obtém nem lucro nem prejuízo.
IV - Permite visualizar o menor patamar em que a empresa deve manter as suas atividades.
Assinale a opção correta.
Apenas as afirmativas I e II são verdadeiras.
Apenas as afirmativas I, II e III são verdadeiras.
Apenas as afirmativas I, III e IV são verdadeiras.
Apenas as afirmativas II e III são verdadeiras.
Apenas as afirmativas III e IV são verdadeiras.
Os Pontos de Equilíbrio Contábil, Financeiro e Econômico, considerando os dados acima, serão, respectivamente,
160, 240 e 200 unidades.
240, 200 e 160 unidades.
200, 160 e 240 unidades.
$ 200, $ 160 e $ 240.
$ 240, $ 200 e $ 160.
O custo variável unitário do produto. ZETA é R$ 8,00 e o preço de venda unitário esperado é R$ 14,00. As despesas variáveis de vendas por unidade montam a R$ 2,80 e os custos e despesas fixos, a R$ 10.000,00. Sabendo-se que a empresa pretende obter um lucro de R$ 8.624,00, quantas unidades deverão ser vendidas?
5.700
5.809
5.820
5.900
6.480
Uma empresa apresenta as seguintes informações relevantes:
P: Preço de venda médio por unidade, igual a R$ 4,50;
V: Custo variável por unidade, igual a R$ 2,50;
F: Custos operacionais fixos, no valor de R$ 30.000,00.
Considerando-se os dados apresentados, o ponto de equilíbrio, em unidades, é de
6.000
9.000
15.000
16.000
18.000
O ponto de equilíbrio da empresa em apreço será alcançado com a venda de 25,75 unidades.
Ao se analisar a relação custo versus volume versus lucro, pode-se fazer uso da técnica do ponto de equilíbrio, que consiste em determinar o nível de vendas no qual a receita se iguala às despesas e o lucro é zero.
Assinale a alternativa que completa adequadamente as lacunas abaixo. O custo Variável Unitário (CVu) do produto ZEV é R$ 50,00 e a Margem de Contribuição unitária (MCu) representa 0,6 CVu. Os custos e despesas fixos do período montam a R$ 129.000,00. Uma eventual elevação do Preço de Venda unitário de 10% e uma redução de 10% nos Custos Variáveis unitários, promoveria o deslocamento do ponto de equilíbrio econômico de ____________ para ____________ unidades.
3.000 - 4.300
4.300 - 3.000
4.300 - 5.000
5.000 - 3.000
5.000 - 4.800
A análise do ponto de equilíbrio tem algumas limitações. É preciso considerar, por exemplo, que os custos fixos podem variar nas extremidades da faixa de volume de produção estabelecida, e que os custos variáveis tendem a aumentar quando o nível de utilização da capacidade de produção instalada se aproxima de seu limite.
Determinada empresa tem capacidade para produzir 1.500 unidades de seu único produto por mês. Sabe-se que este produto possui preço bruto de venda de R$ 100,00 e os custos e despesas incorridos para produzir e vender este produto são:
Custos fixos: R$ 30.000,00
Custos variáveis: R$ 20,00
Despesas fixas: R$ 10.000,00
Comissões sobre venda: 5% do preço bruto de venda
Impostos sobre venda: 20% do preço bruto de venda
Com base nestas informações e sabendo que o lucro desejado pela empresa é de 15% da receita bruta, o ponto de equilíbrio econômico, em unidades, é
546.
728.
750.
1.000.
1137.
Os custos e despesas fixos da indústria GAMA montam a R$ 190.000,00 e a margem de contribuição unitária representa 60% do preço de venda unitário. A GAMA realizou um investimento de R$ 200.000,00 e deseja ter um retorno de 10%. Desse modo, as vendas totais no período deverão elevar-se a:
R$ 332.800,00
R$ 350.000,00
R$ 354.000,00
R$ 385.000,00
R$ 390.000,00
Espera-se que o ponto de equilíbrio de uma empresa se torne mais alto após a redução em dez por cento do preço médio de vendas de seus produtos.
Em janeiro de 2010 a empresa Gelado Ltda pretende comercializar no mercado catarinense picolés de Limão e de Creme. A empresa estima gastos variáveis de R$ 0,38 para o picolé de Limão e R$ 0,61 para o picolé de Creme. Os gastos fixos gerais são de R$ 17.682,00 mensais. Os preços de venda são de R$ 0,88 de Limão e R$ 1,11 de Creme. Espera-se um lucro mensal de R$ 8.760,00. Para alcançar o lucro pretendido será necessário comercializar:
35.364 picolés.
52.844 picolés.
8.760 picolés.
17.682 picolés.
Considere as seguintes informações da empresa W:
− Custos mais Despesas Variáveis: R$ 40,00 por unidade
− Custos mais Despesas Fixas: R$ 4.000,00 ao ano
− Preço de Venda: R$ 60,00 por unidade
− Patrimônio Líquido: R$ 10.000,00 média anual
− Rentabilidade anual esperada: 10% ao ano
− Depreciação anual: R$ 600,00
O ponto de equilíbrio Contábil, Econômico e Financeiro é respectivamente, em unidades,
200, 180 e 170.
200, 250 e 170.
250, 180 e 120.
250, 120 e 145.
235, 180, e 225.
A Industrial Alexandria Ltda. fabrica, em média, 20.000 caixas de arruelas por mês e está com o seguinte dilema:
• se vender a caixa por R$ 20,00, poderá vender 75% da produção;
• se vender a caixa por R$ 19,00, poderá vender 85% da produção;
• se vender a caixa por R$ 18,00, poderá vender 90% da produção;
• se vender a caixa por R$ 17,00, poderá vender 95% da produção;
• se vender a caixa por R$ 16,00, poderá vender toda a produção.
Sabendo-se que custos e despesas variáveis montam a R$ 10,00 por caixa e que custos e despesas fixos totalizam R$ 70.000,00 por mês, o preço de venda por caixa que a empresa deve adotar para obter o máximo de lucratividade é, em reais, de
16,00
17,00
18,00
19,00
20,00
Determinado produto é vendido por R$10,00. O custo variável unitário é R$ 6,00 e os custos fixos totais são de R$ 60.000,00. O volume vendido é de 40.000 unidades. Se um desconto no preço unitário de 20% fosse praticado e o volume aumentasse para 80.000 unidades, qual seria a variação do resultado da empresa?
O resultado seria o mesmo.
Aumento do resultado de R$ 20.000,00.
Aumento do resultado de R$ 40.000,00.
Redução do resultado de R$ 20.000,00.
Redução do resultado de R$ 40.000,00.
Uma das incertezas mais graves de um projeto está ligada às perspectivas de vendas da empresa. Nesse sentido, há um instrumento que mede o nível mínimo de produção e venda em que a empresa pode funcionar sem perdas, isto é, este instrumento, na verdade, indica o grau em que um erro nas vendas não gera perdas efetivas à empresa. Este contexto se refere à(ao):
análise de sensibilidade.
ponto de equilíbrio.
análise de probabilidade.
cálculo da taxa interna de retorno.
cálculo do custo de oportunidade.
Considere os seguintes dados de uma empresa:
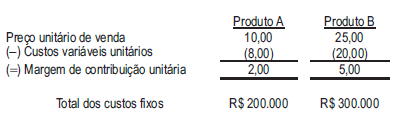
O ponto de equilíbrio econômico dos produtos A e B será, em unidades, respectivamente,
400.000 e 600.000
400.000 e 50.000
100.000 e 60.000
50.000 e 100.000
50.000 e 60.000
A empresa Lando fabrica controles. Cada unidade produzida de controle apresenta um custo variável unitário de R$ 2,00 e é vendida por R$ 4,00. Os custos fixos da empresa totalizam R$ 50.000,00.
Se a empresa exigir uma lucratividade de 50% dos custos fixos, o ponto de equilíbrio econômico da empresa é:
R$ 18.750,00
R$ 25.000,00
R$ 37.500,00
R$ 50.000,00
R$ 75.000,00
Em um sistema cartesiano montado para a determinação do ponto de equilíbrio de uma empresa, em que a ordenada representa o custo total e abscissa representa a quantidade vendida, a chamada área de prejuízo localiza-se à direita do ponto de equilíbrio.



