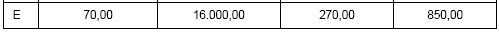Questões de Concurso sobre Cálculo do ponto de equilíbrio (econômico, contábil e financeiro)


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
581 questões encontradas
Questões por página
20
Mais recentes
 

A análise das relações entre custo, volume e lucro, também denominada análise do ponto de equilíbrio ou break even point, é um instrumento de gestão patrimonial de longo prazo, que utiliza projeções ou resultados dos lucros, custos, receitas e volume de produção.


C
Certo

E
Errado

Embora a análise de custo, volume e lucro deva ser realizada para um único produto, uma vez encontrado o seu ponto de equilíbrio e as margens de contribuição e segurança operacional, será sempre possível extrapolar os resultados para os outros produtos da empresa.


C
Certo

E
Errado
Caso o preço de venda de cada unidade produzida seja de R$ 850,00, então a empresa atingirá seu ponto de equilíbrio contábil com a venda de um número de unidades inferior a 167.

C
Certo

E
Errado

O ponto de equilíbrio de um produto poderia ser aumentado por


A

um decréscimo nos custos fixos.


B

um aumento no percentual de margem de contribuição.


C

um aumento nos custos variáveis.


D

um decréscimo nos custos variáveis.

Sabendo-se que, em uma empresa, o custo variável unitário corresponde a 60% do preço unitário de venda, e os custos fixos montam a R$ 15.000,00 no período, conclui-se que o ponto de equilíbrio será alcançado quando as receitas atingirem R$ 37.500,00.


C
Certo

E
Errado
Entre os principais conceitos utilizados na análise de custovolume- lucro, destacam-se a definição de ponto de equilíbrio operacional, que representa o nível de vendas necessário para cobrir todos os custos operacionais, e o ponto de equilíbrio financeiro, que corresponde ao nível de lucro necessário para serem garantidos os encargos fixos e os dividendos sobre ações preferenciais.

C
Certo

E
Errado

A Indústria Pangea S/A apresentou, em um determinado mês, o seguinte quadro de custos e despesas variáveis e fixas, com valores em reais:
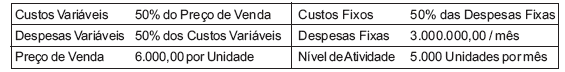
Imagem associada para resolução da questão

Com base exclusivamente nos dados acima, o ponto de equilíbrio contábil (operacional) da empresa, em unidades, é


A
3.000

B
2.500

C
2.000

D
1.500

E
750

A Sociedade Aromax produz três tipos de produtos e durante o mês de Novembro de 20X7 apresentou os seguintes dados no seu processo produtivo:
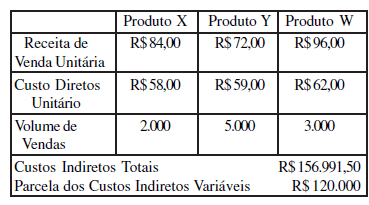
Imagem associada para resolução da questão

O produto mais rentável e o produto que apresenta o melhor ponto de equilíbrio médio contábil são, respectivamente:


A

X e Y;


B

X e W;


C

X e X;


D

W e X;


E

W e Y.

Utilizando-se a técnica de equivalente de produção, o custo total da produção acabada no mês é, em


A

502.500,00


B

487.500,00


C

477.500,00


D

450.500,00


E

435.500,00

Para um ponto de equilíbrio financeiro de 100 unidades, os custos e despesas variáveis, os custos e despesas fixas, o preço líquido de venda unitário e a depreciação devem ser os expressos em:
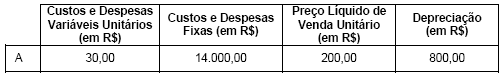

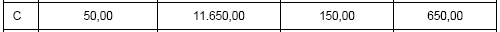
A

Imagem associada para resolução da questão


B

Imagem associada para resolução da questão


C

Imagem associada para resolução da questão


D

Imagem associada para resolução da questão


E

Imagem associada para resolução da questão

Considere a hipótese de o ponto de equilíbrio contábil ter sido calculado com base em custos e despesas fixos que incluem depreciação e amortização, que não representarão desembolso. Nesse caso, é correto afirmar que o ponto de equilíbrio financeiro será obtido a um nível de produção superior ao calculado para a obtenção do equilíbrio contábil.


C
Certo

E
Errado

Considere as seguintes informações sobre a estrutura de uma empresa:

- Custos e despesas variáveis: R$ 100,00 por unidade.

- Custos e despesas fixas: R$ 50.000,00 por mês.

- Preço de venda: R$ 150,00 por unidade.

- Aumento da depreciação: 40%

O ponto de equilíbrio contábil, em unidades, considerando-se que a depreciação representa 20% do total dos Custos de Despesas fixas, é


A

1.080


B

1.100


C

1.120


D

1.180


E

1.200

O conceito de margem de contribuição é amplamente utilizado pelas indústrias. Com relação à tabela acima, é correto afirmar que, em unidades, a quantidade de produção mínima necessária para atingir o ponto de equilíbrio contábil apurado é


A

inferior a 2.500.


B

superior a 2.501 e inferior a 4.000.


C

superior a 4.001 e inferior a 5.500.


D

superior a 5.501.

A partir da tabela, é correto afirmar que o ponto de equilíbrio contábil da empresa, em unidades do produto é


A

inferior a 700.


B

superior a 701 e inferior a 800.


C

superior a 801 e inferior a 900.


D

superior a 901 e inferior a 1.000.


E

superior a 1.001

   
Gerar simulado