







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A margem líquida é utilizada como parâmetro para mensurar o desempenho das organizações. A margem líquida apurada com base nas informações da tabela acima encontra-se entre
10% e 20%.
20% e 30%.
30% e 40%.
40% e 50%.
50% e 60%.
Uma indústria que produz 6.000 unidades de certo produto incorre em custos fixos de R$ 50.000,00 e custos variáveis de R$ 120.000,00. Sabendo que a empresa trabalha com ponto de equilíbrio de 5.000 unidades vendidas, o preço unitário de venda projetado para o produto é de:
R$ 32,00
R$ 8,40
R$ 34,00
R$ 30,00
R$ 28,60
A margem de segurança operacional é definida como a quantidade de produtos que a empresa precisa vender para pagar pelo menos o custo estrutural fixo.
A Cia. Beta, fabricante de caixas, produziu 20.000 unidades no mês de início de suas atividades. Durante o período, foram vendidas 16.000 unidades ao preço de R$ 30,00 cada uma. Os custos e despesas da companhia, no referido mês, foram:
Custos e despesas variáveis, por unidade:
− Matéria-prima ................................................... R$ 8,00
− Mão de obra direta ........................................... R$ 5,00
− CIF variáveis .................................................... R$ 4,00
− Despesas variáveis ................. 10% do preço de venda
Custos e despesas fixos totais do mês:
− Mão de obra indireta ............................... R$ 40.000,00
− Depreciação dos equipamentos industriais ................................................ R$ 18.000,00
− Outros gastos de fabricação ................... R$ 50.000,00
− Salários do Pessoal da Administração .... R$ 30.000,00
− Demais Despesas Administrativas .......... R$ 20.000,00
A companhia estima que os custos fixos não se alterem até o nível máximo de produção de 50.000 unidades.
Assumindo o custeio variável, o ponto de equilíbrio da companhia, em unidades, corresponde a
50.000.
12.153.
5.000.
15.800.
10.800.
O ponto de equilíbrio contábil, em unidades, situa-se entre
500 e 549.
550 e 599.
600 e 649.
650 e 699.
700 e 749.
A Indústria Parnaíba Ltda. levantou os seguintes custos do seu produto:
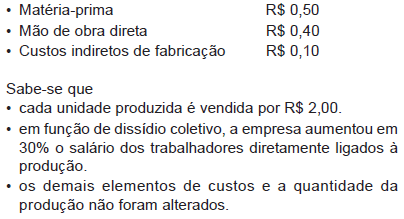 .
Considerando apenas as informações acima, para que a empresa mantenha a mesma margem de lucro que vinha obtendo antes do aumento salarial, ela terá que vender cada unidade, em reais, por
2,12
2,18
2,20
2,24
2,30
Aumento no custo direto variável provoca aumento proporcional na margem de contribuição unitária.
O ponto de equilíbrio financeiro, diferentemente do ponto de equilíbrio econômico, leva em consideração as depreciações e, consequentemente, a necessidade de recomposição do capital da empresa, bem como uma taxa de retorno sobre o capital próprio.
Ao se reduzir o preço de vendas em R$ 90,00, o ponto de equilíbrio contábil apurado será inferior a 190 unidades.
Considerando apenas os dados hipotéticos acima, é correto afirmar que o ponto de equilíbrio, em quantidade, vale
115 unidades.
300 unidades.
415 unidades.
500 unidades.
615 unidades.
Em Vale Dourado, existem duas indústrias que produzem e vendem caixas acústicas. O mercado absorve 4.000 unidades por mês, divididas igualmente pelas duas indústrias cujas estruturas de receitas, custos e despesas, em abril de 2009, foram, em reais:

No mês seguinte, devido à entrada no mercado da representação de uma empresa chinesa, as duas empresas locais se viram obrigadas a reduzir o preço de venda em 10%.
Com base apenas nos dados acima, considerando o conceito de estruturas diferenciadas e as relações custo/volume/ lucro, os pontos de equilíbrio contábil (ou operacional) das Indústrias A e B após a redução do preço de venda, serão, respectivamente, de quantas unidades?
Considerando a análise das relações entre custo, volume e lucro, assinale a opção correta.
A quantidade de equilíbrio varia de forma diretamente proporcional ao custo unitário do produto.
O ponto de equilíbrio determina o momento em que a receita bruta obtida com as vendas se iguala ao total dos custos variáveis de produção.
A margem de contribuição é obtida pela diferença entre a receita bruta e os custos fixos e variáveis.
As variações no lucro dependem sempre das variações nos preços dos produtos vendidos.
Dada uma variação percentual no volume de vendas, a variação percentual esperada no lucro operacional da empresa deve ser calculada pela variação nas vendas dividida pelo índice de alavancagem.
A análise das relações entre custo, volume e lucro, também denominada análise do ponto de equilíbrio ou break even point, é um instrumento de gestão patrimonial de longo prazo, que utiliza projeções ou resultados dos lucros, custos, receitas e volume de produção.
Embora a análise de custo, volume e lucro deva ser realizada para um único produto, uma vez encontrado o seu ponto de equilíbrio e as margens de contribuição e segurança operacional, será sempre possível extrapolar os resultados para os outros produtos da empresa.



