







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Beta produz e vende um único produto. No mês de dezembro, Beta produziu e vendeu 1.000 unidades, tendo incorrido em custos e despesas totais no valor de R$ 95.000,00. O preço unitário líquido de venda foi R$ 100,00 e a margem de contribuição unitária correspondia a 20% deste valor. O Ponto de Equilíbrio Contábil do mês de dezembro, em quantidade, foi
750 unidades.
4.750 unidades.
950 unidades.
4.000 unidades.
188 unidades.
O setor de contabilidade de uma indústria apurou os seguintes valores relacionados com a produção e vendas de um determinado mês:
Informações | Valores |
Custos fixos | R$ 150.000.00 |
Custos variáveis totais | R$ 360.000.00 |
Quantidade produzida e vendida | 2.000 unidades |
Despesas fixas | R$ 100.000.00 |
Receita total de vendas | R$ 1.040.000.00 |
Despesas variáveis | R$ 120.000.00 |
Assinale a alternativa que representa a quantidade de unidades vendidas que determinou o alcance do ponto de equilíbrio contábil nesse mês.
365
892
893
924
1.404
Muitos negócios são implementados sem que ao menos o gestor tenha uma visão clara do ponto de equilíbrio a ser atingido para que o negócio tenha viabilidade. Uma das medidas para avaliar esse critério é o ponto de equilíbrio operacional, cuja melhor definição é:
quantidade de vendas que deve ser efetuada para cobrir todos os custos e despesas fixas, e geração de lucro para a remuneração do capital investido;
quantidade de unidades a ser produzida para cobrir todos os custos e despesas fixas, e geração de lucro para a remuneração do capital investido;
quantidade de vendas que deve ser efetuada para cobrir todos os custos e despesas fixas, e para remunerar o capital do investidor considerando ainda a depreciação;
quantidade de unidades a ser produzida para cobrir todos os custos e despesas fixas, e para cobrir os valores de depreciação e amortização;
quantidade de vendas que deve ser efetuada para cobrir todos os custos e despesas fixas, não levando em conta os aspectos financeiros e não operacionais.
O ponto de equilíbrio contábil da empresa, em unidades, é
350.
500.
400.
560.
700.
A informação de custos, além de permitir aos administradores a visualização da execução orçamentária, fornece instrumentos para o processo decisório, como a análise do ponto de equilíbrio.
Certo
Errado
Uma determinada instituição de ensino superior foi colocada à venda. Estavam disponíveis as seguintes informações sobre essa instituição: Número total de alunos – 4.000 alunos. Valor médio das mensalidades – R$ 350,00. Custos variáveis por aluno – R$ 150,00. Custos fixos por mês – R$ 380.000,00. Despesas variáveis por aluno – R$ 30,00. Despesas fixas por mês – R$ 87.500,00. Qual a alternativa que apresenta o ponto de equilíbrio contábil em número, inteiro, de alunos?
4.000
1.336
2.598
2.236
2.750
Uma empresa industrial, num determinado período, para produzir 1.000 unidades do produto ALFA, realizou os seguintes gastos:
Seguro da fábrica.....................................R$ 16.000,00
Matéria prima consumida............................. R$ 384,00/unidade
Depreciação dos equipamentos fabris......R$ 14.400,00
Mão de obra direta..................................R$ 96,00/unidade
Outros custos fixos...................................R$ 65.600,00
Sabendo-se que, no período, o preço de venda unitário do produto ALFA era de R$ 800,00, a empresa, para obter um lucro de 20% sobre a receita de venda, deveria produzir e vender a seguinte quantidade:
300 unidades
600 unidades
800 unidades
900 unidades
Uma Sociedade Empresária está analisando a venda de seu produto, lançado recentemente, a R$5,00 por unidade. Os custos e despesas variáveis desse produto totalizam R$4,00 por unidade, e suas despesas fixas são de R$220.000,00 por ano.
O Ativo total da empresa, em 31 de dezembro de 2013, era de R$600.000,00, e espera-se obter um retorno sobre o ativo total que seja superior em 5% à média do retorno do mercado, que é de 18% ao ano.
Sabendo-se que a margem de contribuição unitária é de R$1,00 e, ainda, desconsiderando-se a incidência de impostos sobre o lucro, a quantidade de unidades a serem vendidas para se obter o retorno desejado é de:
220.000 unidades.
250.000 unidades.
328.000 unidades.
358.000 unidades.
Em uma determinada indústria, foram obtidas as seguintes informações contábeis em determinado mês:
custo variável unitário: R$ 100, 00
custos + despesas fixos totais: R$ 1.000, 00
preço de venda unitário: R$ 200, 00
quantidade vendida no mês: 17 unidades
Com base nos dados acima, calcule a Margem de Segurança, e assinale a opção correta.
37,18%
38, 18%
41,18%
43,18%
45,18%
Com base nas seguintes informações, assinale a alternativa que apresenta o Ponto de Equilíbrio Operacional de um projeto de viabilidade econômica. “Capacidade máxima de produção de 18.000 unidades e o mercado possui condições em absorver essa quantidade ao preço de R$ 64,00 por unidade. Os custos fixos mensais são na ordem de R$42.000,00 e o custo variável unitário R$ 36,00”.
3.000 unidades/mês.
7.000 unidades/mês.
1.200 unidades/mês.
1.500 unidades/mês.
2.000 unidades/mês.
A Cia. Laranja fabrica e vende apenas o produto L, cujo preço unitário é de R$ 40,00. Cada unidade de L consome R$ 12,00 de custos variáveis. Além disso, a Cia. Laranja tem despesas variáveis referentes à comissão de vendedores, que corresponde a 10% da receita bruta. A empresa tem, ainda, custos fixos mensais de R$ 15.000,00 e despesas fixas mensais de R$ 3.000,00.
O valor da receita de vendas (em reais) que a Cia. Laranja precisa auferir mensalmente para funcionar no Ponto de Equilíbrio Contábil é de
Uma Sociedade Empresária apresentou as seguintes projeções de custos para o ano de 2014:
- Preço de venda: R$40,00 por unidade.
- Custos variáveis: R$32,00 por unidade.
- Custos fixos totais: R$80.000,00 por ano.
- Depreciação: R$6.400,00 por ano, já incluída nos Custos Fixos Totais.
Em 31.12.2013, o Patrimônio Líquido da empresa era de R$160.000,00, e a administração da empresa determinou que o lucro do ano de 2014 deverá ser o equivalente a 7% do Patrimônio Líquido de 2013.
Com base nos dados acima, assinale a opção CORRETA.
O Ponto de Equilíbrio Contábil da empresa, em 2014, é de 10.800 unidades, e o Ponto de Equilíbrio Econômico, em 2014, é de 10.000 unidades.
O Ponto de Equilíbrio Contábil da empresa, em 2014, é de 9.200 unidades, e o Ponto de Equilíbrio Econômico, em 2014, é de 10.800 unidades.
O Ponto de Equilíbrio Econômico da empresa, em 2014, é de 11.400 unidades, e o Ponto de Equilíbrio Financeiro da empresa, em 2014, é de 9.200 unidades.
O Ponto de Equilíbrio Financeiro da empresa, em 2014, é de 10.000 unidades, e o Ponto de Equilíbrio Contábil da empresa, em 2014, é de 11.400 unidades.
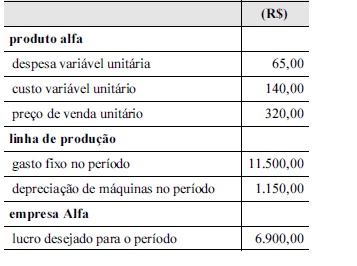
A tabela acima apresenta dados relacionados à empresa Alfa, que fabrica, unicamente, o produto alfa. Com base nessas informações, assinale a opção correta em relação à análise de custo-volumelucro.
Para melhor conhecimento do negócio, uma empresa realizou um levantamento de suas atividades, obtendo os seguintes dados:
Aluguel do prédio onde o processo fabril é operacionalizado: R$ 36.000,00.
Depreciação de máquinas: R$ 60.000,00.
Salário do supervisor de fábrica: R$ 9.000,00.
Material secundário utilizado na fabricação de produtos: R$ 5,00 por unidade.
Matéria-prima: R$ 35,00 por unidade.
Mão de obra direta: R$ 20 por unidade.
Preço de venda: R$ 80,00 por unidade.
Considerando as informações acima, qual alternativa correta?
A margem de contribuição unitária do produto fabricado é de R$ 25,00.
Para atingir o ponto de equilíbrio, a empresa deverá vender 5.250 unidades.
Para se atingir o ponto de equilíbrio, a receita total deverá ser igual ao triplo dos custos e despesas fixos.
Se a empresa desejar um retorno de 5% ao mês sobre o valor total dos custos e despesas fixas, deverá vender 5.725 unidades.
O lucro obtido ao se vender 4.000 unidades é de R$ 15.000,00.



