







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que uma empresa produz um único produto e possui as seguintes características:
Custo variável unitário: R$ 1,20/u
Preço de venda: R$ 6,00/u
Despesas variáveis: 30% do preço de venda
Custos fixos: R$ 200.000,00/mês
Despesas fixas: R$ 160.000,00/mês
O ponto de equilíbrio contábil, em unidades, é:
Uma indústria está lançando no mercado um produto com as seguintes características:
Classe de custo | valor |
Despesas e Custos fixos totais | R$ 650.000,00 |
Montante de lucro desejado | R$ 97.500,00 |
Despesas e Custos Variáveis unitários | R$ 12,50 |
Preço de venda unitário | R$ 32,50 |
Expectativa de venda mensal | 35.000 unidades |
Com base nos dados apresentados, é correto afirmar que
a margem de segurança é de R$ 12,50.
o ponto de equilíbrio contábil é de 20.000 unidades.
a margem de contribuição é de R$ 32,50 por unidade.
o ponto de equilíbrio econômico é de 25.000 unidades.
o lucro obtido nas condições especificadas seria de R$ 50.000,00
A empresa industrial Só Trabalho S.A., ao analisar o processo de produção e venda de seu único produto em um determinado mês, obteve as seguintes informações:
Custos fixos: R$ 138.000,00 por mês
Custos variáveis:
Matéria-prima: R$ 15,00 por unidade
Mão de obra direta: R$ 12,00 por unidade
Despesas fixas: R$ 27.600,00 por mês
Despesas variáveis com frete: R$ 5,00 por unidade
Preço bruto de venda: R$ 200,00 por unidade
Comissões sobre venda: 5% do preço bruto de venda
Impostos sobre venda: 10% do preço bruto de venda
Com base nessas informações e sabendo que a empresa Só Trabalho S.A. deseja obter lucro mensal de R$ 276.000,00, o ponto de equilíbrio econômico é de
1.200 unidades.
3.200 unidades.
1.000 unidades.
3.000 unidades.
3.089 unidades.
A empresa Costureira S.A. produz quatro produtos: Calça, Saia, Shorts e Blusa. As informações referentes a cada produto, cujos valores estão em reais, são apresentadas a seguir:
Produtos | Calça | Saia | Shorts | Blusa |
Preço líquido de venda (por unidade) | 80,00 | 70,00 | 60,00 | 55,00 |
Custos variáveis (por unidade) | 30,00 | 25,00 | 10,00 | 8,00 |
Custos fixos (por unidade) | 10,00 | 6,00 | 8,00 | 6,00 |
Despesas variáveis (por unidade) | 4,00 | 2,00 | 6,00 | 2,00 |
Despesas fixas (por unidade) | 2,00 | 1,00 | 3,00 | 1,00 |
Os custos fixos são comuns aos quatro produtos e alocados com base nos volumes produzidos. As despesas fixas são alocadas em função das despesas variáveis unitárias. Sabendo que a empresa tem recursos limitados para investir em propaganda e que o seu objetivo é a maximização do lucro, a ordem de prioridade em que os produtos devem ter sua venda incentivada é:
Calça, Saia, Shorts e Blusa.
Shorts, Calça, Blusa e Saia.
Shorts, Blusa, Calça e Saia.
Calça, Blusa, Shorts e Saia.
Blusa, Saia, Calça e Shorts.
A empresa Alpha Ltda, no mês de maio, apresentou custos e despesas fixos totais no valor de R$ 650.000,00 e obteve receita bruta no valor de R$ 1.750.000,00. O contador da empresa calculou o Ponto de Equilíbrio Contábil e apurou o valor de R$1.600.000,00. Nesse contexto, qual o valor da Margem de Segurança?
R$ 1.100.000,00.
R$ 150.000,00.
R$ 950.000,00.
R$ 2.250.000,00.
R$ 2.400.000,00.
Também conhecido por análise da relação custo/volume/lucro, o ponto de equilíbrio ignora aspectos relacionados com a formação dos estoques, pressupondo que toda a produção seja vendida instantaneamente. Acerca do assunto, assinale a alternativa correta.
A empresa atinge o seu Ponto de Equilíbrio Econômico no momento em que suas receitas e seus custos e despesas se igualam.
Na análise básica da relação Custo/Volume/Lucro, a fórmula usada é a do Ponto de Equilíbrio Contábil ou Operacional.
O Ponto de Equilíbrio Contábil é o mais utilizado, por considerar o Custo Médio Ponderado do Capital.
O ponto de Equilíbrio Econômico é o mais relevante, por considerar o ponto de vista do fluxo de caixa.
O Ponto de Equilíbrio Financeiro leva em conta a margem de lucratividade ou retorno do capital investido dos proprietários do capital.
Considere que uma determinada empresa tenha uma receita total na venda de um produto de R$ 800.000,00 e um custo total deste mesmo produto de R$ 880.000,00, sendo que R$ 400.000,00 deste valor são custos fixos.
Considere ainda que o gestor acredita que um investimento de R$ 300.000,00 com novas máquinas (melhoria no processo de produção e na qualidade dos produtos) aumentará as vendas substancialmente, fazendo com que a empresa possa sair do prejuízo.
Considerando esse novo gasto, qual seria o valor das vendas no ponto de equilíbrio e qual seria o valor das vendas para a empresa obter um lucro de R$ 90.000,00?
R$ 1.166.666,00 e R$ 1.316.666,00
R$ 1.750.000,00 e R$ 1.975.000,00
R$ 2.000.000,00 e R$ 2.150.000,00
R$ 2.950.000,00 e R$ 3.175.000,00
R$ 3.000.000,00 e R$ 3.225.000,00
A Equação “Receita Total (RT) – Custos Variáveis (CV) – Custos Fixos (CF) = 0 (zero)” refere-se a:
Custo Padrão.
Ponto de Equilíbrio.
Critério de Rateio.
Resultado Operacional.
Margem de Contribuição.
Levando em conta as variáveis Preço de Venda Unitário (PV), Custo Fixo Total (CF), Custo Variável Unitário (CV), Margem de Contribuição Total (MC) e Quantidade Vendida (QV), analise as seguintes assertivas a respeito do Ponto de Equilíbrio contábil (PE):
I. A quantidade de unidades a serem vendidas para se atingir o PE é obtida por meio da seguinte fórmula: QV = CF÷(PV-CV)
II. O PE é obtido quando MC = CF+(QV×CV)
III. A Margem de Contribuição Total é obtida pela seguinte fórmula: MC = CV × QV
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
Apenas I e III.
Determinada indústria incorreu nos seguintes gastos para produzir seu único produto:
Custos fixos: R$ 60.000,00
Custos variáveis:
Matéria-prima: R$ 10,00/unidade
Mão de obra direta: R$ 5,00/unidade
Despesas fixas: R$ 20.000,00
Despesas variáveis: R$ 2,00/unidade
Comissões de venda: 3% do preço de venda
Informações sobre a venda do produto:
Preço de venda: R$ 100,00/unidade
Impostos sobre a Venda: 10% da receita de vendas
Se a empresa deseja obter um lucro de R$ 130.000,00 e adota o método de custeio por absorção, o ponto de equilíbrio econômico é, em unidades,
1.900
3.000
2.100
2.625
2.715
Considere as informações sobre os dois produtos da Cia. Leites Especiais, conforme tabela abaixo.
Produtos | Leite A (unidade de 1L) | Leite B (unidade de 1L) |
Lucro bruto por unidade | R$ 6,00 | R$ 5,00 |
Margem de contribuição unitária | R$ 4,00 | R$ 3,00 |
Quantidade de material especial por unidade | 2 | 1 |
Quantidade demandada pelo mercado | 200 unidades por semana | 300 unidades por semana |
A Cia. Leites Especiais só consegue comprar 500 unidades de material especial por semana para a produção dos dois tipos de leite. Considerando o seu objetivo de maximizar o lucro, a Cia. Leites Especiais deve produzir e vender as quantidades semanais do Leite A e do Leite B, respectivamente, em unidades, de
100 e 300.
200 e 100.
125 e 250.
200 e 300.
400 e 900.
Uma indústria fabrica um único produto que, em um dado exercício, apresentou os seguintes custos e despesas (em milhares de reais):
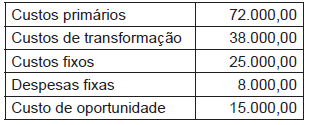
Para que essa indústria atinja o ponto de equilíbrio, a soma das margens de contribuição, em milhares de reais, deve totalizar
Determinada fábrica de aparelhos sonoros tem capacidade para produzir 25.000 unidades de alto-falantes por mês. Em setembro de 2017 foram fabricados e vendidos 20.000 unidades desse produto. A tabela a seguir mostra a demonstração de resultado da empresa, elaborada com base no método do custeio variável.
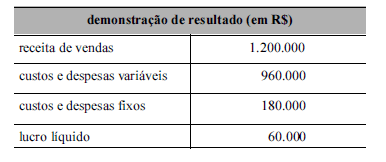
Nessa situação, o ponto de equilíbrio dessa empresa é
Determinada empresa atinge seu ponto de equilíbrio quando obtém uma receita líquida mensal de R$ 900.000,00. Para cada unidade, o preço de venda do único produto com que ela opera é de R$ 3.000,00, e o custo variável é de R$ 2.000,00. Considerando que as deduções da receita bruta correspondem a 20% do faturamento, quantas unidades a empresa necessita vender mensalmente para atingir seu ponto de equilíbrio, sabendo que os custos fixos da empresa totalizam R$ 150.000,00 por mês?
225.
240.
300.
375.
450.
O ponto de equilíbrio representa o nível de atividade a partir do qual um negócio passa a ser rentável. É o ponto em que o total das receitas se iguala ao total de despesas, custos, taxas. Para obtermos o ponto de equilíbrio, definimos a equação dos custos (custos fixos mais custos variáveis); em seguida, definimos a equação das receitas (produtos vendidos vezes o preço unitário de venda); depois, igualamos as duas equações e calculamos, então, o valor do Ponto de Equilíbrio. Considere, para uma empresa qualquer que produz um produto qualquer: os custos fixos em R$10.000,00; os custos variáveis em R$7,50 por unidade; e o preço de venda da unidade em R$10,00. Neste caso, a quantidade vendida de unidades, para atingir o ponto de equilíbrio, será de:
2.500 unidades.
4.000 unidades.
5.000 unidades.
7.500 unidades.
10.000 unidades.



