







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quando se fala em custos, um dos pontos fundamentais refere-se ao ponto de equilíbrio, em que se relacionam três variáveis básicas, quais sejam:
concorrência, fornecedores e previsão de vendas.
ambiente empresarial, gestão e orçamento.
inflação, crescimento e tecnologia.
custo, volume e lucro.
mercado, despesas e receitas.
Atualmente a empresa CIB produz e vende cinco milhões de unidades de canetas por ano, a R$ 0,50 por unidade. Os gastos fixos da empresa são de R$ 900.000,00 por ano e os gastos variáveis são de R$ 0,30 por unidade. Uma nova política de vendas prevê uma redução de R$ 0,04 por unidade nos gastos variáveis e um aumento de 10% nos gastos fixos da empresa. Os pontos de equilíbrio da empresa, relativos à atual política de vendas e à nova política de vendas, são, respectivamente,
4.500.000 canetas e 4.125.000 canetas.
4.600.000 canetas e 4.000.000 canetas.
4.700.000 canetas e 3.725.000 canetas.
4.800.000 canetas e 4.500.000 canetas.
5.000.000 canetas e 4.000.000 canetas.
No mês de agosto de 2017, uma Indústria produziu e vendeu 5.000 unidades de um único produto e apresentou a seguinte Demonstração de Resultado para fins gerenciais, de acordo com o método de Custeio Variável: referente à depreciação das máquinas e equipamentos da Indústria.
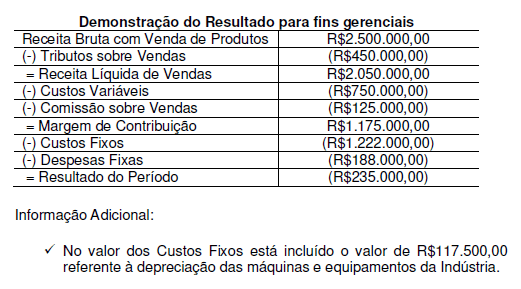
Considerando-se apenas as informações apresentadas, em relação ao ponto de equilíbrio, assinale a alternativa INCORRETA.
Considere seguinte composição (Martins, 2010), de uma determinada empresa:
Custos + Despesas Variáveis | R$ 10,00 por unidade. |
Custos + Despesas Fixas | R$ 4.000,00 por período. |
Preço de Venda | R$ 30,00 por unidade |
A alternativa que apresenta o resultado CORRETO do Ponto de Equilíbrio Contábil em unidades por período é:
200
400
150
1000
2000
Uma sociedade empresária fabrica e vende exclusivamente o produto Z.
Cada unidade de Z é vendida por R$ 20,00, sendo que é paga uma comissão de 10% na venda a seus vendedores. Além disso, seus custos de produção fixos e variáveis são, respectivamente, R$ 15.000 por mês e R$ 8 por unidade. Ainda, a sociedade empresária incorre em despesas fixas de R$ 25.000 por mês.
Indique a opção que indica a margem de segurança da empresa, dado que em dezembro de 2015 ela auferiu receita de vendas de R$ 110.000.
27,27%.
39,39%.
72,73%.
77,27%.
96,36%.
Uma sociedade empresária produz e vende exclusivamente o produto W. Cada unidade de W é vendida a R$ 60,00.
Além disso, seus custos de produção e suas despesas de vendas e administrativas são os seguintes:
Considerando que os sócios exigem um lucro líquido de R$ 80.000 por mês e que a sociedade empresária reconhece seu imposto sobre renda pela alíquota de 25%, assinale a opção que indica seu ponto de equilíbrio econômico.
2.122 unidades.
2.425 unidades.
3.260 unidades.
4.546 unidades.
5.354 unidades.
Uma sociedade empresária vendia apenas o produto A. O preço de venda de A era de R$ 200, sendo que a loja pagava aos vendedores uma comissão de 5% do preço. Além disso, seu custo variável unitário era de R$ 80.
No mês de novembro de 2015, os gastos fixos da loja foram de R$ 300.000, sendo que nesses estava incluída a despesa de depreciação de R$ 40.000.
Assinale a opção que indica o ponto de equilíbrio financeiro da loja.
1.300 unidades.
2.167 unidades.
2.364 unidades.
2.728 unidades.
3.091 unidades.
No que diz respeito à análise do desempenho econômico de um projeto de planta industrial, é correto afirmar que
o ponto de equilíbrio (PE) deve ser o maior possível.
a taxa interna de retorno (TIR) deve ser menor que a taxa de retorno do mercado financeiro, viabilizando o empreendimento.
um menor ponto de equilíbrio (PE) está associado a um bom desempenho econômico da planta.
o demonstrativo do resultado do exercício (DRE) é apenas um quadro ilustrativo do desempenho econômico da planta, não contribuindo para a obtenção de outros parâmetros da avaliação econômica.
a igualdade dos fluxos de caixa do empreendimento e do empreendedor é indicativo do desempenho econômico da planta.
Uma empresa de casinhas ecológicas para cachorro apresenta custos fixos anuais de R$ 450 mil, responsáveis pela produção de 9.500 casinhas por ano. Cada casinha é vendida por R$750, sendo que o custo variável unitário é de R$500.
Baseado no conceito de Samanez (2009, p.112), que define o ponto de equilíbrio operacional de uma empresa como “o nível de vendas em que o LAJIR se iguala a zero”, pode-se afirmar que o ponto de equilíbrio operacional desta empresa é de:
180 unidades por ano.
600 unidades por ano.
900 unidades por ano.
1.800 unidades por ano.
1.200 unidades por ano.
No processo de planejamento financeiro, uma ferramenta relevante é o cálculo do Ponto de Equilíbrio. É correto afirmar que o cálculo do Ponto de Equilíbrio fornece o volume de vendas necessário para cobrir
o custo fixo.
o custo variável.
as despesas financeiras.
o passivo de curto prazo.
os custos operacionais fixos e variáveis.

O Ponto de Equilíbrio Operacional, em unidades, são
Uma empresa que mantém um sistema de controle de gastos extremamente eficaz e cujas informações são extraídas em tempo real, identificou as seguintes informações para o mês de Maio de 2016:
- Despesas fixas R$ 150.000,00.
- Preço de venda unitário R$ 75,00.
- Custos variáveis R$ 35,00.
- Custos fixos R$ 300.000,00.
- Despesas variáveis R$ 25,00.
Somente com base nas informações acima, assinale o ponto de equilíbrio contábil da empresa:
5.000 unidades.
10.000 unidades.
20.000 unidades.
30.000 unidades.
__________________ é uma variável, como o nível de atividade ou volume, que causalmente afeta os custos sobre dado período de tempo.
Direcionador de Custo.
Faixa relevante.
Unidade de Custo.
Objeto de Custo.
Uma empresa produz e vende exclusivamente um produto. Seu preço de venda é de R$ 500,00 e a soma de seus custos e despesas variáveis unitários é de R$ 200,00.
Os custos fixos da empresa, em fevereiro de 2016, foram de R$ 30.000,00 e as despesas administrativas de R$ 15.000,00.
Além disso, os sócios exigem da empresa lucro líquido de R$ 50.000,00.
Assinale a opção que indica o ponto de equilíbrio econômico da empresa, em fevereiro de 2016, considerando alíquota de imposto sobre a renda e contribuição social de 25%.
R$ 75.000,00.
R$ 137.500,00.
R$ 158.333,33.
R$ 186.111,11
R$ 408.333,33.
Uma empresa produz e vende apenas um produto. Esse produto tem preço de venda de R$ 180 e custo variável unitário de R$ 110. Além disso, os vendedores recebem uma comissão de 10% do preço.
Em março de 2016, os gastos fixos incorridos e pagos pela empresa foram os seguintes:
Além disso, incorreu em:
Assinale a opção que indica o ponto de equilíbrio financeiro da loja, em março de 2016.
R$ 72.692,00.
R$ 200.571,00.
R$ 270.000,00.
R$ 276.923,00.
R$ 349.615,00.
Uma empresa fabrica e vende apenas um produto. Seu preço de venda é de R$ 80,00, sendo que 15% do valor são pagos aos vendedores como comissão. Além disso, seu custo variável unitário de produção é de R$ 40,00.
Ainda, a empresa incorre mensalmente em custos de produção e despesas fixos de R$ 50.000,00 e R$ 30.000,00 respectivamente.
A empresa, em janeiro de 2016, vendeu 5.000 unidades do produto.
Assinale a opção que indica a margem de segurança da empresa em janeiro de 2016.
42,86%.
57,14%.
60%.
64,29%.
64,29%.
Quando o total dos lucros marginais, de todos os produtos comercializados por uma empresa, equivalerem ao custo estrutural fixo do mesmo período de tempo objeto da análise, será obtido o
ponto de equilíbrio.
prejuízo por unidade vendida.
lucro operacional bruto.
limite operacional da empresa.
resultado financeiro direto.



