







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
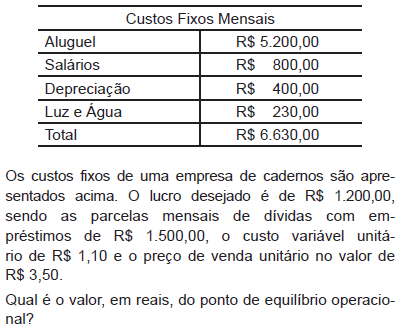
2.763,00
3.220,80
3.262,50
6.630,00
9.670,50
Quanto maior for a razão que fornece o valor da margem de segurança, maior será o risco de se ultrapassar o ponto de equilíbrio.
Atingindo-se o ponto de equilíbrio, cada unidade adicional do produto que se consiga vender aumentará o lucro líquido no mesmo valor da margem de contribuição unitária.
Do Sistema de Custos de determinada empresa foram extraídos os seguintes dados:
- Preço de Venda do Produto - R$ 10.000,00
- Custo Fixo Mensal - R$ 3.000.000,00
- Custo Variável Unitário - R$ 6.000,00
Considerando que essa empresa produz e vende um único produto, para que ela obtenha um lucro líquido mensal de R$ 1.600.000,00 seria necessário que:
a receita mensal fosse de R$ 4.600.000,00;
a receita mensal fosse de R$ 10.600.000,00;
fossem vendidas 1.150 unidades por mês;
fossem vendidas 500 unidades por mês;
fossem vendidas 16.000 unidades por mês.
Uma sociedade empresária produz um produto com preço de venda de R$10,00 por unidade. Os custos variáveis são R$8,00 por unidade e os custos fixos totalizam R$18.000,00 por ano, dos quais R$4.000,00 são relativos à depreciação. O Patrimônio Líquido da empresa é de R$50.000,00 e a sua taxa mínima de atratividade é de 10% ao ano.
O ponto de equilíbrio contábil, econômico e financeiro são, respectivamente:
9.000 unidades por ano, 11.500 unidades por ano e 7.000 unidades por ano.
9.000 unidades por ano, 11.500 unidades por ano e 9.500 unidades por ano.
9.000 unidades por ano, 7.000 unidades por ano e 9.500 unidades por ano.
9.000 unidades por ano, 9.500 unidades por ano e 7.000 unidades por ano.
A margem de segurança da empresa TBZ é igual a 6,25%.
Sabe-se que determinada empresa, para produzir e vender o produto ALFA, incorre em custos variáveis unitários (CVU) no valor de R$ 80,00 para um preço de venda unitário (PVU) no valor de R$ 320,00. Com esta formação de custos, é necessária a venda de 800 unidades mensais do aludido produto para que se possa atingir o Ponto de Equilíbrio (PE), o que é julgado muito alto pela empresa. Para que a empresa possa reduzir o Ponto de Equilíbrio para 500 unidades, deverá ser adotada a seguinte providência em relação à composição dos custos do produto:
aumentar o preço de venda unitário para R$ 400,00;
reduzir o custo variável unitário para R$ 40,00;
reduzir o custo fixo total para R$ 150.000,00;
reduzir o custo fixo total em R$ 52.000,00;
aumentar o preço de venda unitário para R$ 350,00 e reduzir o custo variável unitário para R$ 60,00.
A Indústria KLL Ltda. fabrica roupas infantis. A receita no último semestre foi de R$ 4.682.000,00, com um custo Fabril de R$ 1.576.000,00. Os custos fixos representam 40% do custo fabril. As despesas operacionais da empresa totalizam no período o valor de R$ 1.218.000,00, sendo que as despesas variáveis representam R$ 327.740,00. Os tributos e encargos representam 29,75% da receita. Nessas condições, pede-se, (utilize 4 casas após a vírgula para percentuais)
1.° Calcular o índice do custo variável;
2.° Calcular o índice de margem de contribuição;
3.° Calcular o ponto de equilíbrio contábil;
4.° Calcular a margem de segurança atual; e assinalar a alternativa que apresenta os resultados corretos, respectivamente.
A análise do ponto de equilíbrio presume que há somente um produto ou grupo constante de produtos em que o preço de venda, a eficiência da produção e o custo variável por unidade são constantes.
Uma indústria produz e vende 2.500 camisetas por ano. O preço de venda e o custo variável de cada camiseta produzida são, respectivamente, R$ 36,00 e R$ 9,00. Se o custo fixo anual dessa indústria é de R$ 32.400,00 e se o lucro desejado pelos acionistas representa 15% da receita de vendas, é correto afirmar que
a margem de segurança, em percentual, é igual a 52%.
o grau de alavancagem operacional é igual a 1,82 vezes.
o ponto de equilíbrio contábil se dará quando a receita de vendas alcançar R$ 42.300,00.
o ponto de equilíbrio econômico ocorrerá quando as vendas de camisetas atingirem 1.700 unidades.
a margem de segurança é de R$ 47.700,00.
No momento descrito, a margem de segurança da empresa é superior a 40%.
Considere que determinada empresa tenha despesas fixas mensais de R$ 25.000,00 para comercializar o produto X, cuja despesa variável unitária seja de R$ 70,00. Nesse caso, se o preço unitário de venda for de R$ 120,00, para alcançar o ponto de equilíbrio, a empresa deverá vender 300 unidades do produto X por mês.
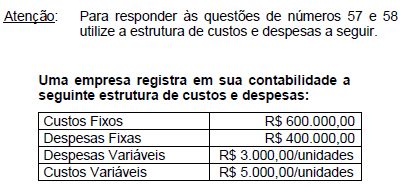
Para que a empresa alcance um lucro esperado de R$ 400.000,00, mantidos todos custos e despesas incorridos e um preço de venda de R$ 10.800,00, quantas unidades devem ser vendidas?
1.000.
850.
700.
500.
650.
Para atingir o ponto de equilíbrio contábil, a empresa deverá vender mais de 1.400 unidades do produto.
Com os dados fornecidos, o preço de venda unitário da mesma para que o ponto de equilíbrio esperado seja de 1.000 unidades produzidas e vendidas, deverá ser
R$ 9.000,00.
R$ 10.000,00.
R$ 8.000,00.
R$ 6.000,00.
R$ 4.000,00.
Alcança-se o ponto de equilíbrio quando a margem de contribuição total apresenta um valor suficiente para a cobertura de todos os custos e despesas fixos.



