







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O ponto de equilíbrio contábil obtido a partir dos dados em apreço é superior a 350 unidades.
As empresas em funcionamento operam em uma faixa de sua capacidade chamada de prática ou normal, em que as receitas e os custos têm um comportamento tal que se pode considerar como constante. Nessas condições, supõe-se que, à medida que aumenta o volume da produção,
o preço de venda unitário diminui.
o custo unitário variável diminui.
o custo unitário fixo permanece o mesmo.
quando se trata de mais de um produto, a combinação de vendas permanece constante.
Para planejar o volume adequado de produção de seu negócio, um pequeno empresário verificou que seus custos fixos eram de R$ 80.000,00, o custo unitário variável, R$ 120,00, e a unidade de seu produto era vendida a R$ 200,00. Para obter um lucro de R$ 20.000,00, esse pequeno empresário deverá produzir e vender
1.250 unidades.
1.000 unidades.
500 unidades.
400 unidades.
Se a empresa restringir suas vendas apenas à loja da fábrica, pode-se afirmar que
operaria com uma margem de segurança de 20%.
apuraria um lucro de R$ 50.000.
registraria prejuízo, se vender 2.200 unidades.
trabalharia com equilíbrio, se vender 2.300 unidades.
obteria uma alavancagem operacional de 1,15 vezes.
Caso a empresa utilizasse uma política de vendas mais agressiva e reduzisse o preço de venda unitário do produto X para R$ 15,00, o ponto de equilíbrio contábil seria maior do que 20.000 unidades.
Caso a empresa comercialize seus produtos por R$ 30, o resultado líquido estará acima do ponto de equilíbrio contábil.
Considerando-se o gráfico do ponto de equilíbrio, quanto mais afastado para cima estiver o volume de receitas atuais da empresa em relação ao seu ponto de equilíbrio, tanto maior será sua:
Caso as despesas e os custos fixos da referida indústria sejam reduzidos em 50%, seu ponto de equilíbrio contábil será menor que 190 unidades.
Assinale abaixo a opção que contém uma assertiva verdadeira.
Custo fixo é o que independe do nível de atividade, mas que varia, em termos unitários, na proporção inversa à variação da quantidade produzida.
Custeio Direto é o sistema de custeamento que consiste em reconhecer como custo dos produtos ou serviços vendidos somente os custos variáveis, enquanto os custos fixos seriam estocados na produção do período.
Custo variável é o que varia linearmente com o nível de atividade, sendo nulo ou igual a zero no ponto de equilíbrio.
Custeio por Absorção é o sistema de custeamento cuja característica básica consiste em separar os custos do período do custo do produto, no qual a avaliação recai apenas no custo dos produtos vendidos.
O ponto de equilíbrio corresponde ao nível mínimo de atividade da empresa em que suas receitas e os custos variáveis se equilibram.
Para um ponto de equilíbrio financeiro de 2.000 unidades serão necessários, na seqüência, custos e despesas variáveis, custos e despesas fixas, preço unitário de venda, depreciação:
A partir do ponto de equilíbrio, o fator determinante para aumentar a alavancagem operacional é a empresa diminuir a margem de contribuição unitária.
As linhas da figura identificadas pelas letras A, B e C se referem, respectivamente, a:
receitas totais, custos e despesas totais e custos e despesas fixos totais.
custos e despesas totais, receitas totais e custos e despesas variáveis totais.
custos e despesas fixas, receitas totais e custo variável médio unitário.
custos e despesas totais, evolução do preço de venda, custos e despesas variáveis totais.
custo médio fixo, custo médio variável e evolução do preço de venda.
A quantidade de unidades de produção no ponto de equilíbrio, considerando-se o preço de venda de $45,00 e o custo variável médio de $20,00, é de:
105 unidades.
92 unidades.
87 unidades.
117 unidades.
78 unidades.
Considere o funcionamento de uma empresa com a seguinte estrutura de preços, custos e despesas:
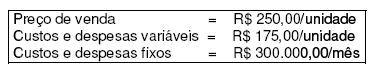
O ponto de equilíbrio para esta empresa é:
4.000 unidades/mês, equivalente a r$ 3.200.000,00/mês.
4.000 unidades/mês, equivalente a r$ 1.000.000,00/mês.
5.000 unidades/mês, equivalente a r$ 5.000.000,00/mês.
5.000 unidades/mês, equivalente a r$ 3.200.000,00/mês.
5.000 unidades/mês, equivalente a r$ 2.000.000,00/mês.
O ponto de equilíbrio, para efeito de contabilidade de custos, representa:
o quanto a empresa deve vender para cobrir seus custos fixos;
a quantidade que a empresa deve vender para ter lucro zero;
a proporção entre custo fixo e variável;
a utilização de custos semi-variáveis;
a situação em que a margem de contribuição é zero.
A empresa Querresse Ltda. tem vendido seu produto Tuv, ao preço unitário de R$ 5,00, embora esse item venha suportando custos variáveis unitários de R$ 4,20.
Sabendo-se que os custos fixos de produção atingem R$ 20.000,00, pode-se dizer que a empresa alcança o ponto de equilíbrio quando produz
2.174 unidades.
4.000 unidades.
4.000 unidades.
4.000 unidades.
25.000 unidades.
Sobre a área preenchida do gráfico, é correto afirmar:
O intervalo marcado indica que um volume de produção abaixo de Q* acarretará receitas totais inferiores aos custos totais.
A área marcada indica as combinações do volume de produção lucrativas para a organização.
A área marcada indica a capacidade de produção da empresa.
A área marcada indica a diferença entre os custos fixos e variáveis.
O intervalo marcado indica as quantidades mínima e máxima ideal para a produção da empresa.
Considere um produto, a partir dos seguintes dados:
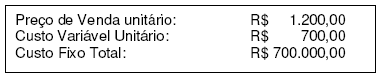
O ponto de equilíbrio, em quantidades desse produto, é:
583 unidades.
1.000 unidades.
1.400 unidades.
10.000 unidades.
14.000 unidades.
Se os custos fixos da companhia aumentarem em 50%, o ponto de equilíbrio da companhia também aumentará em
30%
40%
50%
60%
65%



