Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
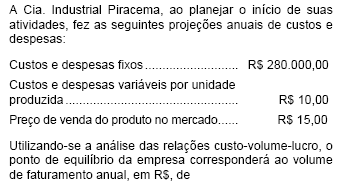
Uma das medidas adotadas para determinar o ponto de equilíbrio da empresa é a margem de contribuição unitária. Assim, a margem de contribuição unitária apurada na situação em apreço é de R$ 150,00.
O ponto de equilíbrio contábil será maior quando a empresa obtiver uma variação desfavorável nos custos de mão-deobra aplicados na produção.
O ponto de equilíbrio contábil, apurado segundo a ótica do custeio variável, é inferior a 570 unidades.
Determinada empresa industrial fabrica e vende dois produtos: M e C. Observe os dados desses dois produtos:
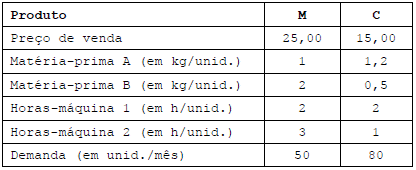
Sabe-se que os recursos são onerosos e limitados, conforme a tabela a seguir:
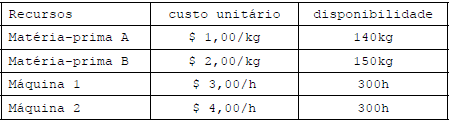
Sabe-se, ainda, que:
I. a empresa não tem como aumentar as suas disponibilidades no próximo mês; portanto, precisa gerenciar aquelas restrições;
II. a empresa tem por política trabalhar sem estoque final de produtos acabados.
Assinale a alternativa que indique quantas unidades a empresa precisa produzir e vender de cada produto no próximo mês para maximizar seu resultado nesse próximo mês.

M = 25; C = 0
M = 0; C = 116,67
M = 44; C = 80
M = 44; C =96
M = 50; C = 80
O ponto de equilíbrio contábil da empresa industrial Grasse, em valores arredondados, é:

840.000,00.
800.000,00.
720.000,00.
640.000,00.
560.000,00.

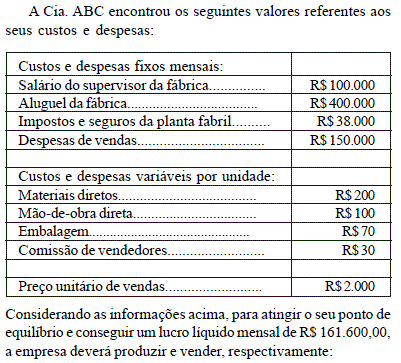
430 e 961 unidades;
430 e 531 unidades;
101 e 403 unidades;
961 e 430 unidades;
101 e 531 unidades.
Se utilizar, exclusivamente, sua rede de distribuição, a empresa precisa produzir 30.000 unidades de barras energéticas por mês, para atingir o ponto de equilíbrio.
O ponto de equilíbrio contábil mensal é superior a 5.950 unidades.
Considere que os custos da mão-de-obra direta e indireta, apresentadas na tabela, aumente de 40%. Nesse caso, o novo ponto de equilíbrio contábil da empresa, em unidades do produto, será
inferior a 600.
superior a 601 e inferior a 700.
superior a 701 e inferior a 800.
superior a 801 e inferior a 900.
superior a 900.
Considerando as informações apresentadas, se o preço de venda praticado for de R$ 18,50 a unidade, o ponto de equilíbrio contábil será 1.870 unidades.
Considerando o preço unitário de R$ 10,50, o ponto de equilíbrio contábil será 12.000 unidades.

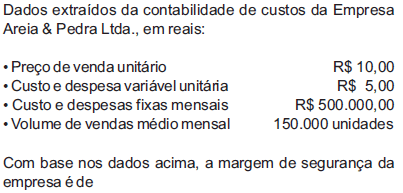
10,00%
23,66%
25,75%
33,33%
36,67%

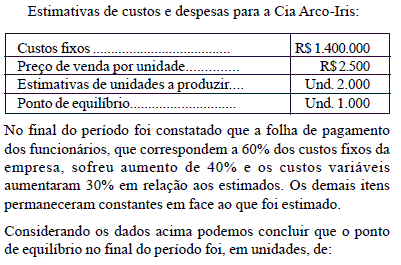
1.000;
1.100;
1.213;
1.341;
1.622.
Como é denominada a margem de segurança vinculada a um conjunto de custos diretos e despesas indiretas, reservada para possibilitar a superação das incertezas do contrato de construção e recompensar a construtora pelos serviços prestados?
O ponto de equilíbrio financeiro mensal é superior a 6.020 unidades.
A quantidade vendida que corresponde ao ponto de equilíbrio contábil de determinada empresa será tanto maior quanto menores forem os seus custos e despesas fixas.
Aceitando a proposta, quantas unidades a empresa deverá vender para equilibrar o seu resultado?
3.500 unidades
3.000 unidades
2.500 unidades
1.000 unidades
500 unidades
O ponto de equilíbrio operacional corresponde ao volume de operações da empresa em que a receita total é superior à soma dos custos fixos e dos custos variáveis.