







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O ponto de equilíbrio contábil, considerando os tributos, proporcionará produção/venda inferior a 50 unidades.
A Demonstração de Resultado Orçado a seguir pertence a uma empresa industrial fabricante de um único produto, e refere-se ao mês de janeiro de 2004:
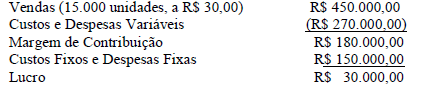
Com base nesses dados, pode-se afirmar que o ponto de equilíbrio contábil, em quantidade física e em valor monetário é :
5.000u e R$ 375.000,00.
15.000u e R$ 420.000,00.
12.500u e R$ 375.000,00.
12.500u e R$ 420.000,00.
O cálculo do ponto de equilíbrio financeiro considera os aspectos vinculados ao fluxo de caixa, desconsiderando o saldo de depreciação, amortização e exaustão.
Na análise CVL, o ponto de equilíbrio (break-even point) nasce da conjugação dos custos totais com as receitas totais. Podem ser calculados três pontos de equilíbrio distintos, que não são necessariamente coincidentes: o contábil (PEC), o econômico (PEE) e o financeiro (PEF). O PEE, por exemplo, é obtido quando a soma das margens de contribuição for igual ao montante suficiente para cobrir todos os custos e as despesas fixos.
Ao considerar os tributos na análise CVL, o gestor poderá estimar a quantidade a ser produzida para obtenção de lucro após o imposto de renda e contribuição social, além de estimar os tributos sobre a receita.
A redução do imposto sobre o lucro, na ordem de 5%, proporcionará uma redução no ponto de equilíbrio contábil, na ordem de 3%.
No ponto de equilíbrio, a receita é maior que o custo fixo ou igual ao custo variável.
A despesa com depreciação tem de ser excluída na apuração do ponto de equilíbrio societário.
O ponto de equilíbrio geral em receita de vendas é atingido com entradas no valor de R$ 65.000,00.
A análise do ponto de equilíbrio permite compreender como o lucro pode ser afetado pelas variações nos elementos que integram as receitas de vendas e os custos e despesas totais. Sob a ótica contábil, o ponto de equilíbrio corresponde a certo nível de atividade em que o lucro é igual à taxa de retorno arbitrada sobre o capital investido
Nos dois tipos de custeio, variável ou por absorção, o resultado será sempre igual ao ponto de equilíbrio calculado em função das relações entre o custo e o volume.
Na hipótese de os custos e despesas fixos corresponderem a R$ 3.000,00 e o lucro desejado, a R$ 2.000,00, o ponto de equilíbrio será alcançado com R$ 1.500,00.
A capacidade produtiva será insuficiente para um lucro operacional esperado de R$ 1.200.000,00.
Os custos fixos de uma empresa equivalem a R$ 400.000,00 para uma produção mensal de 1.000 unidades, sendo que essa empresa tem capacidade de produção de 1.200 unidades. O custo variável é de R$ 300.000,00, e a Receita de Venda por produto, R$ 500,00. A quantidade de peças e o valor da receita para alcançar o ponto de equilíbrio, respectivamente, são:
1.600 peças e R$ 800.000,00
1.600 peças e R$ 1.000.000,00
1.800 peças e R$ 900.000,00
2.000 peças e R$ 800.000,00
2.000 peças e R$ 1.000.000,00
Considerando as informações mostradas como parâmetro inicial, ao se aumentar o valor do custo variável unitário em 10%, o ponto de equilíbrio contábil sofrerá acréscimo de 20%.
As empresas deverão manter um sistema de contabilidade de custos integrado e coordenado com a contabilidade geral. Assim, ao integrar a contabilidade com o sistema de custos a empresa obedece aos critérios estabelecidos no sistema de custeio variável.
100 O custeio baseado em atividades inclui despesas administrativas e despesas com vendas na composição dos custos. Por esse motivo, o custeio com base em atividades não é aceito como sistema de custeio pela legislação, sendo utilizado para fins gerenciais.
O valor do frete pago pelo transporte de mercadorias adquiridas será incorporado ao valor da mercadoria, para fins de registro no ativo circulante. O valor do seguro contra acidentes, incluído na nota fiscal do transporte, será deduzido do estoque.
A quantidade encontrada no ponto de equilíbrio contábil da indústria KLYX será inferior à quantidade encontrada no ponto de equilíbrio econômico.



