







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a norma sobre ativos intangíveis, julgue os itens abaixo a respeito das condições que um ativo deve reunir para ser reconhecido contabilmente como ativo intangível.
I. O ativo deve ser identificável, ou seja, pode ser separado da entidade e vendido, transferido, alugado, etc, individualmente ou junto com um contrato, ativo ou passivo relacionado.
II. Um ativo atende ao requisito de ser identificável, por exemplo, se resultar de direitos contratuais ou outros direitos legais.
III. A entidade deve avaliar a probabilidade de geração de benefícios econômicos futuros utilizando premissas razoáveis e comprováveis que representem a melhor estimativa da administração em relação ao conjunto de condições econômicas que existirão durante a vida útil do ativo.
IV. Um ativo intangível pode ser reconhecido mesmo em casos em que não atende à definição dada pela norma contábil nem possa ser mensurado em forma confiável.
Assinale a opção CORRETA:
I.
II e III.
I, II e IV.
I, II e III.
Em 31/12/2018, o balanço patrimonial da Empresa BETA Ltda era constituído das seguintes contas com seus respectivos saldos:
Caixa | 30.000,00 |
Fornecedor-Longo Prazo | 100.000,00 |
Lucros Acumulados | 70.000,00 |
Financiamentos a Longo Prazo | 120.000,00 |
Capital Social | 100.000,00 |
imobilizado | 150.000,00 |
Salários a Pagar | 30.000,00 |
Depreciação Acumulada | 50.000,00 |
Clientes a Longo Prazo | 100.000,00 |
Participação em Coligadas | 50.000,00 |
Provisão Créditos Liquidação Duvidosa - Curto Prazo | 30.000,00 |
Duplicatas a Receber- Curto Prazo | 100.000,00 |
Estoque de Mercadorias | 70.000,00 |
Com essas informações, pode-se concluir que o montante do Ativo Não Circulante era de:
R$100.000,00
R$ 200.000,00
R$ 250.000,00
R$ 350.000,00
No Balanço Patrimonial, o Ativo Financeiro compreenderá
os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
os créditos e valores cuja mobilização dependa de autorização legislativa.
os créditos e valores cuja alienação dependa de autorização legislativa.
investimentos e dívidas pactuadas junto a instituições financeiras, públicas ou particulares, que independam de autorização legislativa para amortização ou resgate.
investimentos e dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
Dados obtidos das demonstrações contábeis da Companhia Ituiutaba Comercial, relativos ao exercício de 2018, em R$
Patrimônio Líquido 3.600.000,00
Lucro Bruto 600.000,00
Receita de Vendas 1.600.000,00
Lucro Líquido do Exercício 800.000,00
Ativo Total 8.000.000,00
Passivo Circulante 1.600.000,00
Passivo Não Circulante 2.400.000,00
Ativo Circulante 3.400.000,00
É correto afirmar que
a taxa de rentabilidade sobre o Ativo Total foi igual a 10%.
o índice de liquidez corrente no exercício foi inferior a 1.
a margem líquida sobre vendas foi 37,5%.
a margem bruta de vendas foi 25%.
a taxa de rentabilidade sobre o capital próprio foi 25%.
Considerando a natureza das contas, o saldo do ativo, totalizou, em R$:
1.272.000
1.274.000
1.276.000
1.278.000
1.282.000
O ativo total da SS S.A totalizou, em R$:
844.000,00.
848.000,00.
874.000,00.
878.000,00.
904.000,00.
No Balanço da Empresa $TAR, o ativo total é R$ 800,00; o ativo Circulante é R$ 300,00; o Patrimônio Bruto é R$ 800,00 e o capital de terceiros for R$ 300,00, o capital próprio será de:
300,00
600,00
400,00
500,00
800,00
Leia as afirmativas a seguir:
I. O ativo circulante compreende as aplicações que permaneceram no patrimônio por mais de vinte exercícios.
II. O prazo de validade do concurso público no Brasil é de até dois anos, prorrogável uma vez, por igual período.
Marque a alternativa CORRETA:
Considere as seguintes informações do demonstrativo de origem e aplicação de recursos.
Ativo circulante em 31 de dezembro de 2017: R$ 1.100,00
Passivo circulante em 31 de dezembro de 2017: R$ 1.000,00
Passivo circulante em 31 de dezembro de 2018: R$ 1.500,00
Aumento do capital circulante líquido de 2017 para 2018: R$ 400,00
O valor do ativo circulante da empresa em 31 de dezembro de 2018 é
R$ 500,00
- R$ 1.000,00
R$ 1.800,00
R$ 2.000,00
R$ 2.100,00
O Patrimônio Empresarial composto pelos ativos, passivos e pelo patrimônio líquido pode ser entendido como origens e aplicações de recursos. A alternativa que apresenta uma origem e uma aplicação, respectivamente, é:
Fornecedores e Impostos a pagar.
Clientes e Estoques.
Contas a pagar e Contas a receber.
Patrimônio líquido e Empréstimos bancários.
Reservas de lucros e Salários a pagar.
A Cia. Aprovado, no período
não pagou e nem recebeu contas a pagar e contas a receber, respectivamente.
pagou R$ 135.000,00 em despesas com utilidades públicas.
pagou R$ 90.000,00 em despesas com utilidades públicas.
recebeu R$ 828.800,00 de clientes.
recebeu R$ 830.000,00 de clientes.
A Cia. Aprovado, no período:
deixou de receber, em dinheiro, R$ 1.200,00 de clientes.
gerou R$ 383.400,00 em caixa e equivalentes.
pagou R$ 1.780,00 em juros.
pagou R$ 110.854 em dividendos.
vendeu terrenos pelo valor de R$ 70.000,00.
Com relação ao que se refere à Norma Brasileira de Contabilidade Aplicada ao Setor Público NBC TSP 08 – Ativo Intangível, considere as seguintes afirmativas:
I – O ativo intangível deve ser reconhecido se, e somente se: (a) for provável que os benefícios econômicos futuros ou potencial de serviços esperados atribuíveis ao ativo forem gerados em favor da entidade e (b) o custo ou o valor justo do ativo puder ser mensurado confiavelmente.
II – O ágio derivado da expectativa de rentabilidade futura gerado internamente deve ser reconhecido como ativo.
III – Para avaliar se o ativo intangível gerado internamente atende aos critérios de reconhecimento, a entidade deve classificar a geração do ativo em: (a) fase de pesquisa e (b) fase de desenvolvimento.
Estão CORRETAS as afirmativas:
I e II, apenas.
I, II e III.
II e III, apenas.
I e III, apenas.
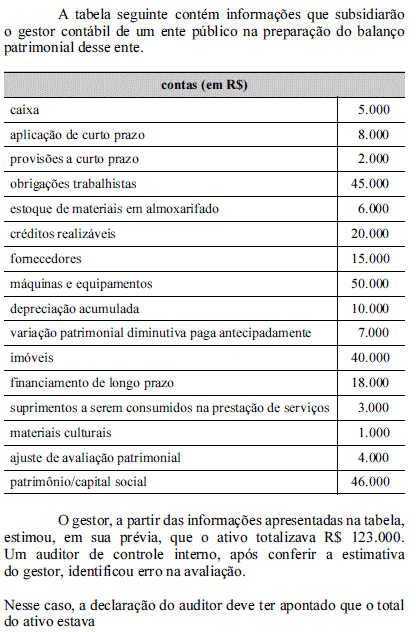
subavaliado em R$ 2.000, pois provisões a curto prazo são contas de ativo.
subavaliado em R$ 4.000, pois ajuste de avaliação patrimonial é conta retificadora de ativo.
subavaliado em R$ 7.000, pois variação patrimonial diminutiva paga antecipadamente é conta de ativo.
superavaliado em R$ 20.000, pois créditos realizáveis são contas de passivo.
superavaliado em R$ 3.000, pois suprimentos a serem consumidos na prestação de serviços são despesa operacional.
Conforme as Normas Brasileiras de Contabilidade assinale a alternativa CORRETA acerca do reconhecimento de ativos:
Deve ser reconhecido no balanço patrimonial quando for provável que uma saída de recursos detentores de benefícios econômicos seja exigida em liquidação de obrigação presente e o valor pelo qual essa liquidação se dará puder ser mensurado com confiabilidade.
Deve ser reconhecida na demonstração do resultado quando resultarem em decréscimo nos benefícios econômicos futuros e puder ser mensurado com confiabilidade.
Deve ser reconhecido no balanço patrimonial quando for provável que benefícios econômicos futuros dele provenientes fluirão para a entidade e seu custo ou valor puder ser mensurado com confiabilidade.
Nenhuma das alternativas.
Segundo a Norma de Contabilidade – NBCTG 20 (R2), um ativo que, necessariamente, demanda um período de tempo substancial para ficar pronto para seu uso ou venda pretendida é conceituado como ativo
em formação.
em andamento.
financeiro.
qualificável.
quantificável.
Ao se identificar um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade, tal recurso será
uma receita.
um passivo.
o retorno sobre o capital investido por sócios.
um resultado abrangente.
um ativo.
No que tange à norma de contabilidade relacionada à receita de contrato com cliente, é correto afirmar que
a entidade deve reconhecer como ativo os custos incrementais para obtenção de contrato com cliente, se a entidade espera recuperar esses custos.
a entidade deve reconhecer receitas quando (ou à medida que) a entidade satisfizer à obrigação documental para transferir o bem ou o serviço (na emissão do documento fiscal comprobatório) prometido ao cliente.
no caso da venda de um ativo, este é considerado transferido quando (ou à medida que) o cliente receber o documento fiscal de transferência desse ativo.
para fins de determinação do preço de uma transação, a entidade deve ter certeza de que os bens ou serviços serão vendidos ao cliente conforme prometido, independentemente de acordo contratual existente.
a denominação valor esperado é o valor único mais provável de uma gama de possíveis valores de contraprestação (ou seja, o resultado único mais provável do contrato).
Na estrutura do demonstrativo do Balanço Patrimonial, os financiamentos feitos aos clientes de uma empresa, cujo vencimento foi fixado em 380 dias, são alocados no:
Passivo circulante.
Realizável a longo prazo.
Exigível a longo prazo.
Passivo.
Investimento.
A empresa Novo Horizonte, na data de vencimento, liquidou uma obrigação, mediante autorização de débito automático bancário. Acerca dessa operação é CORRETO afirmar que:
Aumenta o Ativo Circulante e diminui o Passivo Não Circulante.
Aumenta o Ativo Circulante e diminui o Passivo Circulante.
Aumenta o Passivo Não Circulante e diminui o Ativo Circulante.
Diminui o Passivo e o Patrimônio Líquido e aumenta o Ativo.
Diminui o Passivo Circulante e diminui o Ativo Circulante.



