







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base na obra de MARION, em relação aos índices de rentabilidade, assinalar a alternativa CORRETA:
A rentabilidade é medida em função dos lucros.
As fontes de financiamento para os investimentos do ativo são capital próprio e capital de terceiros.
O índice de rentabilidade mostra principalmente a capacidade de pagamento da empresa a longo prazo, considerando tudo o que ela converterá em dinheiro.
O índice de rentabilidade aprecia, principalmente, a situação financeira da empresa a curto prazo.
NBC TG Estrutura Conceitual da Contabilidade para Elaboração e Divulgação de Relatório Contábil-Financeiro: “Os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira são os ativos, os passivos e o patrimônio líquido.” Associe as afirmativas abaixo utilizando (1) para Ativos; (2) para Passivos e (3) para Patrimônio Líquido.
( ) alguns somente podem ser mensurados por meio do emprego de significativo grau de estimativa.
( ) é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade.
( ) possui potencial em contribuir, direta ou indiretamente, para o fluxo de caixa ou equivalentes de caixa para a entidade.
( ) normalmente, o montante agregado a ele somente por coincidência corresponde ao valor de mercado agregado das ações da entidade.
Assinale a alternativa que apresenta a classificação correta e respectivamente
2, 1, 1, 3
1, 2, 1, 3
1, 1, 2, 3
2, 1, 2, 3
O atendimento do enfoque patrimonial da contabilidade compreende o registro e a evidenciação da composição patrimonial do ente público. Sobre o reconhecimento, a mensuração e a evidenciação de ativos, assinale a afirmativa CORRETA:
A definição de ativo exige que o recurso controlado pela entidade no presente tenha surgido de um evento passado, por meio de transação que necessariamente tenha tido uma contraprestação.
O ativo deve ser classificado como circulante quando estiver disponível para realização imediata e tiver a expectativa de realização após doze meses após a data das demonstrações contábeis.
O reconhecimento do ativo não envolve a avaliação da incerteza relacionada à existência e à mensuração do elemento.
Ativo é um recurso controlado no presente pela entidade como resultado de evento passado, sendo que se entende como recurso o item com potencial de serviços ou com a capacidade de gerar benefícios econômicos.
Uma sociedade adquiriu móveis e utensílios no valor de R$ 200.000, pagando 30% à vista e o restante foi financiado em 12 parcelas. O lançamento acarretará um fato contábil de:
Aumento do Ativo no valor de R$ 140.000.
Débito na conta Móveis e Utensílios no valor de R$ 60.000.
Aumento do Passivo no valor de R$ 200.000.
Débito na conta Fornecedores no valor de R$ 140.000.
Decréscimo no lucro da sociedade no valor de R$ 60.000.
No ativo, as contas são dispostas em ordem decrescente de grau de liquidez. Ele se subdivide em ativo circulante a ativo não circulante. Compõem o ativo não circulante o(s)
ativo realizável a longo prazo, os investimentos, os estoques e as reservas de capital.
ativo realizável a longo prazo, os estoques, o ativo imobilizado e as reservas de lucros.
investimentos, o ativo imobilizado, o ativo intangível e as reservas de capital.
ativo realizável a longo prazo, os investimentos, o ativo imobilizado e o ativo intangível.
ativo imobilizado, o ativo intangível, os estoques e as reservas de capital.
Sobre a provisão ativa, qual das alternativas abaixo representa uma redutora do Ativo?
Provisão de 13º salário.
Provisão para gratificação de empregados.
Provisão para férias.
Provisão para crédito de liquidação duvidosa.
A fiscalização contábil é uma das obrigações dos sistemas de controle interno. De acordo com ALMEIDA, são exemplos de controles contábeis:
Estudos de tempos e movimentos, segregação das funções contábeis.
Controle físico sobre ativos, estudos de tempos e movimentos.
Controle físico sobre ativos, segregação das funções contábeis.
Controle de qualidade, segregação das funções contábeis.
São exemplos de bem intangível.
móveis e utensílios.
imóvel.
veículos
nome comercial (marca).
A Cia. Lucrativos apresentou, ao final de dado período, os seguintes saldos em suas contas patrimoniais:
Clientes $ 100.000
Caixa $ 135.000
Fornecedores $ 300.000
Imóveis $ 280.000
Capital Social $ 450.000
Máquinas $ 300.000
Salários a Pagar $ 200.000
Reserva de Lucros $ 35.000
Depreciação Acumulada $ 30.000
Marcas e Patentes $ 200.000
Considerando tais informações, assinale a alternativa que corresponde ao valor do Ativo Total da Cia. Lucrativos:
$ 1.015.000
$ 2.000.000
$ 985.000
$ 2.030.000
$ 1.050.000
Considere as seguintes contas da Empresa Tem de Tudo S/A:
Duplicatas a pagar: R$ 4.000,00;
Estoques de mercadorias: R$ 20.000,00;
Capital: R$ 40.000,00;
Móveis e utensílios: R$ 7.000,00;
Salários a pagar: R$ 8.000,00;
Caixa: R$ 5.000,00;
Imóveis: R$ 10.000,00;
Lucros acumulados: R$ 25.000.00;
Veículo: R$ 30.000,00;
Banco: R$ 10.000,00;
Fornecedores: R$ 5.000,00;
Duplicatas a receber: R$ 3.000,00;
Instalações: R$ 3.000,00;
Impostos e Taxas a Recolher: R$ 3.000,00.
Qual é o valor do Ativo Circulante da Empresa Tem de Tudo S/A?
R$ 38.000,00
R$ 88.000,00
R$ 20.000,00
R$ 40.000,00
R$ 28.000,00
Leia as afirmativas a seguir:
I. O conjunto de bens e direitos tangíveis, ou não, da entidade, é denominado de Ativo.
II. É dever do auditor solicitar ao auditado qualquer vantagem que saiba para aplicação ilícita.
III. A demonstração do resultado do exercício (DRE) deve omitir o lucro ou prejuízo líquido do exercício, conforme disposto na lei nº 6.404/1976.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Está correta a afirmativa II, apenas.
Está correta a afirmativa III, apenas.
Todas as afirmativas estão corretas.
Uma sociedade empresária apresentou os seguintes saldos contábeis em 31 de dezembro de 20x9:
Com base nas informações anteriores, qual o valor do capital total à disposição da empresa, do capital de terceiros e do capital próprio, respectivamente?
R$ 80.000,00; R$ 95.000,00; R$ 175.000,00.
R$ 95.000,00; R$ 80.000,00; R$ 175.000,00.
R$ 175.000,00; R$ 80.000,00; R$ 95.000,00.
R$ 175.000,00; R$ 95.000,00; R$ 80.000,00.
Quando o total de ativos (bens e direitos) da entidade é menor do que o passivo exigível (obrigações), tem-se um:
passivo descoberto.
passivo flutuante.
passivo não circulante.
passivo circulante.
A Sociedade Empresária criada em janeiro de 2018, quando iniciou suas atividades, apresentou ao final do ano as seguintes contas com seus respectivos saldos na sua contabilidade, após destinação do resultado apurado.
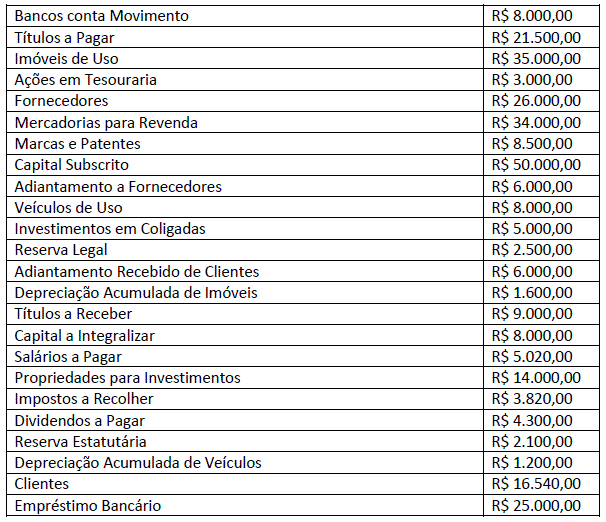
A partir dos dados apresentados ao final do ano de 2018, o valor total do Ativo Não Circulante Imobilizado é de:
R$ 40.200,00
R$ 53.700,00
R$ 54.200,00
R$ 67.700,00
A partir da estrutura do Balanço Patrimonial Ltda., o valor do ativo da empresa Velha Marabá é
223.000,00
224.000,00
228.000,00
229.000,00
Sobre Fundo de Comércio Adquirido, assinale a opção CORRETA:
Deve ser reconhecido como intangível no Balanço individual e Consolidado.
Deve ser reconhecido como investimento apenas no Balanço Consolidado.
Deve ser reconhecido pelo seu custo de reposição.
Deve ser reconhecido como intangível apenas no Balanço Consolidado.
Uma Sociedade Empresária vendeu um imóvel de uso, à vista, por R$500.000,00. Na data da venda, a composição do valor contábil desse imóvel era a seguinte:
Custo de aquisição | R$ 800.000,00 |
Depreciação acumulada | R$ 550.000,00 |
Perda estimada para redução ao valor recuperável | R$ 107.500,00 |
Com base apenas nos dados informados, o resultado líquido obtido com a venda do imóvel foi:
R$ 142.500,00
R$ 300.000,00
R$ 357.500,00
R$ 657.600,00
A Sociedade empresária apresentou em 31/12/2018, após a apuração e destinação do resultado, as seguintes contas do Ativo, do Passivo e do Patrimônio Líquido, com seus respectivos saldos para elaboração do Balanço Patrimonial a ser apresentado e divulgado naquela data.
Financiamento Bancário | R$ 15.500,00 |
Edificações em Uso | R$ 65.000,00 |
Ações em Tesouraria | R$ 4.000,00 |
Duplicatas a Pagar | R$ 26.000,00 |
Estoque de Mercadoria | R$ 34.000,00 |
Sistemas Aplicativos | R$ 18.500,00 |
Capital Social | R$ 120.000,00 |
Adiantamento a Fornecedores | R$ 4.000,00 |
Veículos de Uso | R$ 25.000,00 |
Dividendos a Receber de Coligadas | R$ 8.000,00 |
Reserva Legal | R$ 18.500,00 |
Adiantamento de Clientes | R$ 6.000,00 |
Depreciação Acumulada de Edificações | R$ 2.600,00 |
Caixa | R$ 8.600.00 |
Financiamentos Bancários de LP | R$ 20.300,00 |
Amortização Acumulada | R$ 3.700,00 |
Investimentos em Controladas e Coligadas | R$ 15.000,00 |
Depreciação Acumulada de Maquinas e Equipamentos | R$ 5.800,00 |
Bancos Conta de Movimento | R$ 10.600,00 |
Reserva para Contingências | R$ 12.300,00 |
Máquinas e Equipamentos | R$ 29.000,00 |
Capital a Integralizar | R$ 14.000,00 |
Salários a Pagar | R$ 15.220,00 |
Obras de Arte | R$ 14.000,00 |
Impostos a Recolher | R$ 21.820,00 |
Dividendos a Pagar | R$ 8.300,00 |
Títulos a Receber | R$ 8.000,00 |
Reserva Estatutária | R$ 8.200,00 |
Depreciação Acumulada de Veículos | R$ 8.000,00 |
Clientes | R$ 45.540,00 |
Empréstimo Bancário | R$ 11.000,00 |
R$ 606.480,00 |
Considerando os dados apresentados ao final do ano de 2018, o valor total do Ativo é de:
R$ 255.140,00
R$ 261.140,00
R$ 269.140,00
R$ 281.240,00
São exemplos de bens intangíveis:
I. a patente de invenção.
II. edifícios.
III. o domínio de internet.
É verdadeiro o que se afirma em:
III
I e III
II
I, II e III
Dentre os componentes do patrimônio de uma organização, os valores materiais pertencentes a ela, mas que estão em poder de terceiros, como, por exemplo, os valores a receber por serviços prestados, se refere a
direitos.
bens.
obrigações.
passivos.



