







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção que apresenta apenas bens intangíveis.
Patentes de fabricação, programas de computador e ponto comercial.
Propriedade clentíñoa, marcas e estoque de produtos em fabricação.
Propriedade científica, marcas e dinheiro.
Ponto comercial, terrenos e programas de computador.
Patentes de fabricação, programas de computador e edificações.
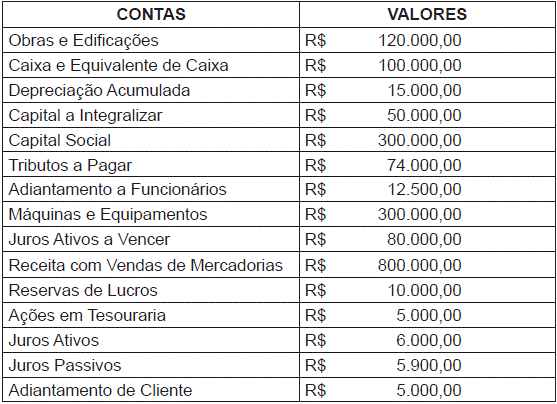
Uma empresa apresentou as seguintes contas patrimoniais e seus respectivos saldos:
Com base nas informações anteriores, qual a situação líquida patrimonial da empresa?
Nula.
Superavitária.
Risco operacional.
Passivo a descoberto.
O Balanço Patrimonial é um dos relatórios mais importantes gerados pela contabilidade, pois evidencia a saúde financeira e econômica da empresa em uma determinada data. Em relação ao Balanço Patrimonial:
A coluna denominada Passivo contém o conjunto de bens e direitos de propriedade da empresa.
Os ativos circulantes representam o total das aplicações dos proprietários na empresa.
Uma coluna é denominada Ativo e Patrimônio Líquido e a outra denominada Passivo.
Os ativos circulantes são aqueles que se espera que sejam convertidos em caixa no prazo máximo de um ano.
A coluna denominada Ativo contém as obrigações exigíveis da empresa.
Considera-se arrendamento mercantil o negócio jurídico realizado entre pessoa jurídica, na qualidade de arrendadora, e pessoa física ou jurídica, na qualidade de arrendatária, e que tenha por objeto o arrendamento de bens adquiridos pela arrendadora, segundo especificações da arrendatária e para uso próprio desta. Para fins dessa norma, um contrato é, ou contém um arrendamento se ele transmite o direito de controlar o uso do ativo identificado por um período de tempo em troca de contraprestação. Portanto um contrato será de arrendamento se tiver presente dois requisitos básicos: O direito de controle e um ativo imobilizado. Sobre o tema analise os itens abaixo:
I. O arrendatário é obrigado a reconhecer um Ativo referente ao bem arrendado e um Passivo que representa a obrigação em relação aos pagamentos do arrendamento. Como consequência o arrendatário deverá reconhecer as depreciações sobre o ativo, e os juros sobre o passivo assumido.
II. A nova norma eliminou a classificação entre arrendamento mercantil e arrendamento operacional para a contabilidade dos arrendatários, preservando apenas para os arrendadores.
III. O ativo deve ser reconhecido como direito de garantia e mensurados pelo valor de mercado, devendo ser apresentado no Imobilizado, sujeitos a depreciação e redução ao valor recuperável (Impairment).
IV. O passivo de arrendamento é o valor presente dos pagamentos de arrendamento adicionados do valor presente dos pagamentos esperados no final do contrato.
Analisados os itens é CORRETO afirmar que:
Apenas o item I está incorreto.
Apenas o item II está incorreto.
Apenas o item III está incorreto.
Apenas o item IV está incorreto.
Considerando os requisitos básicos a serem verificados antes do reconhecimento contábil de um ativo, é correto afirmar que a/o
reconhecimento contábil de um ativo tem como requisito a ocorrência de uma transação independente entre participantes do mercado que, se verificada, será suficiente para fundamentar a apresentação do ativo em questão nas demonstrações financeiras da entidade adquirente.
adequada mensuração do valor de um ativo é condição indispensável para o seu reconhecimento contábil e a apresentação nas demonstrações financeiras, não sendo aceitável o uso de estimativas de qualquer natureza, sob pena de perda da acuracidade da informação reportada.
probabilidade de que futuros benefícios econômicos fluirão para a entidade, juntamente com a confiabilidade da mensuração, representa dois aspectos que sempre devem ser levados em consideração na avaliação quanto ao reconhecimento ou não de um ativo nas demonstrações financeiras.
reconhecimento contábil de um ativo está condicionado à posse e à propriedade do ativo em questão pela entidade que reporta à informação, sendo que a verificação positiva desses dois aspectos cumpre os requisitos necessários para a apresentação do ativo nas demonstrações financeiras.
Sobre ativos e passivos circulantes e não circulantes, tomando como base os preceitos da NBC TG 26, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) Um item do ativo deve ser classificado como ativo circulante de uma entidade quando se espera que seja realizado ou quando se pretende que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
( ) Um item do passivo deve ser classificado como um elemento integrante do grupo passivo circulante de uma entidade quando é mantido por essa entidade essencialmente para a finalidade de ser negociado.
( ) O passivo financeiro deve ser classificado como não circulante quando a sua liquidação estiver prevista para o período de até 12 meses após a data do balanço, e o prazo original para sua liquidação estiver definido para um período superior a 12 meses.
( ) Os ativos não circulantes incluem ativos que são vendidos, consumidos ou realizados como parte do ciclo operacional normal, quando não se espera que sejam realizados no período de até 12 meses após a data do balanço.
Assinale a sequência correta.
V F V F
F V F V
F F V V
V V F F
As contas do Grupo Ativo são classificadas:
Em grau decrescente de exigibilidade.
Em grau decrescente de liquidez.
Em grau decrescente de durabilidade.
De acordo com o planejamento contábil.
A critério da administração da empresa.
“São aquelas contas que representam o Ativo (indica a existência de Bens e Direitos) e o Passivo (indica a existência de Obrigações e Patrimônio Líquido da entidade, formado pelo capital social, as reservas e os prejuízos acumulados) ”.
O enunciado acima se refere às contas:
de resultado.
patrimoniais.
de despesas correntes.
de superávit financeiro.
Promissórias, cheques e impostos a recuperar aparecem no Balanço Patrimonial da organização como
ativo circulante.
passivo circulante.
ativo realizável a longo prazo.
valores em financiamento de curto prazo.
ativo diferido.
Com base no artigo 179 da Lei nº 6.404/76, associe abaixo Grupos (coluna da esquerda) com as Contas (coluna da direita).
GRUPOS | CONTAS |
1. Realizável a longo prazo | ( ) Aplicações de recursos em despesas do exercício seguinte. |
2. Reservas de Capital | ( ) Bens decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens. |
3. Ativo Circulante | ( ) O produto da alienação de partes beneficiárias e bônus de subscrição. |
4. Ativo Imobilizado | ( ) Adiantamentos ou empréstimos às sociedades coligadas ou controladas. |
Assinale a alternativa que corresponda a associação correta entre as colunas de cima para baixo.
1, 4, 2, 3
3, 4, 1, 2
1, 3, 2, 4
3, 4, 2, 1
Leia as afirmativas a seguir:
I. À luz da legislação vigente, a demonstração do resultado do exercício (DRE) deve discriminar as despesas financeiras.
II. As demonstrações contábeis não podem compreender as transações de órgãos da administração direta, de acordo com a Lei Complementar nº 101/2000.
III. Os valores conversíveis em dinheiro no prazo de mais de um exercício são classificados como Ativo Realizável a Longo Prazo.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
Analise as informações a seguir, extraídas de um balancete de verificação de uma sociedade empresarial:
R$ 593.400,00.
R$ 941.700,00.
R$ 663.400,00.
R$ 613.400,00.
Analisando as configurações patrimoniais descritas abaixo, pode-se afirmar como verdadeiro o item: Legenda → (SL) Situação Líquida Patrimonial, (PL) Patrimônio Líquido, (PD) Passivo a Descoberto
Ativo – Situação Liquida Patrimonial é igual a Zero → Representação de situação impossível de ocorrer na prática.
Ativo – Passivo é igual a Zero → SL Positiva/SL Ativa/SL Superavitária/Representação do melhor estado patrimonial.
Ativo – Passivo – Situação Líquida Patrimonial é igual a Zero → SL negativa/SL Deficitária/Representação do pior estado patrimonial.
Ativo + Passivo – Situação Líquida Patrimonial é igual a Zero → SL plena/SL Superavitária/Representação da constituição da empresa.
Ativo – Passivo + Situação Líquida Patrimonial é igual a Zero → SL Passiva/PD/SL Deficitária/ Representação de Situação Líquida negativa.
Leia as afirmativas a seguir:
I. À luz da legislação vigente, a demonstração do resultado do exercício (DRE) deve discriminar a receita líquida das vendas.
II. O Ativo representa o conjunto de bens e direitos tangíveis ou não tangíveis da entidade.
III. O conjunto de bens e direitos tangíveis, ou não, da entidade, é denominado de Ativo.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.
Assinale a opção que apresenta apenas contas integrantes do ativo do balanço patrimonial de uma empresa.
estoques; contas a receber
caixa; empréstimos
empréstimos; debêntures
capital social; fornecedores
obrigações tributárias; caixa
No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. Além disso, a legislação vigente ainda estabelece outras regras a respeito da demonstração das contas no balanço patrimonial das companhias. Sendo assim, analise as seguintes assertivas e assinale V, se verdadeiras, ou F, se falsas.
( ) No ativo circulante, incluem-se as disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
( ) No ativo, as contas são dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
( ) No passivo, as contas são classificadas nos seguintes grupos: circulante, não circulante e patrimônio líquido.
( ) O ativo não circulante é composto por ativo realizável à longo prazo, investimentos, imobilizado e intangível.
( ) O patrimônio líquido, dividide-se em capital social, ajustes de avaliação patrimonial, reservas legais, ações em tesouraria e lucros acumulados.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – F – V – V – F.
F – V – F – V – F.
V – F – V – F – V.
V – F – V – V – F.
V – V – F – F – V.
“Agrupa os bens e direitos que a empresa conseguirá realizar (transformar) em dinheiro até o final do exercício seguinte (no curto prazo). São contas que estão constantemente em giro, movimento, circulação”.
O trecho acima se refere ao conceito de:
ativo não circulante.
passivo circulante.
despesas antecipadas.
ativo circulante.
De acordo com RIBEIRO, assinalar a alternativa que apresenta um exemplo de ativo não circulante:
Caixa.
Contas a pagar.
Móveis em uso.
Adiantamento de clientes.
O Balanço Patrimonial é constituído pelo Ativo, pelo Passivo e pelo Patrimônio Líquido. Sobre o Ativo é CORRETO afirmar:
Compreende as origens de recursos representados pelas obrigações para com terceiros, resultantes de eventos ocorridos que exigirão ativos para a sua liquidação.
Compreende os bens, os direitos e as demais aplicações de recursos controlados pela entidade, capazes de gerar benefícios econômicos futuros, originados de eventos ocorridos.
Compreende os valores recebidos como receitas antecipadas por conta de produtos ou serviços a serem concluídos em exercícios futuros, denominados como resultado de exercícios futuros.
Nenhuma das alternativas.
As empresas A e B são partes integrantes de negócio em conjunto – duas companhias separadas – cujos negócios estão voltados ao fornecimento de variados tipos de serviços de construção para a iniciativa privada e para a área pública. Ambas as companhias constituem um veículo separado (entidade Z) por meio do qual o negócio em conjunto será executado e definem um acordo contratual por meio do qual trabalharão em conjunto para a execução de contrato firmado com um ente estatal, cujo propósito é projetar e construir uma rodovia entre duas cidades. Adicionalmente, os ativos e passivos relacionados ao negócio em conjunto são mantidos pela entidade Z. A principal característica da forma legal da entidade Z é que as partes integrantes do negócio em conjunto, e não a entidade Z, possuem direitos sobre os ativos e obrigações pelos passivos da entidade Z. De acordo com os termos especificados no contrato firmado com o governo, a entidade Z emite as faturas pelos serviços de construção prestados ao ente estatal, em nome das partes integrantes do negócio em conjunto. Passado algum tempo, as empresas A e B se desentenderam e estão protagonizando um embate judicial acerca do contrato em conjunto. O contador W foi contratado para emitir parecer pericial contábil na condição de assistente técnico da empresa A. Sobre as análises deste contador, considerando as disposições da NBC TG 19(R2) – Negócios em Conjunto, assinale a opção CORRETA.
O acordo contratual é executado por meio de veículo separado cuja forma legal não confere a sua dissociação das partes integrantes do negócio em conjunto (ou seja, os ativos e passivos mantidos na entidade Z são ativos e passivos das partes integrantes do negócio em conjunto). Tal fato é reforçado pelos termos acordados entre as partes integrantes no acordo contratual firmado, os quais estabelecem que A e B têm direitos sobre os ativos e obrigações pelos passivos, relacionados ao negócio em conjunto que é executado por intermédio da entidade Z. O negócio em conjunto é uma operação em conjunto.
A e B, cada qual, devem reconhecer em suas demonstrações contábeis suas respectivas participações sobre os ativos (exemplo, imobilizado, contas a receber) e sobre os passivos resultantes do negócio em conjunto (exemplo, contas a pagar a terceiros) com base na participação de cada parte acordada em contrato. Entretanto, cada qual não deve reconhecer ainda suas respectivas participações sobre as receitas e despesas resultantes dos serviços de construção fornecidos ao ente estatal por intermédio da entidade Z.
O acordo contratual é executado por meio de veículo separado cuja forma legal confere a sua dissociação das partes integrantes do negócio em conjunto (ou seja, os ativos e passivos mantidos na entidade Z são ativos e passivos das partes integrantes do negócio em conjunto). Tal fato é reforçado pelos termos acordados entre as partes integrantes no acordo contratual firmado, os quais estabelecem que A e B têm direitos sobre os ativos e obrigações pelos passivos, relacionados ao negócio em conjunto que é executado por intermédio da entidade Z.
Embora tal fato não seja reforçado pelos termos acordados entre as partes integrantes no acordo contratual firmado, os quais estabelecem que A e B têm direitos sobre os ativos e obrigações pelos passivos, relacionados ao negócio em conjunto que é executado por intermédio da entidade Z, é fato incontroverso que o acordo contratual é executado por meio de veículo separado cuja forma legal confere a sua dissociação das partes integrantes do negócio em conjunto (ou seja, os ativos e passivos mantidos na entidade Z são ativos e passivos das partes integrantes do negócio em conjunto).



