







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa tributada pelo lucro real e que está enquadrada na não cumulatividade para fins de apuração e recolhimento de PIS e COFINS registrou, hipoteticamente, as seguintes operações:
• Aquisição de insumos durante o mês de dezembro de 2018, de matéria-prima, isto é, insumos para sua produção, no valor de R$ 70.000,00; e
• Nesse mesmo mês, obteve uma receita bruta de vendas de mercadorias no valor de R$ 250.000,00.
O valor do COFINS sobre Receitas – dedução de vendas, em Reais, será:
7.500
9.125
11.500
12.500
19.000
Sobre quais aquisições não é admitido atualmente que o contribuinte apure créditos de ICMS:
Frete.
Embalagens para apresentação.
Ativo Permanente.
Material para uso e consumo.
A empresa Só Rolos Ltda fabrica e comercializa embalagens descartáveis.
Em um determinado período apresentou os seguintes saldos contábeis:
- Receita bruta de vendas: R$ 100.000.
- ICMS sobre vendas: R$ 17.000.
- IPI sobre vendas: R$ 5.000
- Custo dos Produtos Vendidos: R$ 56.000.
- Despesas com publicidade e propaganda: R$ 10.000.
Então, o lucro bruto do período foi de:
R$ 12.000.
R$ 22.000.
R$ 27.000.
R$ 32.000.
R$ 34.000.
A Cia. Beija Flor adquiriu, em 01/12/2018, à vista, mercadorias destinadas à revenda por R$ 150.000,00, sendo que neste valor estavam incluídos tributos recuperáveis de R$ 15.000,00 e tributos não recuperáveis de R$ 30.000,00. Adicionalmente, a Cia. Beija Flor contratou e pagou seguro para o transporte destas mercadorias até o seu depósito, no valor de R$ 10.000,00.
O valor que a Cia. Beija Flor reconheceu na conta Estoque, especificamente em relação a esta compra, em reais, foi de
160.000,00.
135.000,00.
145.000,00.
130.000,00.
115.000,00.
A Empresa Quero Quero apresentava em seu sistema contábil em Maio/X3 as seguintes informações:
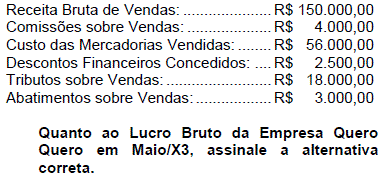
R$ 66.500,00
R$ 69.000,00
R$ 70.500,00
R$ 73.000,00
Uma sociedade empresária, que comercializa um único tipo de mercadoria, revende essa mercadoria por R$ 1.500,00 (um mil e quinhentos reais) no Estado do Paraná, com o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) destacado no valor de R$ 270,00 (duzentos e setenta reais). Ao receber um pedido de orçamento para o Estado de São Paulo, alíquota interestadual de 12% (doze por cento), sendo o adquirente da mercadoria contribuinte do imposto, a empresa calculou o valor de revenda, mantendo-se a mesma margem bruta obtida no Estado do Paraná. Sendo assim, assinale a alternativa CORRETA com base, somente, nas informações aqui fornecidas.
O valor unitário orçado, neste caso, para revenda dessa mercadoria é de R$ 1.397,73 (um mil, trezentos e noventa e sete reais e setenta e três centavos).
O valor unitário orçado, neste caso, para revenda dessa mercadoria é de R$ 1.410,00 (um mil, quatrocentos e dez reais).
O valor unitário orçado, neste caso, para revenda dessa mercadoria é de R$ 1.495,92 (um mil, quatrocentos e noventa e cinco reais e noventa e dois centavos).
O valor unitário orçado, neste caso, para revenda dessa mercadoria é de R$ 1.680,00 (um mil, seiscentos e oitenta reais).
No início do mês de novembro, a entidade comercial Beta LTDA apresentava crédito fiscal de ICMS (Imposto sobre circulação de mercadorias e serviços) no valor de R$2.000,00. No decorrer do mês, ocorreram as operações abaixo, relativas à compra e venda de mercadorias:
I. Aquisição de mercadorias para revenda por R$ 100.000,00 já com ICMS incluso sob alíquota de 12%.
II.Venda de 60% das mercadorias adquiridas pelo valor de R$ 150.000,00 com incidência de ICMS de 12%.
Com base apenas nas informações acima, considerando a apuração mensal do saldo contábil do ICMS, podemos afirmar corretamente que, ao final do mês de novembro, a entidade Beta LTDA apresentará:
Débito fiscal de ICMS no valor de R$ 4.000,00.
Saldo de R$4.000,00 na conta ICMS a Recuperar.
Crédito fiscal de ICMS no valor de R$ 3.200,00.
Saldo de R$ 3.200,00 na conta de ICMS a Recolher.
Débito fiscal de ICMS no valor de R$ 6.000,00.
Supondo-se que a sociedade recolhesse o PIS e a COFINS no regime cumulativo, o lucro bruto auferido nas operações descritas montaria, em R$, a
354.000,00.
300.000,00.
251.600,00.
224.100,00.
170.100,00.
Incidem sobre o faturamento os impostos proporcionais ao preço da venda efetuada ou dos serviços prestados, mesmo que o respectivo montante integre a base de cálculo. Com relação a esses tributos, admite-se como correta(s), entre as assertivas a seguir:
I. Incidem sobre as vendas os valores de ICMS pagos na condição de contribuinte substituto.
II. Não há incidência de impostos sobre os valores das receitas que não integram o total bruto das vendas.
III. O Cofins – Contribuição para o Financiamento da Seguridade Social incide nas vendas de produtos sujeitos à incidência monofásica da contribuição.
IV. Diferentemente do indicado na assertiva imediatamente anterior, não há a incidência de Cofins nesse caso.
I e II, apenas.
III, apenas.
IV, apenas.
I e IV, apenas.
II e III, apenas.
A empresa “Alfa” realizou vendas à prazo de R$ 100.000,00 ao custo de R$ 60.000,00, com a incidência de ICMS à alíquota de 18%, recebendo, posteriormente, 30% em devoluções das vendas realizadas. O resultado bruto da operação foi de:
A Cia. Comercial Corujão adquiriu produtos para revenda e desembolsou os seguintes valores:
− Valor total dos produtos adquiridos: .................................................................................. R$ 420.000,00
− Valor total do seguro para transporte dos produtos adquiridos até a empresa: .................. R$ 10.000,00
No valor total dos produtos adquiridos estavam inclusos:
− Tributos recuperáveis: ...................................................................................................... R$ 52.000,00
− Tributos não recuperáveis: ............................................................................................... R$ 23.000,00
A Cia. Comercial Corujão revendeu todos os produtos adquiridos por R$ 800.000,00, concedendo 5% de desconto pelo pagamento à vista. Sobre o valor da venda houve a incidência de ICMS no valor de R$ 92.000,00, a Cia. pagou comissão para os vendedores no valor de R$ 8.000,00 e arcou com o pagamento do frete para entrega dos produtos vendidos no valor de R$ 12.000,00. Com base nessas informações, o valor do lucro bruto apurado pela Cia. Comercial Corujão, em relação à transação realizada foi, em reais,
278.000,00
290.000,00
270.000,00
261.000,00
382.000,00
A Bom Comércio Ltda. é uma empresa mineira que atende diversas regiões do Brasil. Ela comprou um produto por R$ 100,00, com ICMS de 18% e IPI de 10% (acrescido ao valor do produto). Pergunta-se: qual alterativa abaixo possui o lançamento contábil correto?
Débito: estoques R$ 18,00; débito: ICMS a recuperar R$ 92,00; crédito: fornecedores (ou bancos) R$ 110,00.
Débito: estoques R$ 110,00; crédito: ICMS a recuperar R$ 18,00; crédito: estoques R$ 110,00.
Débito: estoques R$ 92,00; débito: ICMS a recuperar R$ 18,00; crédito: fornecedores (ou caixa) R$ 110,00.
Débito: estoques R$ 100,00; crédito: caixa R$ 100,00.
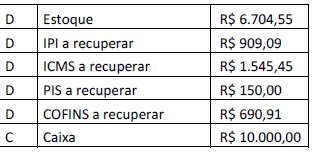
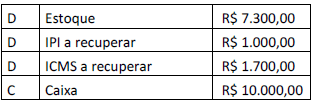
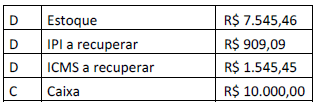
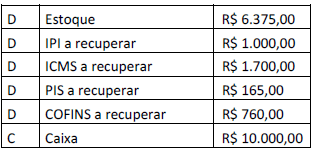
Uma empresa adquiriu mercadorias para o estoque no valor de $ 100 com impostos recuperáveis de $ 20, sendo metade à vista e metade a prazo. Assinale a alternativa em que se apresenta a forma correta de contabilização da operação descrita.
Débito: Estoques, $ 100; Débito: Impostos a Recuperar, $ 20; Crédito: Caixa, $ 60; Crédito: Fornecedores a pagar, $ 60.
Débito: Estoques, $ 80; Débito: Impostos a Recuperar, $ 20; Crédito: Caixa, $ 50; Crédito: Fornecedores a pagar, $ 50.
Débito: Estoques, $ 100; Débito: Despesa com Impostos, $ 20; Crédito: Caixa, $ 60; Crédito: Fornecedores a pagar, $ 60.
Débito: Estoques, $ 80; Débito: Despesa com Impostos, $ 20; Crédito: Caixa, $ 50; Crédito: Fornecedores a pagar, $ 50.
Débito: Estoques, $ 120; Crédito: Impostos a Recuperar, $ 20; Crédito: Caixa, $ 50; Crédito: Fornecedores a pagar, $ 50.
O valor do ICMS (alíquota de 18%) a ser recolhido aos cofres estaduais pela sociedade, em virtude dessas operações, no prazo de vencimento desse tributo, corresponderá, em R$, a
8.000,00.
18.000,00.
36.000,00.
90.000,00.
108.000,00.
O ICMS sobre as vendas foi de
R$ 9.384,00.
R$ 8.000,00.
R$ 4.752,00.
R$ 4.000,00.
R$ 3.816,00.
Com base nas informações fornecidas, assinale a alternativa que apresenta o valor, em Reais, da COFINS a ser recolhida.
57.000.
76.760.
95.000.
104.120.
152.000.
O valor, em Reais, do Pis a ser recolhido é de
16.665.
20.625.
22.605.
25.575.
33.000.
O Imposto sobre a circulação de mercadorias e serviços - ICMS caracteriza-se por ser um imposto embutido no preço. Dentre as alternativas disponibilizadas, identifique aquela que apresenta o valor de R$ 105.000,00 de uma mercadoria ou serviço com 18% de imposto embutido.
RS 117.600.00
RS 128.048.78
RS 123.900.00
RS 119.318.18
RS 123.529.41



