







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A provisão para devedores duvidosos sempre reduzirá um item do ativo, seja ele circulante ou realizável em longo prazo.
Sabe-se que a Resolução 2.682 dispõe sobre critérios de classificação das operações de crédito e regras para constituição de provisão para créditos de liquidação duvidosa.
O Art. 1. determina que as instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil devem classificar as operações de crédito, em ordem crescente de risco, nos níveis definidos abaixo:
Qual das alternativas descreve os níveis de risco definidos pelo Banco Central do Brasil?
I-nível AA / II-nível A / III-nível B / IV-nível C / V-nível D
I-nível AA / II-nível A / III-nível B / IV-nível C / V-nível D / VI-nível E
I-nível AA / II-nível A / III-nível B / IV-nível C / V-nível D / VI - nível E / VII - nível F
I-nível AA / II-nível A / III-nível B / IV-nível C / V-nível D / VI-nível E / VII-nível F / VIII-nível G
I-nível AA / II-nível A / III-nível B / IV-nível C / V-nível D / VI-nível E / VII-nível F / VIII-nível G e IX-nível H
Ao omitir a provisão para pagamento de juros correspondentes à remuneração de debêntures, a empresa esta subestimando suas obrigações.
Quando da preparação da folha de pagamento, a empresa pode constituir as provisões para férias e para o 13.º salário com base na remuneração mensal do empregado e no número de dias de férias a que já tiver direito; entretanto, essas provisões não são dedutíveis para fins de imposto de renda.
O registro da provisão para contingências reduzirá o patrimônio líquido e aumentará a conta retificadora do ativo correspondente.
As reservas de capitais são constituídas a partir do resultado da empresa apurado no encerramento do período contábil.
Quando algum funcionário requer judicialmente indenização de uma empresa, essa empresa deve registrar a possível perda em provisão para contingências. Esse registro aumenta o passivo e reduz o patrimônio líquido.
A constituição de provisão mensal para os créditos de liquidação duvidosa, com atraso de 90 dias, no pagamento de parcela de principal ou de encargos, pelas instituições financeiras autorizadas a funcionar pelo Banco Central do Brasil, será feita aplicando sobre o valor da operação o percentual de:
10%
30%
50%
70%
100%
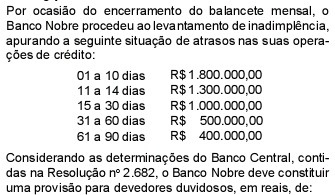
27.000,00
43.500,00
48.000,00
65.000,00
75.000,00
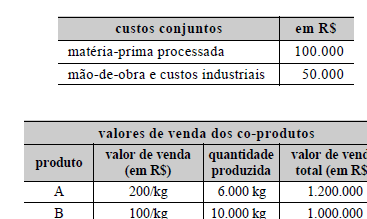
O gerente de custos da empresa industrial Mankiw, dispondo dos dados abaixo, ao apropriar, pelo método de valor de mercado, os custos conjuntos proporcionalmente à participação do co-produto na receita, deverá encontrar valores de custo, por quilo, iguais para os produtos A e C.
O registro da provisão para devedores duvidosos representa uma possibilidade de não recebimento de valores, proveniente de transações efetuadas entre a empresa e seus clientes.
O registro da provisão para devedores duvidosos fundamenta-se na provável perda de valores a receber. Ao efetuar o registro dessa provisão, a empresa estará reduzindo seu índice de liquidez corrente.
Considerando a tabela IV, os valores a serem reconhecidos a débito de despesas são a remuneração de pessoal, os encargos sociais parte empresa, as provisões para férias e 13.º salário e os encargos sociais parte empregado.
Com referência à tabela IV, os registros de provisões para férias e 13.º salário estão em conformidade com o regime de caixa.
Uma provisão para contingência deve ser registrada em despesa do período em que for provável a sua perda em um processo judicial, referindo-se a fato passado.
Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, serão avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for superior.
Em 31.12.20x1 o valor de mercado dos títulos que lastreiam essa aplicação temporária era de R$ 532.000 e as despesas de negociação e corretagem R$ 2.000. Em casos como este o procedimento contábil a ser efetivado seria:
computar o rendimento efetivo de R$ 27.000, já deduzido do Imposto de Renda retido na fonte, registrando o valor apurado em conta do ativo.
debitar em conta de ativo o ajuste de R$ 32.000 correspondente ao valor de mercado dos títulos a crédito de conta de receita financeira.
evidenciar em notas explicativas o ganho efetivo de R$ 30.000 em função do custo de oportunidade da empresa em relação a essa aplicação.
efetuar o provisionamento de R$ 6.000 para atender o ajuste ao valor de mercado, forma de avaliação aplicada a este tipo de ativo.
registrar o ganho de R$ 4.000 resultantes da comparação entre o valor pago na data do balanço e o valor contábil da aplicação.
Se a empresa adota o sistema de férias coletivas, o contabilista deve registrar em conta do passivo – provisão para férias, mensalmente, valor proporcional relativo a férias de pessoal. Caso os empregados gozem férias em diferentes meses do ano, o contabilista poderá fazer, a seu critério, o registro mensal em conta do passivo – provisões para férias.



