







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo as disposições da norma sobre impostos sobre o lucro, um passivo fiscal diferido deve ser reconhecido quando cumpre algumas condições.
Com relação a esse assunto, assinale a opção CORRETA:
Um passivo fiscal diferido deve ser reconhecido para todas as diferenças temporárias tributáveis, exceto o passivo fiscal diferido que advenha de reconhecimento inicial de ágio derivado da expectativa de rentabilidade futura (goodwill) ou reconhecimento inicial de ativo ou passivo em transação que (i) não é combinação de negócios e (ii) no momento da transação, não afeta o lucro contábil, o lucro tributável ou prejuízo fiscal.
Um passivo fiscal diferido deve ser reconhecido para todas as diferenças temporárias tributáveis, inclusive sobre passivo fiscal diferido que advenha de reconhecimento inicial de ágio derivado da expectativa de rentabilidade futura.
Um passivo fiscal diferido deve ser reconhecido para todas as diferenças temporárias tributáveis, independentemente da sua natureza ou origem.
Um passivo fiscal diferido deve ser reconhecido sempre para as diferenças temporárias tributáveis associadas com investimentos em controladas, filiais e coligadas e participações em negócios em conjunto.
O pagamento de Imposto de Renda e Contribuição Social no período totalizou, em R$:
0,00.
45.000,00.
114.212,00.
145.000,00.
159.212,00.
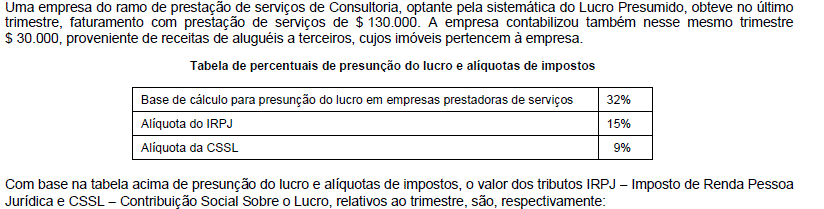
$ 7.680,00 e $ 4.608,00.
$ 6.240,00 e $ 3.744,00.
$ 4.500,00 e $ 2.700,00.
$ 10.740,00 e $ 6.444,00.
$ 24.000,00 e $ 14.400.
Julgue as afirmativas a seguir a respeito do Imposto diferido:
I. O passivo fiscal diferido é o valor do imposto que será cobrado sobre o lucro em um futuro pré-determinado, de acordo com as diferenças temporárias tributáveis.
II. O ativo fiscal diferido abrange o valor do imposto que será cobrado de acordo com o lucro recuperável no futuro. Este tem relação com as diferenças temporárias dedutíveis e aborda também a compensação futura dos prejuízos e créditos fiscais que não tiverem sido utilizados.
III. Um dos exemplos de imposto diferido ocorre quando a receita foi já contabilizada, mas não recebida. Isso costuma ocorrer com as empresas que fecham com o governo contratos em longo prazo de construção por empreitada ou de fornecimento de bens ou serviços.
Está (estão) correta(s):
I, apenas.
II, apenas.
III, apenas.
I e II apenas.
I, II e III.
O valor do imposto de renda a pagar no período foi de:
3.900.
10.800.
11.100.
12.500.
31.500.
Considere a seguinte situação hipotética: empresa distribuidora de energia elétrica contratou uma pessoa jurídica para realização de serviço de geologia, que é caracterizadamente de natureza profissional.
Nesse caso, é correto afirmar que no momento do pagamento a contratante deve fazer a retenção (entre outros) na fonte de:
0,65% relativos à COFINS.
1,5% relativos ao imposto de renda.
3% relativos ao PIS.
8% relativos à seguridade social.
9% relativos à contribuição social sobre o lucro líquido.
A companhia Atlética SA é tributada com base no lucro real anual e durante o exercício social de 2018 apurou um lucro contábil de R$ 48.000.000. Na apuração do resultado constou uma receita referente a dividendos recebidos de participações societárias no valor de R$ 2.000.000 e despesas relativas a multas recebidas por infrações fiscais R$ 4.000.000. No exercício de 2017 houve um prejuízo fiscal de R$ 20.000.000.
Então, o imposto de renda e a contribuição social devidos no exercício de 2018 são, respectivamente, de:
4.830.000 e 2.898.000.
5.250.000 e 3.150.000.
7.676.000 e 2.772.000.
8.026.000 e 2.898.000.
8.726.000 e 3.150.000.
Quanto aos impostos sobre venda é correto afirmar:
O IPI e o ICMS incidente sobre vendas devem ser deduzidos da receita líquida, para a determinação do lucro bruto.
São considerados impostos incidentes sobre as vendas, somente o ICMS e IPI.
Na Demonstração do Resultado do Exercício (DRE), os tributos sobre as vendas aparecem como despesas operacionais, para a determinação da receita líquida.
Tributos sobre as vendas como o ICMS, o ISS, a COFINS e o PIS, devem ser registrados em contas próprias de resultado, tendo como contrapartida contas do passivo circulante.
O procedimento para contabilização dos tributos englobados no Simples Nacional deve seguir a Lei 8.320 /
Suponhamos que em determinado mês uma empresa do Lucro Presumido tenha aferido Receita Bruta total no valor de R$ 200.000,00 sendo que desta, R$ 50.000,00 tenha sofrido retenção na fonte de PIS, COFINS e CSLL. Sabe-se que a alíquota aplicada de imposto são:
PIS = 0,65% COFINS = 3,00% CSLL = 1%
Todavia há de se lembrar que houve retenção na fonte em uma nota no valor de R$ 50.000,00.
Assim haverá a necessidade de se deduzir o valor total dos tributos dos valores já pagos em forma de retenção na fonte. Os valores dos tributos a pagar no mês em questão serão os seguintes:
PIS R$ 972,00, COFINS R$ 4.450,00 e CSLL R$ 1.500,00.
PIS R$ 975,00, COFINS R$ 4.450,00 e CSLL R$ 1.400,00.
PIS R$ 972,00, COFINS R$ 4.500,00 e CSLL R$ 1.400,00.
PIS R$ 975,00, COFINS R$ 4.500,00 e CSLL R$ 1.500,00.
PIS R$ 972,00, COFINS R$ 4.450,00 e CSLL R$ 1.400,00.
Considere que uma empresa de consultoria contábil tributada com base no lucro presumido, faturou o valor de R$ 1.000.000,00, no primeiro trimestre de 2018. O valor respectivamente do IRPJ e da CSLL é.
R$ 26.000,00 e R$ 8.100,00.
R$ 74.000,00 e R$ 28.800,00.
R$ 48.000,00 e R$ 28.800,00.
R$ 14.000,00 e R$ 10.800,00.
R$ 150.000,00 e R$ 90.000,00.
A Cia. Ibirapuera é tributada pelo Imposto de Renda das Pessoas Jurídicas (IRPJ) com base no lucro real trimestral. No último trimestre de 2017, o valor do lucro real da companhia foi R$ 320.000,00. O valor total do IRPJ, nesse período, devido pela sociedade (imposto mais o adicional) correspondeu, em R$, a:
26.000,00.
48.000,00.
58.000,00.
74.000,00.
80.000,00.
Assinale a alternativa que apresenta o valor, em Reais, do Imposto de Renda e adicional do Imposto de Renda, em 31 de dezembro de 2017.
136.125,00
137.250,00
201.000,00
203.250,00
228.750,00
A alíquota da Contribuição Social sobre o Lucro Líquido para as pessoas jurídicas em geral é de:
7%
8,5%
9%
9,5%
11%
Em relação à retenção na fonte de IRRF sobre serviços profissionais contratados, as entidades governamentais, estão obrigadas a retenção do percentual de:
4,80%.
1,50%.
3,65%.
4,65%
1,00%.
Qual é o valor do IRPJ devido do mês de fevereiro, em reais, sobre a base estimada?
6.000,00
48.000,00
7.920,00
58.000,00
54.000,00
Considere que uma empresa tenha gerado, ao final de determinado exercício, um lucro real e base (+) de contribuição social equivalente, em bases anuais, a R$ 2.325.000,00. Quais os valores, respectivamente, de Imposto de renda pessoa jurídica - IRPJ e Contribuição social sobre o lucro líquido - CSLL apurados por esta empresa nesse exercício?
R$ 557.250.00 e R$ 209.250.00
R$ 348.750.00 e R$ 209.250.00
R$ 279.000.00 e R$ 209.250.00
R$ 557.250.00 e R$ 279.000.00
R$ 208.500.00 e R$ 279.000.00
Assinale a alternativa que contém a resposta correta com relação ao valor da CSLL, em reais, calculado para o período findo em 31 de março de 2018, para a Acorde Cedo Ltda.
37.080,00.
61.236,00.
77.340,00.
87.480,00.
88.950,00.



