







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Apurado que relevante financiamento registrado no ativo do Banco XYZ, no valor de atualizado de R$172 milhões a vencer é ponto de atenção da auditoria. Este ativo foi decorrente de repactuação de operações de crédito com o Grupo Empresarial ABC, voltado para a indústria de bens de capital, inicialmente em montante de R$150 milhões. Foi consolidado em novo contrato na empresa operacional de maior porte do referido Grupo, em 30/4/2016, com prazo de 48 meses, sendo 12 meses de carência e, após, 36 prestações mensais iguais e sucessivas de parcelas de amortização do principal e juros correspondentes, calculados pelo sistema Price, com garantia de aval dos principais acionistas e de penhor sobre futuros recebíveis decorrentes de contratos já existentes de venda/fornecimento de equipamentos especializados para empresas da indústria petrolífera. Devido à crise brasileira sobre as empresas do ramo petrolífero, foi cancelada a parcela maior de contratos da empresa financiada destinados ao fornecimento de maquinas/equipamentos, comprometendo até a sua continuidade e certamente as garantias da operação repactuada em exame.
Conta ou área da demonstração contábil auditada: operações de crédito.
Procedimento de Auditoria: confirmação externa.
Ajustes recomendados: crédito em Operações de Crédito pelo valor correspondendo a 20% (vinte por cento) do saldo de 31/12/2016 do financiamento, para contrapartida a débito de adequada Conta de Resultados.
Conta ou área da demonstração contábil auditada: operações de crédito.
Procedimento de Auditoria: recálculo.
Ajustes recomendados: crédito em Provisão para Operações de Crédito, pelo valor correspondente ao Nível de Risco máximo, o “H” que corresponde a 100% (cem por cento) do saldo da operação, em contrapartida débito em adequada Conta de Resultados.
Conta ou área da demonstração contábil auditada: outros créditos.
Procedimento de Auditoria: observação.
Ajustes recomendados: crédito em operações de crédito do valor da receita pró rata de encargos ativos (da data de efetivação e liberação do crédito para a empresa até o final do período em apuração), pelo débito de igual valor na correspondente conta de resultado.
Conta ou área da demonstração contábil auditada: outros créditos.
Procedimento de Auditoria: observação.
Ajustes recomendados: nenhum ajuste recomendado.
Uma Sociedade Empresária comercial constituída em janeiro de 2017, legalmente habilitada, aderiu ao Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – Simples Nacional.
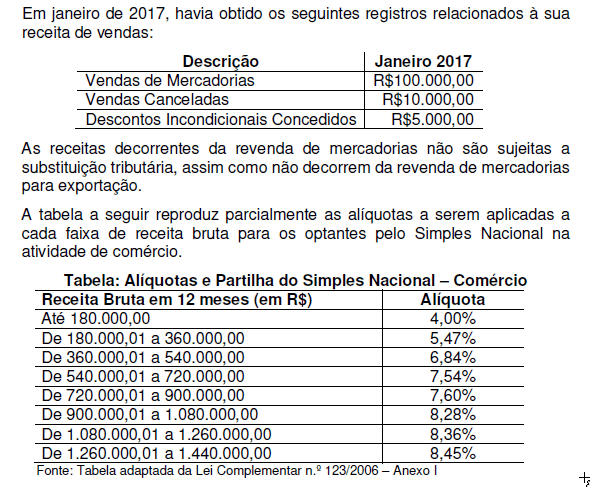
Considerando-se apenas as informações apresentadas, o valor dos tributos a serem recolhidos mediante a modalidade Simples Nacional, referente ao mês de competência janeiro de 2017, é de:
““Uma empresa comercial, tributada pelo lucro real, registrou no ano de 20x3 prejuízo fiscal de $ 50.000,00; no ano 20x4 prejuízo fiscal de $ 10.000,00; e no ano de 20x6 apurou lucro de $ 100.000,00.” Considerando esses dados, o contador no momento da apuração do IRPJ e da CSSLL poderá: Uma empresa comercial, tributada pelo lucro real, registrou no ano de 20x3 prejuízo fiscal de $ 50.000,00; no ano 20x4 prejuízo fiscal de $ 10.000,00; e no ano de 20x6 apurou lucro de $ 100.000,00.” Considerando esses dados, o contador no momento da apuração do IRPJ e da CSSLL poderá:
Compensar os prejuízos dos exercícios anteriores em sua totalidade.
Requerer à SRFB a restituição de tributos pagos nos anos de prejuízo.
Compensar os prejuízos dos exercícios anteriores até o limite de 30% do lucro apurado.
Apurar normalmente os tributos do exercício vigente, sem considerar quaisquer resultados de exercícios encerrados.
O valor do Imposto de Renda será de:
R$ 77.750,00.
R$ 55.000,00.
R$ 87.700,00.
R$ 40.680,00.
R$ 77.020,00.
A alíquota da CSLL para as pessoas jurídicas em geral é de:
12%
10%
7%
9%
7,5%
O valor da Contribuição Social sobre o Lucro Líquido – CSLL –, nesse trimestre, é de
R$ 27.990,00.
R$ 28.170,00.
R$ 28.370,00.
R$ 28.856,00.
R$ 29.120,00.
Uma Sociedade Empresária optante pelo Lucro Presumido apura seus tributos sobre o lucro trimestralmente.

Com base apenas nas informações apresentadas, assinale a opção CORRETA que indica o valor referente ao Imposto sobre a Renda Corrente do trimestre, ou seja, o valor a ser pago por essa Sociedade Empresária referente a esse período:
R$52.500,00.
R$81.500,00.
R$85.500,00.
R$87.500,00.
Com relação à contribuição social, o valor deve ser de
R$ 67.891,00.
R$ 68.986,00.
R$ 71.563,00.
R$ 74.893,00.
R$ 76.896,00.
Uma empresa produz e vende exclusivamente um produto. Seu preço de venda é de R$ 500,00 e a soma de seus custos e despesas variáveis unitários é de R$ 200,00.
Os custos fixos da empresa, em fevereiro de 2016, foram de R$ 30.000,00 e as despesas administrativas de R$ 15.000,00.
Além disso, os sócios exigem da empresa lucro líquido de R$ 50.000,00.
Assinale a opção que indica o ponto de equilíbrio econômico da empresa, em fevereiro de 2016, considerando alíquota de imposto sobre a renda e contribuição social de 25%.
R$ 75.000,00.
R$ 137.500,00.
R$ 158.333,33.
R$ 186.111,11
R$ 408.333,33.
A empresa Papa Jerimum possui uma funcionária, cujas informações referentes ao mês de setembro de 2016 estão nas tabelas abaixo:
Informações sobre o salário:
Nome | Salário Bruto (R$) | Quantidade de dependentes para IR |
Maria | 2.900 | 1 |
Informações para fins de cálculo de Imposto de Renda Retido na Fonte (IRRF):
Base de cálculo (R$) | Alíquota (%) | Parcela a deduzir do IRPF (R$) |
Até 1.900 | isento | - |
De 1.900,01 a 2.900 | 7,5 | 142,50 |
Salário família por dependente − R$ 190,00 | ||
Informações para fins de recolhimento do INSS:
Salário de Contribuição | Alíquota para fins de recolhimento ao INSS (%) |
Até 1.500 | 8% |
De 1.500,01 a 2.600 | 9% |
De 2.600,01 a 5.200 | 11% |
Com base nessas informações, é correto afirmar que, no mês de setembro de 2016,
o valor do IRRF foi R$ 75,00.
o valor do INSS descontado foi R$ 251,80.
o valor recebido pela funcionária foi R$ 2.544,17.
o valor recebido pela funcionária foi R$ 2.354,17.
o valor recebido pela funcionária foi R$ 2.401,67.
Uma empresa apresentava em 31/12/X0 o seguinte balanço patrimonial:
Caixa 100.000 Capital Social 100.000
No ano X1, a empresa auferiu receitas à vista no valor de R$ 50.000,00 e incorreu em despesas à vista no valor de R$ 80.000,00. Em 31/12/X1 foi feito um estudo e constatou-se que a empresa apresentava perspectivas de lucros futuros.
No ano X2, a empresa auferiu receitas à vista no valor de R$ 90.000,00 e incorreu em despesas, também à vista, no valor de R$ 70.000,00.
Assinale a opção que indica a provisão para o imposto sobre a renda e contribuição social da empresa em 31/12/X2, considerando alíquota de 34%.
Zero.
R$ 2.040,00.
R$ 3.400,00.
R$ 4.760,00.
R$ 6.800,00.
O IR e a CSLL trata-se do imposto federal sobre a renda e da contribuição social sobre o lucro líquido. Os impostos incidentes sobre a renda, tanto do exercício corrente como o diferido, são calculados com base na alíquota de 15% sobre o lucro tributável, acrescidos do adicional de 10% sobre o excedente a R$240. A Contribuição Social do exercício corrente e também a diferida são apuradas com base na alíquota de 9% sobre o lucro tributável, o que representou para a CASAN uma taxa de 34% para os exercícios de 2014 e 2013. Nesse sentido, observando o resultado financeiro apresentado, os valores apurados de IR e CSLL para os anos de 2013 e 2014 são, respectivamente:
25.753 e 55.956, demonstrando um acréscimo nos tributos apurados.
68.543 e 74.544, demonstrando um acréscimo nos tributos apurados.
55.956 e 25.753, demonstrando uma diminuição nos tributos apurados.
25.753 e 55.956, demonstrando uma diminuição nos tributos apurados.
74.544 e 68.543, demonstrando um acréscimo nos tributos apurados.
De acordo com as práticas contábeis vigentes no Brasil, um ativo decorrente de imposto sobre a renda e contribuição fiscal diferidos deve ser constituído em uma entidade lucrativa, quando a entidade
recebe uma multa ambiental.
reconhece depreciação contábil menor do que a fiscal.
baixa a provisão para contingência, por ter vencido a causa que havia sido provisionada.
paga juros sobre capital próprio a seus acionistas.
reconhece despesa pela redução do valor recuperável do ativo imobilizado.
Uma empresa está realizando os lançamentos da folha de pagamento dos empregados referente ao mês de Abril de 2016. Tanto o pagamento dos empregados quanto aos encargos serão realizados no mês seguinte. Assinale a única alternativa que NÃO apresenta um registro contábil que ocasiona uma variação patrimonial quantitativa:
Registro contábil do imposto de renda incidente sobre a folha de pagamento.
Provisão para pagamento do décimo terceiro salário.
Lançamento do Fundo de Garantia por tempo de Serviço devido pela empresa.
Contabilização das faltas e atrasos por parte dos empregados que ocasionaram desconto de salário.
No que diz respeito ao Imposto Renda Retido na Fonte 2016 está correto que:
I. A declaração deve ser entregue no período de 1º de março a 29 de abril.
II. São obrigados a declarar que tiver rendimentos tributáveis superiores a R$ 28.023,91 ao ano.
III. A multa por atraso na entrega da declaração será de 1% ao mês-calendário ou fração de atraso, calculado sobre o imposto devido, com valor mínimo de R$ 165,74.
IV. Caso a pessoa física constate que cometeu erros, omissões ou inexatidões na Declaração já entregue, poderá apresentar declaração retificadora.
V. Idosos, portadores de doenças graves e deficientes terão prioridade na restituição.
Todas as afirmativas estão corretas
Apenas as afirmativas I, III, IV e V estão corretas
Apenas as afirmativas I, II, e IV estão corretas
Apenas as II, V e IV estão corretas
As afirmativas II, III e IV estão incorretas
Analise as alternativas a seguir sobre o Regulamento do Imposto de Renda.
I. Constituem rendimento bruto todo o produto do capital, do trabalho ou da combinação de ambos; os alimentos e as pensões percebidos em dinheiro; os proventos de qualquer natureza, assim também entendidos os acréscimos patrimoniais não correspondentes aos rendimentos declarados.
II. Na declaração de rendimentos poderão ser deduzidos os pagamentos efetuados a estabelecimentos de ensino relativamente à educação pré-escolar, de 1º, 2º e 3º graus, cursos de especialização ou profissionalizantes do contribuinte e de seus dependentes.
III. A tributação independe da denominação dos rendimentos, títulos ou direitos, da localização, condição jurídica ou nacionalidade da fonte, da origem dos bens produtores da renda e da forma de percepção das rendas ou proventos, bastando, para a incidência do imposto, o benefício do contribuinte por qualquer forma e a qualquer título.
Marque a opção que indica a(s) alternativa(s) CORRETA(S).
III.
I – II – III.
I.
I – II.
II.
Sobre a Contribuição Social sobre o Lucro das Pessoas Jurídicas (CSLL), pode-se afirmar:
I. A CSLL foi instituída para ser destinada ao financiamento da seguridade social.
II. A administração e fiscalização da Contribuição Social compete à Secretaria de Fazenda.
III. A base de cálculo da CSLL é o valor do resultado do exercício, antes da provisão para o imposto de renda.
IV. São contribuintes da CSLL as pessoas jurídicas domiciliadas no País e as que lhes são equiparadas pela legislação tributária.
Analise as sentenças e assinale a alternativa que contém as sentenças corretas.
Apenas I, II e III estão corretas.
Apenas I, III e IV estão corretas.
Apenas I e III estão corretas.
Apenas I e IV estão corretas.
Todas as alternativas estão corretas.



