







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa ABC adquiriu um ativo no valor de R$ 20.000,00. Foi concedido um benefício fiscal pela Receita Federal do Brasil que permite que este ativo seja depreciado de forma acelerada à uma taxa de 30% ao ano. Sabe-se que, se não houvesse tal incentivo, a depreciação real do bem seria de 10% ao ano e que a alíquota de imposto de renda é de 25% ao ano. Considerando que a aquisição ocorreu no primeiro dia do ano, que o lucro antes da depreciação é de R$ 7.000,00, e que esta é a única despesa que falta para encontrar a base de cálculo do Imposto de Renda e da Contribuição Social, o valor a ser lançado na conta “Imposto de Renda Diferido” ao final do período é de:
R$ 4.000,00
R$ 2.000,00
R$ 1.250,00
R$ 1.000,00
R$ 250,00
Um determinado contribuinte optou pela apuração do IRPJ e a CSLL na sistemática do lucro real anual, portanto, tendo de apresentar a declaração de ajuste ao final do exercício, no qual apurou um lucro fiscal ajustado pelas adições e exclusões no valor de R$ 420.000,00. Esse contribuinte tem registrado no LALUR um prejuízo fiscal de exercícios anteriores no valor R$ 110.000,00. Identifique, nas alternativas abaixo, o valor do IR e CSLL, respectivamente, apurado nessa declaração de ajuste.
R$ 46.500,00 e R$ 27.900,00
R$ 46.500,00 e R$ 37.800,00
R$ 53.500,00 e R$ 37.800,00
R$ 63.000,00 e R$ 37.800,00
R$ 48.100,00 e R$ 27.900,00
A NBC TG 32 – Tributos sobre Lucros prescreve o procedimento adequado a ser adotado para os tributos que têm sua base de cálculo, fundamentada no resultado das empresas. Uma das alternativas abaixo identifica as possíveis origens do Imposto de Renda e da contribuição social do diferido ativo. Aponte-a.
Lucro real e Exclusões permanentes
Lucro real e Exclusões temporárias
Prejuízo fiscal e Adições temporárias
Prejuízo fiscal e Adições permanentes
Na apuração do resultado de uma empresa comercial, o contador deve observar que para a apuração de receita líquida, deve-se subtrair da Receita Bruta as Deduções de vendas. São despesas consideradas deduções sobre vendas, EXCETO:
ICMS .
PIS/COFINS.
Imposto de renda.
Vendas canceladas.
Descontos concedidos.
Uma entidade obteve lucro contábil de R$ 1.000.000 em 2013. Entre as despesas incorridas estão:
• despesas com brindes: R$ 100.000,00;
• despesa com aluguel do prédio: R$ 80.000,00;
• despesas com alimentação dos sócios: R$ 50.000;
• provisão para o 13º: R$ 40.000,00;
• provisão para férias: R$ 30.000,00;
• provisão para contingências: R$ 200.000,00.
Considerando apenas os fatos acima, a base para tributação do imposto sobre a renda foi, em 2013, de
R$ 1.350.000,00.
R$ 1.270.000,00.
R$ 1.230.000,00.
R$ 1.200.000,00.
R$ 1.150.000,00.
Em dezembro de 2008, uma empresa vendeu mercadorias por R$ 600.000 para recebimento em 90 dias. Na data da negociação, foi estabelecido um desconto comercial de 10% da venda e um desconto adicional de 5% caso o cliente pagasse na data acordada. O cliente costuma pagar no prazo correto, sendo muito provável que receba o desconto adicional.
A empresa paga a seus vendedores comissão de 20% das vendas. Além disso, o custo da mercadoria vendida foi de R$ 200.000. Considerando que a empresa é isenta do pagamento do PIS e do COFINS, e que a alíquota incidente do ICMS é de 18%, a receita líquida, em 31/12/2008, foi de
R$ 242.800,00.
R$ 418.200,00.
R$ 432.000,00.
R$ 442.800,00.
R$ 492.000,00.
ANBC TG 46 – Mensuração do Valor Justo – além de definir valor justo, apresenta, explicitamente, os itens do ativo e do passivo, alcançados ou não, por essa modalidade de avaliação. Uma das alternativas abaixo apresenta um item do Patrimônio das entidades, em que sua avaliação é submetida ao valor justo. Identifique-a.
Pagamento baseado em ações
Operações de arrendamento mercantil
Estoques de mercadorias e insumos
Ativos financeiros disponíveis para venda
No curso normal das operações, uma entidade pode receber recursos antes da ocorrência de um evento tributável. Em tais circunstâncias qual registro contábil correto a ser feito?
Registrar uma variação patrimonial aumentativa na conta Caixa.
Registrar uma variação patrimonial aumentativa na conta Bancos.
Não Registar até que o evento tributável ocorra.
Registar um passivo a descoberto até que o evento tributável ocorra.
Registar um passivo referente ao montante equivalente àquele do recebimento antecipado, reconhecido até que o evento tributável ocorra.
A Cia. Summer apresentou as seguintes informações, para apuração do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL):
Prejuízo Contábil do Período | R$ 20.000 |
Resultado Negativo da Avaliação pelo Método de Equivalência Patrimonial | R$ 40.000 |
Multas | R$ 15.000 |
Juros pagos por empréstimos de empresas controladas | R$ 25.000 |
Perdas no mercado de renda fixa | R$ 10.000 |
Dividendos recebidos de participações acionárias avaliadas a custo | R$ 10.000 |
Prejuízos Fiscais de Imposto de Renda em Anos Anteriores | R$ 10.000 |
Base Negativa de CSLL em anos anteriores | R$ 5.000 |
Com base nessas informações é correto afirmar:
A base de cálculo do lucro real (IRPJ) é de R$ 50.000.
O valor da Contribuição Social sobre o Lucro Líquido (CSLL) foi de R$ 4.500.
As adições à base de cálculo do lucro real (IRPJ) somaram-se R$ 80.000.
O valor da CSLL corresponde a R$ 6.750.
Foram consideradas exclusões da base de cálculo da CSLL os dividendos recebidos de participações acionárias avaliadas a custo e a base negativa de CSLL em anos anteriores.
Na conciliação mensal das contas da entidade, o contador irá verificar a Conta Impostos e Contribuições. Assim, o saldo contábil da Conta Impostos e Contribuições deverá corresponder ao total dos impostos
a lançar.
restituídos.
a recuperar.
pagos no período.
que esteja devendo ao final do período.
Uma sociedade empresária possui dois funcionários registrados. No final do mês de outubro de 2012 o contador, em seu escritório, recebeu as seguintes informações para elaboração da folha de pagamento:
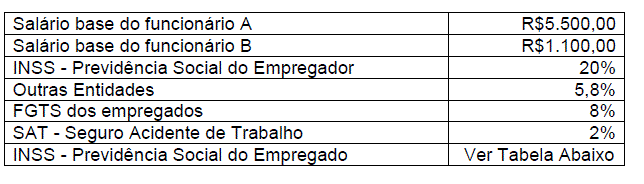
Na segunda semana, do mês de outubro, foi concedido um adiantamento salarial aos funcionários no valor de R$2.000,00.
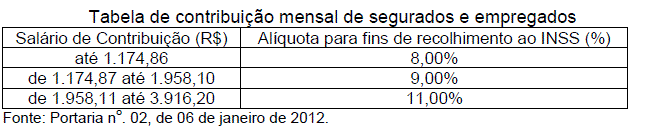
Considerando apenas os dados acima, o valor total da despesa com a folha de pagamento e o valor do INSS – Previdência Social dos Empregados, no mês de outubro de 2012, correspondem, respectivamente a:
R$10.448,00 e R$518,78.
R$10.580,00 e R$ 693,00.
R$8.830,80 e R$693,00.
R$8.962,80 e R$518,78.
O limite de receitas para opção pelo lucro presumido, se preenchidas todas as condições legais, será de R$ 3,6 milhões anuais.
Deve-se registrar o ativo fiscal diferido em relação aos prejuízos fiscais, independentemente da probabilidade de a geração futura de lucro tributável ser suficiente para a compensação desses prejuízos.
Entre as despesas classificadas em categorias econômicas listadas, está totalmente correta a alternativa que apresenta, após cruzamento, as despesas A e B com os tipos 1 a 6:
A- Despesas Correntes
B- Despesas de Capital
1- Manutenção de equipamento de processamento de dados.
2- Suporte de infraestrutura de T. I.
3- Suporte a usuários de T. I.
4- Aquisição de peças de informática.
5- Aquisição de software.
6- Aquisição de software sob encomenda.
A1 e B2.
A2 e B3.
A3 e B4.
B4 e A5.
A5 e B6.
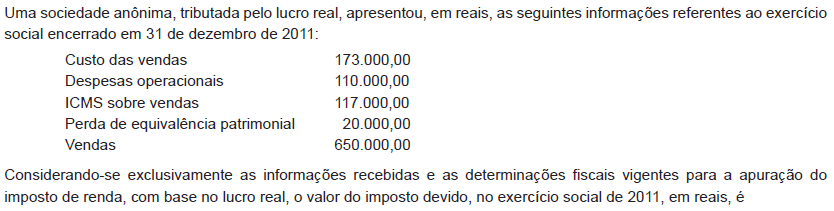
Em um dado período, uma empresa que fabrica parafusos obteve uma receita bruta operacional de R$ 100.000,00. Seu custo operacional foi de R$ 35.000,00 e suas Despesas Operacionais, R$ 10.000,00. O valor do imposto sobre Receitas Operacionais foi de R$ 20.000,00 e sua Despesa Não Operacional foi de R$ 5.000,00. Ademais, essa empresa apresentou Receitas Não Operacionais e Participações de Funcionários nos valores de R$ 8.000,00 e R$ 2.000,00, respectivamente. Por fim, sua Provisão para a Contribuição Social foi de R$ 4.140,00.
Com base nessas informações, é CORRETO afirmar que o lucro líquido do exercício para fins de apuração do Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) foi de
R$ 31.860,00
R$ 51.860,00
R$ 39.860,00
R$ 27.720,00
31.500,00
34.500,00
37.500,00
38.500,00
43.500,00
Em 31/12/X1, a empresa WMG, sociedade anônima de capital aberto, faltava analisar e realizar os registros contábeis, quando necessários, dos seguintes itens:
− Pagamento a fornecedores no valor de R$ 20.000,00. − A empresa possuía aplicações financeiras, em 01/12/X1, no valor de R$ 50.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo destas aplicações financeiras era de R$ 51.500,00 e a empresa as classificava como mantidas até o vencimento. Nenhuma alteração havia sido reconhecida no valor das aplicações financeiras no mês de dezembro. − Em 31/12/X1, houve a emissão de debêntures no valor de R$ 100.000,00 com prêmio de R$ 2.000,00. Os custos de transação na emissão de debêntures foram R$ 1.500,00. − Em 31/12/X1, a empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida, cujo valor contábil era R$ 30.000,00 e o valor recuperável era R$ 31.000,00. − A empresa recebeu dividendos de uma empresa controlada no montante de R$ 1.200,00 em 31/12/X1. − A empresa recebeu R$ 25.000,00 de seus clientes em 31/12/X1. Após o registro destes eventos, é correto afirmar que houve um aumento no Lucro Antes do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido, em reais, de1.000.
2.200.
2.700.
3.200.
7.700.



