







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Americana optou por ser tributada pelo Imposto de Renda das Pessoas Jurídicas (IRPJ) com base no lucro real anual. Foram tiradas as seguintes informações do Livro de Apuração do Lucro Real (LALUR):
• Lucro antes do IRPJ | 850.000,00 |
• Adições do IRPJ | 360.000,00 |
• Exclusões do IRPJ | 260.000,00 |
• Prejuízo fiscal de períodos anteriores | 300.000,00 |
O valor devido do IRPJ (inclusive o adicional, se for o caso) pela companhia, nesse período de apuração, correspondeu, em R$, a:
213.500,00
212.500,00
162.500,00
142.250,00
139.250,00
Uma empresa apresentava o seguinte balanço patrimonial em 31/12/2015:
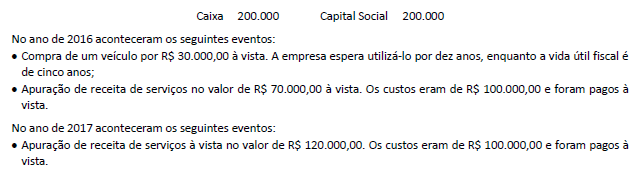
Assinale o saldo do imposto de renda e contribuição social diferidos, apresentado no balanço patrimonial da empresa em 31/12/2017, considerando a alíquota de imposto de renda e contribuição social de 34% e que a empresa apresenta perspectiva de lucros futuros em todos os exercícios.
Uma empresa apresentava o seguinte balanço patrimonial em 31/12/2016:
Caixa: R$ 100.000;
Capital Social: R$ 100.000.
No ano de 2017, aconteceram os seguintes fatos:
• 02/01: compra de um veículo para ser utilizado nos negócios da empresa por R$ 35.000 à vista. O veículo tinha vida útil fiscal de cinco anos. No entanto, a empresa esperava utilizá-lo durante sete anos e doá-lo. A empresa utiliza o método da linha reta para depreciar os seus ativos imobilizados.
• 01/10: reconhecimento de provisão para contingências de uma causa na justiça, no valor de R$ 15.000.
• 31/12: Reconhecimento da receita de serviços do ano, no valor de R$ 80.000. Os custos dos serviços prestados foram de R$ 40.000. Todas as transações foram à vista.
Assinale a opção que indica o imposto sobre a renda corrente, em 31/12/2017, considerando a alíquota de 34%.
R$ 6.120.
R$ 6.800.
R$ 11.220.
R$ 11.900.
R$ 13.600.
Assinale a alternativa que contém a resposta correta com relação ao valor do IR somado ao adicional do IR, em Reais, calculado para o período findo em 31 de março de 2018, para a Acorde Cedo Ltda.
97.000,00.
123.500,00.
164.100,00.
189.200,00.
243.000,00.
Uma entidade apresentava o seguinte balanço patrimonial em 31/12/2016:
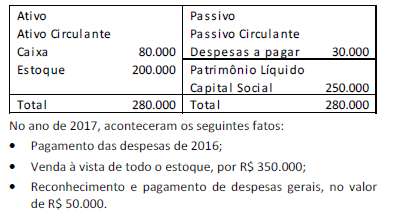
Assinale a opção que indica o valor do lucro antes do imposto sobre a renda (LAIR), em 31/12/2017, considerando alíquota do ICMS de 18%.
Uma loja vendia um único modelo de bola. Em 01 de janeiro de 2018, o estoque da loja era formado por 100 unidades de bolas, sendo que o custo unitário era de R$ 50,00. Além disso, o preço de venda da bola era de R$ 80,00.
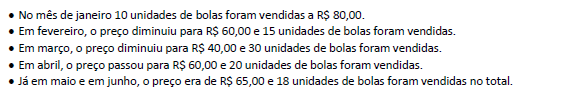
Com base nas informações anteriores e na NBC TG 16 (R2) – Estoques, assinale o valor do Lucro Antes do Imposto de Renda e Contribuição Social (LAIRCS) da loja no primeiro semestre de 2018, considerando que não houve outras transações.
Uma empresa apresentava o seguinte balanço patrimonial, em 31/12/2015:
Caixa: R$ 40.000;
Capital Social: R$ 40.000.
Em 2016, a empresa auferiu receitas tributáveis no valor de R$ 50.000 e incorreu em despesas operacionais dedutíveis, no valor de R$ 80.000. Além disso, a empresa incorreu em multas no valor de R$ 5.000.
Em 2017, a empresa auferiu receitas no valor de R$60.000 e incorreu em despesas, no valor de R$40.000.
A empresa apresentava perspectiva de lucros futuros em todos os anos.
Assinale a opção que indica o saldo do imposto sobre a renda diferido apresentado no Balanço Patrimonial da empresa, em 31/12/2017, considerando a alíquota de 34%.
R$ 2.040.
R$ 4.200.
R$ 6.460.
R$ 8.160.
R$ 9.860.
O valor, em reais, da contribuição social sobre o lucro líquido, calculada sobre o lucro tributável ajustado em 31 de março de 2017, em uma base trimestral, é
29.430,00.
43.130,00.
55.881,00.
65,500,00.
79.830,00.
Em se tratando de tributação da pessoa jurídica, com base no lucro real, o conceito de receita bruta para fins de apuração do imposto de renda (IRPJ) e da contribuição social sobre o lucro (CSL) compreende, EXCETO:
O preço da prestação de serviços em geral.
O produto da venda de bens nas operações de conta própria.
O resultado auferido nas operações de conta alheia.
O tributo apurado por substituição tributária, que será incluído na receita bruta.
Observe as assertivas a seguir, a respeito do pagamento do IRPJ e CSLL relativo ao período trimestral:
I. O IRPJ e a CSLL apurados ao final de cada trimestre serão pagos em quota única até o último dia útil do mês subsequente ao do encerramento do período de apuração.
II. O IRPJ e a CSLL poderão ser pagos em até 3 (três) quotas mensais, iguais e sucessivas, vencíveis no último dia útil dos 3 (três) meses subsequentes ao do encerramento do período de apuração a que corresponderem.
III. Nenhuma quota poderá ter valor inferior a R$ 1.000,00 (mil reais) e o imposto ou a contribuição de valor inferior a R$ 2.000,00 (dois mil reais) será pago em quota única, até o último dia útil do mês subsequente ao do encerramento do período de apuração.
IV. As quotas do imposto e da contribuição serão acrescidas de juros equivalentes à taxa referencial do Selic, para títulos federais, acumulada mensalmente, calculados a partir do 1º (primeiro) dia do 2º(segundo) mês subsequente ao do encerramento do período de apuração até o último dia do mês anterior ao do pagamento e de 1% (um por cento) no mês do pagamento.
Estão corretas:
I, II, III e IV.
I e II, apenas.
III e IV, apenas.
I, II e III, apenas.
II, III e IV, apenas.
Considerando que determinada pessoa jurídica tenha sido tributada no imposto sobre a renda de pessoas jurídicas com base no lucro real, julgue os seguintes itens.
I O critério para a determinação da base de cálculo da contribuição social sobre o lucro líquido (CSLL) será o lucro real.
II A base de cálculo da CSLL será determinada em períodos de apuração semestrais.
III A periodicidade de pagamento adotada pela referida pessoa jurídica para o imposto sobre a renda determina a periodicidade de pagamento da CSLL.
IV Nos casos de incorporação, fusão ou cisão, a apuração da base de cálculo da CSLL será efetuada na data do levantamento das demonstrações financeiras.
Estão certos apenas os itens
O valor da CSLL será de:
R$ 40.680,00.
R$ 54.200,00.
R$ 32.580,00.
R$ 45.720,00.
R$ 48.780,00.
A empresa paga 8% de juros sobre as dívidas de longo prazo e tem uma alíquota de imposto de renda de 25%. Com estes dados pode-se afirmar que o custo líquido da dívida é equivalente a:
10%.
8%.
5%.
6%.
9%.
A alíquota da contribuição social sobre o lucro das pessoas jurídicas em geral, destinada ao financiamento da seguridade social, é de:
1,5%.
3%.
5%.
9%.
15%.
Observe as assertivas a seguir:
I. Despesa tributária (receita tributária) é o valor total incluído na determinação do lucro ou prejuízo para o período relacionado com o tributo sobre o lucro corrente ou diferido.
II. Tributo corrente é o valor do tributo devido (recuperável) sobre o lucro tributável (prejuízo fiscal) do período.
III. Passivo fiscal diferido é o valor do tributo sobre o lucro devido em período futuro relacionado às diferenças temporárias tributáveis.
IV. Resultado contábil é o lucro ou prejuízo para um período depois da dedução dos tributos sobre o lucro.
Estão corretas:
apenas II e IV.
apenas II, III e IV.
apenas I, III e IV.
I, II, III e IV.
apenas I, II e III.
Conforme disposto na legislação sobre o imposto de renda pessoa jurídica (IRPJ), sobre a base de cálculo será aplicada uma alíquota de 15%.
Cumulativamente, a parcela da base de cálculo, apurada mensalmente, que exceder a ........................ ficará sujeita à incidência de adicional de imposto à alíquota de 10%.
Assinale a alternativa que completa corretamente a lacuna do texto.
R$ 20.000,00.
R$ 25.000,00.
R$ 30.000,00.
R$ 50.000,00.
R$ 120.000,00.



