







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em determinado município, um contribuinte efetuou o pagamento de uma taxa municipal em uma instituição financeira credenciada no dia 10 de março. O valor permaneceu temporariamente na conta da instituição arrecadadora e foi transferido para a conta única do Tesouro Municipal no dia 12 de março. Considerando os estágios da receita orçamentária, assinale a alternativa correta:
A arrecadação ocorreu no dia 10 de março, com o pagamento realizado pelo contribuinte à instituição financeira credenciada, e o recolhimento ocorreu no dia 12 de março, com a transferência dos recursos à conta do Tesouro Municipal.
A arrecadação e o recolhimento ocorreram simultaneamente no dia 10 de março, pois o pagamento pelo contribuinte encerra todas as etapas da receita orçamentária.
A arrecadação ocorreu no dia 12 de março, quando o recurso ingressou na conta do Tesouro Municipal, e o recolhimento ocorreu no dia 10 de março, quando o contribuinte realizou o pagamento.
A previsão da receita ocorreu no dia 10 de março, com o pagamento pelo contribuinte, e a arrecadação ocorreu no dia 12 de março, com a transferência dos recursos à conta única.
O Estado do Pará previu arrecadar R$ 1.000.000,00 em ICMS no exercício financeiro de 2025. Ao longo desse exercício, foi constituído o crédito tributário correspondente ao valor integral estimado, tendo sido arrecadados R$ 800.000,00 junto à rede arrecadadora, dos quais R$ 750.000,00 foram efetivamente recolhidos aos cofres do Tesouro até 31 de dezembro de 2025, procedendo-se, ao final do exercício, à inscrição do saldo do crédito não recebido (caso hipotético).
Considerando os estágios da receita pública, a frustração da arrecadação no exercício, a inscrição em dívida ativa e os efeitos no Balanço Orçamentário, é correto afirmar que a frustração da arrecadação no exercício financeiro corresponde à diferença entre
a previsão e o recolhimento, no valor de R$ 250.000,00, sendo esse montante inscrito em dívida ativa tributária, e o Balanço Orçamentário evidencia a receita recolhida.
a arrecadação e o recolhimento, no valor de R$ 50.000,00, sendo esse montante inscrito em dívida ativa tributária, e o Balanço Orçamentário evidencia a receita recolhida.
a previsão e o lançamento, no valor de R$ 200.000,00, sendo esse montante inscrito em dívida ativa não tributária, e o Balanço Orçamentário evidencia a receita lançada.
o lançamento e a arrecadação, no valor de R$ 200.000,00, sendo esse montante inscrito em dívida ativa não tributária, e o Balanço Orçamentário evidencia a receita recolhida.
a previsão e a arrecadação, no valor de R$ 200.000,00, sendo esse montante inscrito em dívida ativa tributária, e o Balanço Orçamentário evidencia a receita arrecadada.
Um município realizou, em determinado mês, as seguintes operações: (i) arrecadou tributos municipais no valor de R$ 500.000,00; (ii) efetuou o pagamento de salários de servidores públicos efetivos no valor de R$ 300.000,00; (iii) recebeu transferência constitucional do Fundo de Participação dos Municípios (FPM). O contador responsável pela escrituração precisa determinar o registro contábil adequado de cada operação. Assinale a alternativa CORRETA.
O pagamento de salários de servidores públicos efetivos constitui despesa de capital, pois representa investimento permanente do ente na manutenção de sua estrutura funcional, devendo ser escriturado como tal no PCASP.
A arrecadação de tributos municipais constitui registro financeiro, com contabilização nas contas orçamentárias do PCASP, envolvendo classificação por categoria econômica da receita pública e fonte de recursos.
O pagamento de salários gera, no momento do pagamento, débito em conta de Despesa de Pessoal (VPD) e crédito em conta de caixa/bancos, integrando o reconhecimento da obrigação pelo regime de competência.
A arrecadação de tributos gera reconhecimento de receita tributária (VPA) no exercício de competência, com débito em conta de ativo financeiro e crédito em conta de VPA: Impostos, Taxas e Contribuições de Melhoria.
As transferências constitucionais recebidas pelo município, como o FPM, são registradas como receita patrimonial no momento do ingresso financeiro, compondo a execução orçamentária e substituindo o reconhecimento por competência.
Suponha-se que, em um determinado relatório de acompanhamento das anuidades, foram informados previsão anual de R$ 12.000.000, lançamento acumulado de R$ 8.500.000, arrecadação de R$ 7.900.000 e recolhimento integral do valor arrecadado. Nesse caso, considerando-se que toda a arrecadação se refere aos valores lançados e que não ocorreram cancelamentos ou outros ajustes, dos R$ 4.100.000 que separam a previsão da arrecadação, R$ 600.000 correspondem a créditos lançados e ainda não arrecadados, enquanto R$ 3.500.000 representam valores previstos e ainda não lançados, é correto afirmar que apenas a primeira parcela poderá ser identificada, com base nos dados apresentados, como crédito já constituído contra devedores.
Certo
Errado
Considere a seguinte relação de eventos relativos ao IPTU (Imposto Predial e Territorial Urbano) ocorridos em um município:
1. Em outubro de 2024, a Secretaria Municipal da Fazenda elaborou a estimativa de arrecadação de IPTU para 2025, considerando o crescimento do número de imóveis, a atualização dos valores venais e a inadimplência histórica, estabelecendo o valor previsto em R$ 10.000.000 na proposta da LOA (Lei Orçamentária Anual).
2. Em janeiro de 2025, após a aprovação da LOA, o departamento de tributação municipal procedeu ao cálculo individual do imposto devido por cada contribuinte, emitindo os carnês de pagamento com base no valor venal atualizado e nas alíquotas vigentes.
3. Durante o ano de 2025, os contribuintes efetuaram o pagamento do IPTU nos agentes financeiros credenciados, sendo R$ 10.500.000 recebidos em conta corrente da prefeitura até 31/12/2025.
4. Os valores recebidos pelos agentes financeiros credenciados foram imediatamente transferidos para a conta única do Tesouro Municipal, permitindo sua utilização nas despesas orçamentárias autorizadas.
Com base nos eventos acima e nos conhecimentos sobre os estágios da receita pública, é correto afirmar que, no evento:
1, ocorreu o estágio da arrecadação da receita.
2, ocorreu o estágio do lançamento da receita.
3, ocorreu o estágio do recolhimento da receita.
3, há uma inconsistência, pois o valor dos recebimentos (R$ 10.500.000) não pode ser superior ao valor previsto no evento 1.
4, ocorreu o estágio da liquidação da receita.
Considerar que, no exercício de 2025, determinado município tenha estimado arrecadar R$ 300.000,00 a título de cessão de direitos e R$ 500.000,00 referentes ao resgate de títulos do Tesouro. Ao final do exercício, os valores efetivamente arrecadados foram os seguintes:
• Cessão de direitos: R$ 320.000,00
• Resgate de títulos do Tesouro: R$ 650.000,00
Com base nas informações apresentadas, assinalar a alternativa que indica a classificação orçamentária e o respectivo registro contábil dos valores arrecadados.
R$ 300.000,00 em outras receitas de capital e R$ 500.000,00 em outras receitas correntes.
R$ 320.000,00 em receita patrimonial e R$ 650.000,00 em outras receitas de capital.
R$ 300.000,00 em receita de serviços e R$ 500.000,00 em outras receitas correntes.
R$ 320.000,00 em outras receitas correntes e R$ 650.000,00 em receita patrimonial.
Um instrumento de planejamento referente ao exercício financeiro de 2024 de um ente público previa uma arrecadação de R$ 2.540.000,00 com Cessão do Direito de Operacionalização de Pagamentos e R$ 1.350.000,00 com Indenização por Sinistro. No entanto, os valores arrecadados nesse exercício financeiro foram de R$ 2.900.000,00 e R$ 1.400.000,00, respectivamente.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o referido ente arrecadou no exercício financeiro de 2024, em R$,
2.900.000,00 com Receita Patrimonial e R$ 1.400.000,00 com Outras Receitas Correntes.
2.900.000,00 com Receita de Capital e R$ 1.400.000,00 com Receitas Correntes.
410.000,00 com Receita Extraorçamentária e R$ 3.890.000,00 com Receitas Correntes.
4.300.000,00 com Receita Patrimonial.
4.300.000,00 com Receita de Capital.
Na elaboração da proposta orçamentária por uma entidade do setor público, o planejamento e a estimativa da arrecadação das receitas orçamentárias ocorrem na etapa de
destinação.
arrecadação.
previsão.
recolhimento.
lançamento.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), qual etapa da receita orçamentária é caracterizada pela entrega de recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas pelo ente?
Arrecadação.
Empenho.
Recolhimento.
Pagamento.
Execução.
Assinale a opção que apresenta o correto registro contábil da arrecadação da receita durante a execução do orçamento.
D 5.2.1.1 Previsão Inicial da Receita
C 6.2.1.2 Receita Realizada
D 5.2.1.1 Previsão Inicial da Receita
C 5.2.1.2 Receita Arrecadada
D 6.2.1.1 Receita a Realizar
C 5.2.1.1 Previsão Inicial da Receita
D 6.2.1.1 Receita a Realizar
C 6.2.1.2 Receita Realizada
D 6.2.1.2 Receita Realizada
C 6.2.1.1 Receita a Realizar
Observe as informações a seguir, retiradas do Balanço Orçamentário de determinada Prefeitura Municipal relativos ao exercício anterior, em R$:
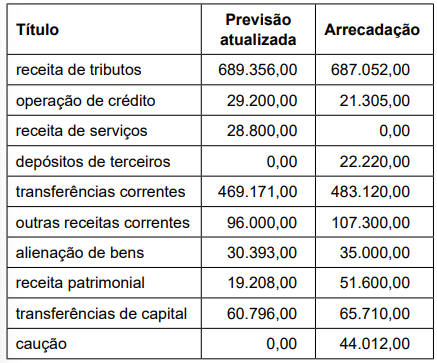
Considerando as informações, a arrecadação das receitas correntes apresentou
excesso de arrecadação de R$ 70.549,00.
insuficiência de arrecadação de R$ 7.895,00.
excesso de arrecadação de R$ 48.757,00.
insuficiência de arrecadação de R$ 13.949,00.
excesso de arrecadação de R$ 26.537,00.
A arrecadação de receita orçamentária gera apenas dois registros contábeis: um débito em uma conta da classe 4; e um crédito em uma conta da classe 6 do PCASP.
Certo
Errado
Conforme prevê a legislação aplicável à administração pública, no desempenho da função de arrecadar tributos ou outros valores destinados aos cofres públicos, os agentes da arrecadação têm o dever de:
Guardar os valores arrecadados até o encerramento do exercício financeiro.
Entregar comprovante somente quando solicitado pelo contribuinte.
Emitir recibo referente a cada importância recebida.
Recolher os valores diretamente ao caixa do Tesouro sem registro prévio.
Manter controle apenas interno, dispensando documento ao pagador.
O Manual de Contabilidade Aplicada ao Setor Público estabelece que o(a) ________________ é a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina o art. 56 da Lei nº 4.320/1964,
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
empenho
recolhimento
pagamento
liquidação
arrecadação
Em 2024, uma universidade do setor público realizou uma campanha com alunos que já haviam se formado para arrecadar fundos para atender a despesas de manutenção. A universidade arrecadou R$ 600.000,00.
A receita é classificada pela universidade como:
receita de serviços.
operações de crédito.
transferências correntes.
receita de contribuições.
outras receitas correntes.
A arrecadação é o estágio da receita em que há o ingresso dos recursos financeiros na conta específica do Tesouro, em observância ao princípio da unidade de tesouraria.
Certo
Errado
A execução da receita pública ocorre em várias fases, cada uma com um propósito específico. Qual das alternativas a seguir representa a fase da execução da receita pública em que ocorre a entrega efetiva dos recursos ao Tesouro?
Lançamento.
Arrecadação.
Previsão.
Recebimento.
A realização da receita orçamentária pública segue um fluxo definido em lei, compreendendo estágios que vão desde a previsão até o efetivo ingresso dos recursos na conta única do tesouro. A Lei nº 4.320/1964 detalha essas etapas. Assinale a alternativa que descreve corretamente o estágio da Arrecadação da receita pública.
É a transferência dos valores arrecadados pelos agentes ou bancos para a conta específica do Tesouro, responsável pela administração e controle dos recursos.
É o procedimento administrativo que verifica a ocorrência do fato gerador da obrigação correspondente, determina a matéria tributável e calcula o montante do tributo devido.
É a entrega dos recursos devidos pelos contribuintes ou devedores aos agentes arrecadadores ou bancos autorizados pela entidade pública.
É o ato da repartição competente que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
Suponha que a Câmara Municipal dos Vereadores tenha retido parte da remuneração dos servidores a título de contribuição para o regime próprio de previdência. No momento do repasse financeiro dos recursos para a Autarquia Municipal responsável pela gestão do regime de previdência dos servidores municipais, o pagamento deve ser registrado como:
Despesa extraorçamentária.
Transferências de capital.
Outras despesas correntes.
Gastos com pessoal.
Em correspondência com o Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que apresenta o lançamento contábil de arrecadação da receita orçamentária, considerando a natureza da informação orçamentária.
Débito 2.2.1.1.x.xx.xx Receita a Realizar
Crédito 4.2.1.2.x.xx.xx Receita Realizada
Débito 3.2.1.1.x.xx.xx Receita a Realizar
Crédito 3.2.1.2.x.xx.xx Receita Realizada
Débito 4.2.1.1.x.xx.xx Receita a Realizar
Crédito 5.2.1.2.x.xx.xx Receita Realizada
Débito 6.2.1.1.x.xx.xx Receita a Realizar
Crédito 6.2.1.2.x.xx.xx Receita Realizada
Débito 7.2.1.1.x.xx.xx Receita a Realizar
Crédito 8.2.1.2.x.xx.xx Receita Realizada



