







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base nas informações apresentadas, assinale a alternativa que contém o valor da Receita Corrente arrecadada no exercício financeiro de 2023.
104.000,00.
100.000,00.
108.000,00.
114.000,00.
112.000,00.
A operação que demanda registro no sistema financeiro da contabilidade pública é:
a inscrição de créditos da dívida ativa
o empenho de despesas com fornecedores
o pagamento de despesas extraorçamentárias
o cancelamento de créditos a receber por prescrição
Quando o contribuinte efetua no banco o pagamento do seu IPTU, a esta situação corresponde o estágio da receita denominado
Recolhimento.
Arrecadação.
Lançamento.
Previsão.
Em 2023, o município experimentou uma frustração de arrecadação de R$ 20.000.
Certo
Errado
Assinale a etapa da receita pública que é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
Lançamento
Previsão
Arrecadação
Recolhimento
No encerramento de um determinado exercício financeiro, a União apresentou uma arrecadação corrente de R$ 2.402.000,00. Adicionalmente, foram levantados, em referência ao mesmo período, os dados a seguir.
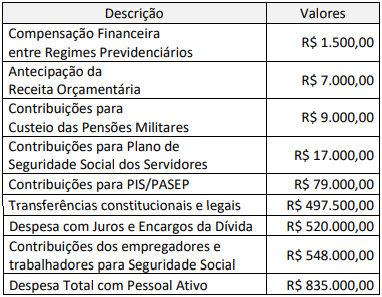
Com base nos dados apresentados e no conceito de Receita Corrente Líquida, o limite máximo para despesa total com pessoal no âmbito do Poder Judiciário equivale a:
R$ 25.000,00;
R$ 37.500,00;
R$ 43.800,00;
R$ 75.000,00;
R$ 82.000,00.
Na execução orçamentária das receitas de um ente público, de acordo com o Manual de Contabilidade Aplicada ao Setor Público,
a arrecadação se aplica às doações e às cauções recebidas pelo referido ente.
o lançamento se situa no contexto de constituição do crédito tributário.
a arrecadação se aplica somente às receitas previstas.
o recolhimento ocorre quando os devedores entregam recursos ao tesouro do referido ente.
o lançamento dá origem a receita orçamentária e aumenta o resultado de execução orçamentária.
Em relação às etapas da receita orçamentária, corresponde à entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas pelo ente
o Lançamento.
o Recolhimento.
o Planejamento.
a Previsão.
a Arrecadação.
Um município tem o direito de arrecadar 23 milhões de reais em IPTU e o fato gerador deste imposto acontece todo dia 01 de janeiro de cada ano.
Assinale a alternativa que contém, em R$, o registro contábil no momento da arrecadação no sistema patrimonial.
D: Créditos tributários a receber 23.000.000,00
C: Variação patrimonial diminutiva 23.000.000,00
D: Receita a realizar 23.000.000,00
C: Receita realizada 23.000.000,00
D: Caixa e equivalentes de caixa 23.000.000,00
C: Créditos tributários a receber 23.000.000,00
D: Contas a receber 23.000.000,00
C: Capital Subscrito 23.000.000,00
D: Caixa e equivalentes de Caixa 23.000.000,00
C: Receita realizada 23.000.000,00
Quando um contribuinte paga ao município ao valor devido de Imposto Predial e Territorial Urbano (IPTU) do exercício que se refere, há
uma diminuição dos restos a receber processados do ente.
uma diminuição da perda de crédito com liquidação duvidosa do ente.
uma diminuição do contas a receber do ente.
um aumento do saldo de capital social do ente.
um aumento de crédito extraordinário do ente.
Sabe-se que o registro da receita orçamentária ocorre no momento da arrecadação e decorre do enfoque orçamentário de Lei, tendo por objetivo evitar que a execução das despesas orçamentárias ultrapasse a arrecadação efetiva. Nesse sentido, assinale a alternativa que apresenta o exemplo de registro da arrecadação da receita durante a execução do orçamento, sendo a natureza da informação de controle.
D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos
C 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos (DDR)
D 6.2.1.1.x.xx.xx Receita a Realizar
C 6.2.1.2.x.xx.xx Receita Realizada
D 5.2.1.1.x.xx.xx Previsão Inicial da Receita
C 6.2.1.1.x.xx.xx Receita a Realizar
D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos
C 6.2.1.1.x.xx.xx Receita a Realizar
De acordo com o processo orçamentário, assinale a alternativa que apresenta a etapa em que ocorre o registro da receita prevista e a efetiva arrecadação dos recursos.
Arrecadação e previsão.
Lançamento e arrecadação.
Previsão e lançamento.
Reconciliação e compensação.
Recolhimento e lançamento.
Na repartição tributária dos impostos, o ente recebedor só terá condições de reconhecer a variação patrimonial aumentativa e o ativo (créditos a receber) quando houver, por parte do ente transferidor,
a previsão da receita.
o lançamento da receita.
a arrecadação da receita.
o recolhimento da receita.
O reconhecimento da etapa de arrecadação da receita orçamentária provoca registros contábeis apenas em contas de natureza orçamentária do Plano de Contas Aplicado ao Setor Público.
Certo
Errado
O registro da receita orçamentária ocorre no momento da arrecadação, conforme art. 35 da Lei nº 4.320/1964, e decorre do enfoque orçamentário dessa Lei, tendo por objetivo evitar que a execução das despesas orçamentárias ultrapasse a arrecadação efetiva.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Texto adaptado da PORTARIA CONJUNTA STN/SOF/ME Nº 117, DE 28 DE OUTUBRO DE 2021. Aprova a Parte I - Procedimentos Contábeis Orçamentários da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Considerando-se, a título de exemplo, a aprovação de um orçamento de uma determinada entidade pública e a arrecadação de certa receita, os registros contábeis, sob a ótica do Plano de Contas Aplicado ao Setor Público, indique qual alternativa abaixo representa a escrituração do registro da previsão da receita no momento da aprovação da Lei Orçamentária.
Natureza da informação: orçamentária
D 6.2.1.1.X.XX.XX Receita a Realizar
C 6.2.1.2.X.XX.XX Receita Realizada
Natureza da informação: Controle
D 7.2.1.1.X.XX Controle da Disponibilidade de Recursos
C 8.2.1.1.1.XX.XX Disponibilidade por Destinação de Recursos (DDR)
Natureza da Informação: Orçamentária
D 5.2.1.1.X.XX.XX Previsão inicial da Receita
C 6.2.1.1.1.X.XX.XX Receita a Realizar
Natureza da Informação: Controle
D 5.2.1.1.X.XX.XX Previsão inicial da Receita
C 6.2.1.1.1.X.XX.XX Receita a Realizar
Natureza da informação: Orçamentária
D 7.2.1.1.X.XX Controle da Disponibilidade de Recursos
C 8.2.1.1.1.XX.XX Disponibilidade por Destinação de Recursos (DDR)
No ato da arrecadação de uma receita orçamentária de Taxas, que já havia sido objeto de lançamento pela repartição competente, a conta-contábil a ser creditada na natureza de informação patrimonial do Plano de Contas Aplicado ao Setor Público é:
6.2.1.2.x.xx.xx – Receita Realizada
5.2.1.1.x.xx.xx – Previsão da Receita
4.1.1.1.x.xx.xx – Impostos, Taxas e Contribuições de Melhoria
1.1.2.1.x.xx.xx – Créditos Tributários a Receber
6.2.1.1.x.xx.xx – Receita a Realizar
Para fins de apuração do resultado orçamentário do exercício financeiro, a receita considerar-se-á realizada no estágio:
da previsão.
da programação financeira.
do lançamento.
da arrecadação.
do recolhimento.
A arrecadação de receitas que estejam vinculadas a determinadas finalidades ensejará registros contábeis em três diferentes classes de contas contábeis.
Certo
Errado
Um Contador Público nota uma diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de credito a eles vinculadas. A seguir, chama outro colega para discutir o fato. Após a leitura da demonstração financeira, notam o saldo positivo das diferenças mês a mês entre a arrecadação prevista e a realizada em conjuntura ao aspecto da tendência do exercício. De acordo com a afirmativa dos contadores públicos, essas definições se caracterizam por qual definição na contabilidade pública?
Orçamento Sobressalente.
Créditos Autorizados.
Saldo positivo das diferenças acumuladas.
Excesso de arrecadação.
Superávit secundário.
Sobre a definição da etapa de arrecadação da receita, segundo os preceitos da contabilidade pública, assinale a alternativa correta.
É a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa.
Corresponde à entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas pelo ente.
É a etapa da receita orçamentária que segue a ordem de ocorrência dos fenômenos econômicos, levando-se em consideração o modelo de orçamento existente no país e a tecnologia utilizada.
Define o lançamento como ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.



