







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Despesa Pública é classificada nas seguintes Categorias Econômicas:
Despesas com Pessoal e Despesas Financeiras
Despesas Correntes e Despesa de Capital
Transferências Correntes e Despesas Financeiras
Despesas Correntes e Despesa de Capital
Transferências Públicas e Despesas Correntes
A despesa realizada pela Prefeitura Municipal visando à aquisição de um edifício, já pronto, para instalação de um determinado serviço público, deve ser classificada como:
Investimento
Inversão Financeira
Obras Públicas
Equipamentos e Instalações
Despesas Correntes
Relativamente à classificação da despesa orçamentária por natureza, constitui a síntese racional da discriminação mínima exigida para o orçamento, pela Lei no 4.320/64,
a categoria econômica.
o grupo.
o elemento.
a classificação institucional.
o subelemento.
Assinale a alternativa INCORRETA.
As despesas orçamentárias classificam-se pelas categorias econômicas em despesas correntes e despesas de capital.
Constitui despesa corrente todo pagamento efetuado a qualquer título pe-los agentes pagadores.
Despesas de custeio são aquelas destinadas à manutenção dos serviços criados anteriormente à lei do orçamento
Na codificação da classificação orçamentária "por natureza da despesa" correspondem à "modalidade de aplicação" os dígitos
1º ou 2º
2º ou 3º
3º e 4º
4º e 5º
5º e 6º
Da receita demonstrada, não pode ser aplicada em despesas correntes, em função de restrição legal, a seguinte quantia:
$377.000
$240.000
$86.000
$55.000
De acordo com a Lei nº 4.320/64, classificam-se como _____________________ as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços.
transferências correntes (receita)
transferências correntes (despesa)
transferências de capital (receita)
transferências de capital (despesa)
transferências correntes ou de capital (despesa)
Ao final de um exercício financeiro qualquer, certa unidade orçamentária apresentou, em seu balanço orçamentário, um superávit orçamentário de $5 e um déficit de capital de $50. Sabendo que as receitas correntes previstas e arrecadadas totalizaram, respectivamente, $150 e $175, e que as receitas de capital previstas e arrecadadas totalizaram, respectivamente, $45 e $30, assinale a opção que indica os valores totais das despesas correntes e de capital realizadas, nesta ordem:
$120 e $80
$120 e $75
$80 e $120
$75 e $80
$75 e $120
Assinale a alternativa que indica a classificação das dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender as obras de conservação e adaptação de bens imóveis.
Despesas Correntes - Investimentos
Despesas de Capital - Inversões Financeiras
Despesas de Capital - Investimentos
Despesas Correntes -Transferências Correntes
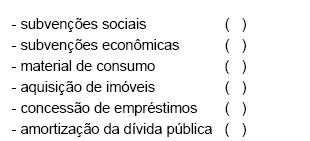
Utilizando o dígito 1 para Despesas Correntes e o dígito 2 para Despesas de Capital, assinale a opção que indica a correta classificação econômica das seguintes despesas públicas:
1 – 1 – 1 – 2 – 2 – 2
1 – 2 – 1 – 2 – 1 – 2
1 – 2 – 1 – 2 – 2 – 2
2 – 2 – 1 – 2 – 2 – 2
2 – 1 – 2 – 1 – 1 – 1
De conformidade com a classificação de Despesa por Categoria Econômica, pertencem ao grupo 313200:
despesas com locação de imóveis e despesas com artigos de expediente.
despesas com FGTS e encadernação.
despesas com passagens e despesas com a prestação de serviços para estudantes na condição de estagiários.
despesas com transporte de pessoas e artigos de conservação.
despesas com assinatura de jornais, fretes e carretos.
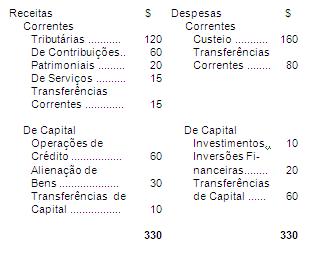
Com base nos dados abaixo, apurados ao final de um período qualquer, e observando o que dispõe a Lei de Responsabilidade Fiscal sobre o conceito de receita corrente líquida, assinale a opção que indica a despesa total máxima, no âmbito da União, a ser realizada com pessoal. Considere, para tanto, que:
- o total de transferências constitucionais ou legais a estados e municípios equivale a 50% das transferências correntes;- a contribuição de servidores para o custeio de seu sistema de previdência e assistência social equivale a 50% das receitas de contribuições.
A práxis vigente permite que a despesa pública possa ser classificada de maneira funcional, institucional ou, ainda, segundo a sua natureza. Do ponto de vista da natureza, investimentos devem ser classificados como



