







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação a subvenções sociais, avalie as seguintes afirmações:
I - São despesas orçamentárias para cobertura de despesas de instituições privadas de caráter assistencial ou cultural, sem finalidade lucrativa.
II - Pressupõem a contraprestação direta em bens ou serviços para auxílio em políticas sociais.
III - São classificadas como Outras Despesas Correntes em relação ao grupo de natureza da despesa pública.
Está correto o que se afirma em:
I, apenas;
II, apenas;
I e II, apenas;
I e III, apenas;
I, II e III.
As despesas públicas são classificadas em duas categorias econômicas, sendo elas
despesas de pessoal e investimentos.
despesas orçamentárias e despesas extraorçamentárias.
qualitativas e quantitativas.
despesas correntes e despesas de capital.
exemplo de liquidação de despesa de capital consiste na emissão de uma ordem bancária a uma agência de veículos, como forma de pagamento pelo fornecimento de ambulâncias ao poder público.
É uma despesa de capital:
aquisição de serviços de terceiros.
aquisição de material permanente.
juros pagos por empréstimos recebidos pelo ente público.
subvenção recebida de outro ente público.
salários pagos a inativos e pensionistas.
O montante das despesas correntes empenhadas foi, em reais,
150.
250.
400.
700.
350.
Termo que caracteriza aplicação de recursos públicos na realização de gastos necessários à manutenção e ao funcionamento de serviços públicos:
Despesa Corrente.
Despesa de Capital.
Dívida Passiva.
Dívida Fundada ou Consolidada.
Uma mutação passiva pode decorrer da execução de uma despesa de capital.
A Despesa Pública classifica-se em dois grandes grupos: Despesa Orçamentária e Despesa Extra-Orçamentária. E a classificação da despesa segundo a sua natureza, compõe-se de:
Despesa Corrente e de Capital.
Categoria Econômica; Grupo de Natureza da Despesa; Elemento de Despesa.
Funcional-Programática; Elemento de Despesa.
Complementar e Extraordinária.
Os empenhos emitidos no exercício financeiro para pagamento de despesas com tarifas de energia elétrica, gás, água e esgoto de órgãos púbicos, de acordo com a Portaria Interministerial no 163/2001, serão classificados no elemento de despesa como
Material de Consumo.
Serviços Prestados por Concessionários de Serviços Públicos.
Tarifas.
Outros Serviços de Terceiros - Pessoa Jurídica.
Outras Despesas Variáveis.
O montante das despesas de capital e o superávit da execução orçamentária foram, respectivamente, de (em $)
180 e 200
180 e 250
240 e 250
280 e 250
340 e 200
Despesa extraorçamentária é aquela paga à margem da lei orçamentária e, portanto, independente de autorização legislativa, pois se constitui em saídas do passivo financeiro, compensatórias de entradas no ativo financeiro, oriundas de receitas extraorçamentárias. Qual alternativa se refere à despesa orçamentária?
Restos a pagar.
Pagamento dos serviços da dívida a pagar, compreendendo o principal, juros e correção monetária.
Despesas correntes e despesas de Capital.
Amortização das dívidas que constituem débitos de tesouraria.
A classificação orçamentária segundo a natureza, que se destina a indicar se os recursos são usados diretamente por órgãos ou entidades no âmbito da mesma esfera de Governo ou por outro ente da Federação e suas respectivas entidades, e objetiva, precipuamente, possibilitar a eliminação da dupla contagem dos recursos transferidos ou descentralizados, denomina-se:
categoria econômica;
elemento;
grupo;
modalidade de aplicação;
operação especial.
A soma das despesas correntes (em $) foi de
30
60
130
190
370
Serão registradas, respectivamente, como despesas correntes e de capital, consoante Portaria Interministerial no 163/2001, os empenhos emitidos para
assinaturas de jornais e periódicos e material de construção para reparos em imóveis.
assinaturas de jornais e periódicos e conservação de bens imóveis.
aquisição de material de processamento de dados e locação de imóveis.
material de expediente e juros referentes a operações de crédito.
material de expediente e amortização da dívida.
As despesas orçamentárias com a aquisição de imóveis ou bens de capital já em utilização, consoante Portaria Interministerial no 163/2001, serão classificadas no grupo de natureza de despesa como
Inversões Patrimoniais.
Inversões Financeiras.
Investimentos.
Imobilizado.
Permanente.
Considere que o MPU decida pela construção de uma nova sede. Nessa situação, o investimento nessa obra constitui-se em uma despesa de capital, enquanto as aquisições dos equipamentos para o funcionamento das novas instalações são classificadas como despesas correntes.
Todos os equipamentos e materiais permanentes adquiridos são considerados despesas de capital.
No final do exercício financeiro de 2009, o Governo Federal elaborou um quadro demonstrativo das receitas e despesas realizadas nos doze meses do período encerrado, conforme indicado: (valores hipotéticos)
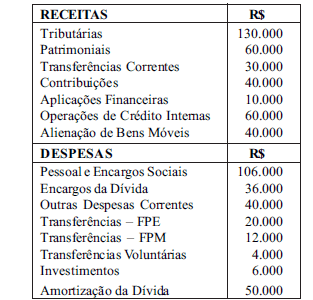
Sabendo-se que as contribuições dos empregadores, trabalhadores e dos servidores para o custeio da seguridade e assistência social equivale a 50% do montante das receitas de contribuições, os valores limites para as despesas totais com pessoal dos Poderes Executivo e Legislativo, nesse exercício financeiro, seriam, respectivamente, iguais a:
R$ 85.072 e R$ 5.200
R$ 89.162 e R$ 5.450
R$ 97.342 e R$ 5.950
R$ 109.000 e R$ 6.540
R$ 109.000 e R$ 6.540
Os gastos relacionados com bens do ativo imobilizados que beneficiarem vários exercícios são classificados contabilmente como:
Despesas de exercícios futuros;
Despesas diferidas;
Gastos não-operacionais;
Gastos do período;
Gasto de capital.
A contabilidade governamental, em regime de convênio e contrato de gestão, deve atender às principais leis, em ordem de abrangência e importância, na sequência apresentada:
Lei no 4.320/1964, Decreto-Lei no 200/1967, Lei no 6.404/76 e Decreto no 3.000/99.
Lei no 4.320/1964, CF/1988 e Lei no 8.666/1993, Lei no 6.404/76 e Lei no 11.638/2007.
CF/1988, Lei no 4.320/1964, Decreto-Lei no 200/1967, Decreto no 93.872/86 e Lei no 101/00.
LCO, Lei do PPA e Lei Orçamentária Anual, Lei no 64.04/76 e Lei no 11.638/2007.
Lei do PPA, LDO e Lei Orçamentária Anual, Lei no 6.404/76 e Lei no 11.638/2007.



