







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As contas de encargos financeiros a transcorrer e de depreciação acumulada são retificadoras do ativo ou do passivo, por apresentarem natureza devedora ou credora semelhante à classe contábil a qual pertencem.
O valor a ser inscrito em Dívida Ativa Tributária é de
5.400.
18.000.
23.400.
28.000.
36.400.
No balanço patrimonial, o ativo real totalizou R$ 170.000,00.
O valor das receitas resultantes da execução do orçamento que geram efeito líquido positivo no resultado patrimonial apurado pela demonstração das variações patrimoniais, de acordo com a Lei n. 4.320/64, é de
72.000.
93.600.
120.000.
143.600.
163.600.
Observe o Balanço Patrimonial elaborado pela Prefeitura Municipal de Jerez ao final de 20x1:

Analisando o Balanço Patrimonial encerrado em 20X1, é correto afirmar que:
o Resultado Econômico do Exercício de 20x1 foi de R$ 300.000,00.
a empresa possui maior liquidez corrente em 31/12/20x0 do que em 31/12/20x1.
o índice de solvência variou de 31/12/20x0 para 31/12/20x1 em −5,1%.
o índice de solvência variou de 85% em 31/12/20x0 para 86,7% em 31/12/20x1.
o índice de liquidez seca é maior em 31/12/20x1 do que em 31/12/20x0.
O balanço patrimonial, cuja estrutura compõe-se de ativo, passivo, patrimônio líquido e contas de compensação — que compreendem os atos que possam vir a afetar o patrimônio —, deve evidenciar qualitativa e quantitativamente a situação patrimonial da entidade pública.
Os riscos advindos da probabilidade do não recebimento de dívidas de terceiros devem ser reconhecidos, no balanço patrimonial, por meio de uma conta de ajuste, a qual será reduzida ou anulada quando deixarem de existir os motivos que a originaram.
Foram extraídas aleatoriamente as seguintes contas de um balancete de verificação:
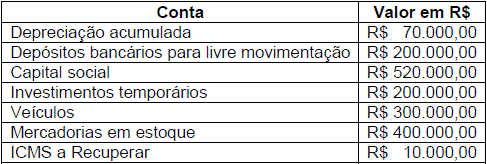
Com os dados, pode-se afirmar que, ao utilizar o saldo de tais contas para elaborar o balanço patrimonial,
o ativo não circulante totalizou R$ 230.000,00.
o ativo circulante totalizou R$ 850.000,00.
o patrimônio líquido totalizou R$ 610.000,00.
o ativo circulante totalizou R$ 610.000,00.
Em contratos de Parcerias Público-Privadas – PPP, o parceiro público deve seguir a seguinte regra na contabilização de investimento em obras ou aquisição de bens financiados por ele.
O reconhecimento contábil somente ocorre se o valor do bem for superior ao estipulado em documento específi co para esse fim.
Tendo em vista que na parceria os riscos são do ente privado, o ente público não realiza qualquer registro em seu balanço.
O reconhecimento contábil no ente público ocorre quando, em decisão compartilhada, a administração couber ao financiador do bem.
Registra-se contabilmente somente a transferência financeira ao parceiro privado destinada à aquisição do bem ou a realização da obra.
Registra-se no seu balanço patrimonial como obras em andamento ou bem específico, podendo haver a assunção de dívida.
O valor dos bens, créditos e valores, cuja mobilização ou alienação depende de autorização legislativa, é inferior a R$ 600,00.
não reduz a disponibilidade financeira.
O valor das dívidas fundadas e de outras que dependem de autorização legislativa para amortização ou resgate é superior a R$ 1.200,00.
De acordo com o Plano de Contas da Administração Federal as contas Restos a Pagar, Bens Imóveis, Amortização de Empréstimos e Bancos Conta Movimento classificam-se, respectivamente, nos grupos
Passivo Exigível Longo Prazo, Ativo Permanente, Despesa de Capital e Ativo Compensado.
Passivo Circulante, Ativo Permanente, Despesa de Capital e Ativo Realizável a Curto Prazo.
Passivo Circulante, Ativo Permanente, Receita de Capital e Ativo Circulante.
Passivo Permanente, Ativo Realizável a Longo Prazo, Receita de Capital e Ativo Circulante.
Passivo Circulante, Ativo Realizável a Longo Prazo, Despesa de Capital e Ativo Circulante.
“A receita pública distingue-se em receita orçamentária e receita extra-orçamentária.” De que forma a receita extra-orçamentária é representada no Balanço Patrimonial?
Receita Orçamentária.
Ativo Financeiro.
Passivo Financeiro.
Receita Corrente.
Receita de Capital.
De acordo com Plano de Contas da Administração Federal, o Ativo Circulante compreende
as disponibilidades de numerário e os investimentos realizáveis, após o término do exercício seguinte.
os bens e direitos realizáveis, bem como os investimentos de caráter não permanente.
os bens, direitos e obrigações realizáveis até o término do exercício seguinte.
as disponibilidades de numerário, bem como outros bens e direitos, pendentes ou em circulação, realizáveis até o término do exercício seguinte.
as disponibilidades de numerário, bem como os bens e direitos realizáveis a longo prazo.
No final do exercício, a administração pública deve apresentar uma série de demonstrativos exigidos pela legislação. Acerca desse tema, assinale a opção correta.
No balanço orçamentário, as despesas fixadas pela lei orçamentária ou por créditos adicionais devem estar em colunas distintas.
O balanço financeiro deve demonstrar o saldo das contas de movimentação financeira ao longo do exercício.
As contas de compensação não integram o balanço patrimonial, sendo demonstradas em um sistema de compensação, conforme a legislação.
O cancelamento ou perdão de dívidas passivas deve constar da demonstração das variações patrimoniais como superveniência passiva.
O ativo real líquido positivo nunca pode ocorrer no balanço patrimonial em conjunto com o passivo real a descoberto.
O grupo a que pertence o ativo permanente do balanço patrimonial pode conter contas discriminadas pertencentes ao ativo circulante do plano de contas.
O Ativo Total era, em milhares de reais,
5.867,00.
5.886,00.
5.967,00.
6.048,00.
8.967,00.
As disponibilidades apresentadas no Balanço Patrimonial das entidades do setor público representam:
fluxo de benefícios futuros.
bem intangível.
bem onerado.
bem permanente.
fluxo de benefícios presente.
Assinale a opção que indica uma exceção à regra de classificação do passivo circulante, segundo as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
Depósitos de terceiros e retenções em nome destes, quando a entidade pública for fiel depositária.
Valores decorrentes das retenções na folha de pagamento de funcionários.
Restos a pagar não-processados, quando a destinação for a transferência de recursos.
Restos a pagar processados, se o credor for instituição situada fora do país.
Dívida mobiliária, se o prazo de resgate do título for de até vinte e três meses.



