







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Leia as afirmativas a seguir:
I. A lei de orçamentos deve compreender todas as receitas, inclusive as de operações de crédito autorizadas em lei.
II. O passivo não-circulante está compreendido no Balanço Patrimonial.
III. A preparação de um Balanço Patrimonial dispensa a separação dos bens, dos direitos e das obrigações da entidade.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.
O Balanço Patrimonial é composto por grupos, subgrupos e contas. Marque a opção que apresenta apenas os grupos do Balanço Patrimonial.
Capital Social, Patrimônio Líquido e Ativo Não Circulante.
Passivo Circulante, Ativo Realizável a Longo Prazo e Imobilizado.
Passivo Não Circulante, Ativo Circulante e Passivo Não Circulante.
Patrimônio Líquido, Ativo Realizável a Longo Prazo e Intangível.
Se determinado direito tiver sua realização certa ou provável após o término do exercício seguinte, deverá ser classificado no subgrupo de investimentos do ativo não circulante.
No final do exercício, após todos os ajustes efetuados e apurado o resultado do exercício, a Cia. ABC elaborou o balancete de verificação reunindo somente as contas patrimoniais. Foram feitas as seguintes observações:
I. o somatório dos saldos de todas as contas indicadas no balancete era de R$ 120.000,00;
II. o montante dos saldos das contas retificadoras do ativo era igual a R$ 10.000,00;
III. os saldos das contas retificadoras do patrimônio líquido somados apresentavam o valor de R$ 9.200,00
IV. não constava no balancete nenhuma conta retificadora referente às exigibilidades.
Com base nessas informações, quando da elaboração do balanço patrimonial o montante do ativo total evidenciado era de:
R$ 50.800,00
R$ 50.000,00
R$ 42.800,00
R$ 40.800,00
• Leia as afirmativas a seguir:
I. No Balanço Patrimonial, o passivo é o conjunto dos bens e direitos de uma entidade. Nele, constam exclusivamente os direitos e deveres de curto prazo da instituição.
II. O procedimento licitatório caracteriza um ato administrativo informal, ainda que praticado na esfera da Administração Pública. Assim, a licitação deve evitar manter registros formais dos seus procedimentos.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Leia as afirmativas a seguir:
I. O Microsoft PowerPoint é um programa que gera exclusivamente arquivos com a extensão XLS.
II. O Balanço Patrimonial compreende o ativo não-circulante.
Marque a alternativa CORRETA:
$ 100,00.
-$ 100,00.
$ 300,00.
-$ 300,00.
$ 500,00.
Em relação à análise das demonstrações financeiras, assinale a alternativa correta.
A análise de balanços atende usuários de diversas categorias, mas que têm um objetivo comum.
Entre os procedimentos preliminares para a análise de balanços, inclui-se a eliminação dos efeitos inflacionários das demonstrações contábeis.
A análise vertical evidencia a evolução, ao longo do tempo, dos grupos das demonstrações contábeis.
A análise horizontal permite avaliar a participação relativa de cada grupo da demonstração financeira no total do ativo ou do passivo.
Para se proceder à análise por quocientes, calculam-se os números-índices com a adoção de exercício mais antigo como índice-base 100.
Numere a segunda coluna de acordo com a primeira, associando as contas do Balanço Patrimonial, conforme a Lei nº 4.320/1964, às suas respectivas características.
(1) Ativo Financeiro
(2) Ativo Permanente
(3) Passivo Financeiro
(4) Passivo Permanente
( ) compreende as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
( ) compreende os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
( ) compreende as dívidas fundadas e outras, cujo pagamento independa de autorização orçamentária.
( ) compreende os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
A sequência numérica correta de preenchimento dos parênteses da segunda coluna, de cima para baixo, é
4 – 1 – 3 – 2.
4 – 2 – 3 – 1.
3 – 1 – 4 – 2.
1 – 3 – 4 – 2.
2 – 1 – 3 – 4.
Tendo por base o Manual de Contabilidade Aplicada ao Setor Público, no Balanço Patrimonial da contabilidade das entidades públicas, o ativo é dividido em dois grupos. Quais são eles?
A Prefeitura Municipal da Cidade Maravilhosa apresentou, no exercício de 2015, os seguintes saldos nas contas do balanço.
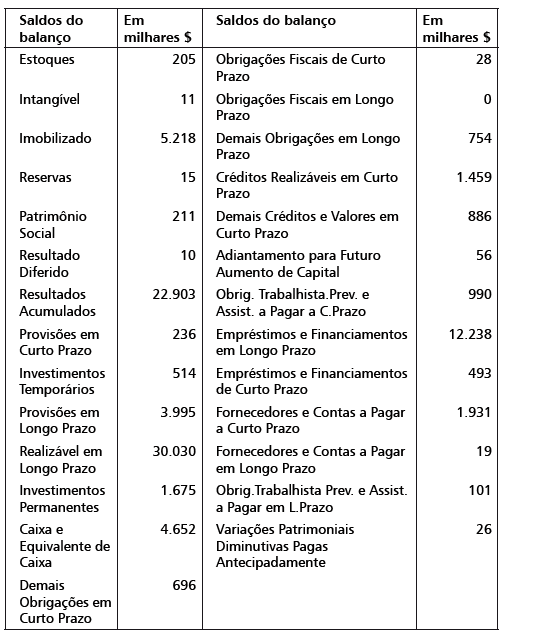
Sobre os saldos nas contas do balanço da Cidade Maravilhosa, avalie as afirmações a seguir.
I. O total de Ativos Não Circulantes foi de 36.934 milhares de reais.
II. O total do Patrimônio Líquido no período foi de 23.185 milhares de reais.
III. Os Passivos Circulantes totalizaram no exercício 17.108 milhares de reais.
IV. O total de dívidas assumidas pelo município até a data do balanço foi de 44.675 milhares de reais.
V. O total dos Ativos Circulantes no Balanço da Prefeitura da Cidade Maravilhosa foi de 7.741 milhares de reais.
Está INCORRETO apenas o que se afirma em
Sobre a lei 4320/1964 e alterações, especificamente ao disposto seu Art. 105 que estabelece que o balanço patrimonial demonstrará: o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente, o Saldo Patrimonial, as Contas de Compensação. Em relação aos itens demonstrados pelo balanço patrimonial, relacione as colunas.
I. O Ativo Financeiro.
II. O Ativo Permanente.
III. O Passivo Financeiro.
IV. O Passivo Permanente.
V. As Contas de Compensação.
( ) Compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
( ) Compreenderá as dívidas fundadas e outros pagamentos que independam de autorização orçamentária.
( ) Serão registrados os bens, valores, obrigações e situações não compreendidas nos parágrafos anteriores e que, imediata ou indiretamente, possam vir a afetar o patrimônio.
( ) Compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
( ) Compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
A sequência correta dos itens de cima para baixo é:
V, III, I, II, IV.
I, IV, V, II, III.
II, III, V, I, IV.
III, V, I, VI, II.
Os bens de uso comum do povo, produzidos pelos órgãos públicos, podem ser incluídos tanto no ativo circulante quanto no ativo não circulante.
A soma das mutações da receita, de acordo com a Lei n. 4.320/64, é de
263.600.
170.000.
120.000.
100.000.
50.000.
O Valor da despesa de capital executada, conforme a Lei n. 4.320/64, é de
160.000.
134.000.
100.000.
80.000.
56.000.
Analise o Balanço Financeiro a seguir:
INGRESSOS | DISPÊNCIOS |
Receita orçamentária----------------------------------1.183.000,00 | Receita orçamentária -------------------------1.127.013,00 |
Ordinária---------------------------------------------- 1.041.040,00 | Ordinária-------------------------------------- 1.017.813,00 |
Vinculada-----------------------------------------------141.960,00 | Vinculada --------------------------------------109.200,00 |
Transferências Financeiras Recebidas------------------------- 0,00 | Transferências Financeiras--------------------------- 0,00 |
Recebimentos Extra-orçamentários----------------------112.420,00 | Recebimentos Extra-orçamentários----------------82.824,00 |
Inscrição de Restos a Pagar Processados-------------------- 65.100,00 | Pagamento de Restos a Pagar-----------------------59.164,00 |
Inscrição de Restos a Pagar Não Processados-----------------47.320,00 | Valores Restituíveis --------------------------------23.660,00 |
Saldo do exercício anterior ---------------------------------45.780,00 | Saldo para o exercício seguinte----------------------131.363,00 |
Total------------------------------------------------- 1.341.200,00 | Total -------------------------------------------1.141.200,00 |
O valor a ser somado ao Passivo Circulante do Balanço Patrimonial, conforme as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público e o Resultado Orçamentário de acordo com a Lei n. 4.320/64 são, respectivamente,
R$ 65.100,00 e R$ 55.987,00.
R$ 112.420,00 e R$ 85.583,00.
R$ 112.420,00 e R$ 55.987,00.
R$ 65.100,00 e R$ 85.583,00.
R$ 112.420,00 e R$ 18.943,00.
O Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador e represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações (MCASP – 2012). O Patrimônio Público compõe-se dos seguintes elementos:
I. Ativo. II. Passivo. III. Patrimônio Líquido, Saldo Patrimonial ou Situação Líquida Patrimonial. IV. Variação Patrimonial. Estão corretas:I, II e III.
I, II e IV.
I e II.
I, II, III e IV.



