







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A relação de contas, a tabela de eventos e os indicadores contábeis integram o plano de contas único da administração federal.
O indicador contábil 50 (encerramento) determina que uma conta deve ter seu saldo zerado ao final de cada exercício.
Assinale a opção correta a respeito da estrutura e características do plano de contas vigente e em uso atualmente na contabilidade federal.
As contas estão agrupadas em quatro classes e os lançamentos de partidas dobradas devem incluir pelo menos duas delas.
As contas têm seu código estruturado com nove dígitos, sete níveis e podem receber lançamentos a partir do terceiro nível.
As contas do ativo e do sistema orçamentário integram a classe identificada com o dígito 1(um).
O passivo é constituído pela classe identificada pelo dígito 2(dois) e suas contas não são detalhadas por conta corrente.
A receita e a despesa são registradas em contas das classes identificadas pelos dígitos 3(três) e 4(quatro), respectivamente.
As contas são estruturadas por tipo de crédito e por fonte de recursos, de modo a facilitar o conhecimento e a análise dos programas de governo.
A aquisição do veículo deve gerar lançamentos contábeis no sistema orçamentário, no financeiro e no patrimonial.
As funções das contas são identificadas pelo maior nível de agregação dos diversos grupos de despesas que compõem o setor público.
Um empréstimo de curto prazo, contraído por um órgão da administração direta federal, gera débito em conta de ativo grupo 2 e crédito em conta de receita de mesmo grupo.
O plano de contas da administração pública direta deve incluir, no mínimo, o elenco de contas, a tabela de eventos, a tabela de transações e os indicadores contábeis.
Os lançamentos contábeis, a seguir, são referentes a um mesmo evento:
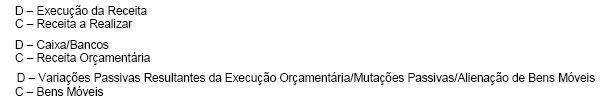
Observando-os, é correto afirmar que se trata do registro da arrecadação de uma receita
de capital nos sistemas orçamentário, financeiro e de compensação.
corrente nos sistemas financeiro e patrimonial.
de capital nos sistemas financeiro e patrimonial.
corrente nos sistemas orçamentário, financeiro e patrimonial.
de capital nos sistemas orçamentário, financeiro e patrimonial.
A estrutura conceitual do plano de contas único é fundamentada na teoria patrimonialista que visa a evidenciação dos elementos patrimoniais, a compreensão da composição patrimonial e a demonstração de todos os bens, direitos e obrigações da entidade.
O plano de contas indica, para cada conta contábil em nível de escrituração, o sistema contábil a que pertence, de forma a oferecer maior segurança nos registros contábeis.
Os lançamentos devem estar fechados dentro das classes de mesma natureza, tendo em vista que o registro contábil deve debitar e creditar contas com o mesmo tipo de informação, seja patrimonial, orçamentária ou de controle.
A estrutura básica do Plano de Contas da União em nível de classe/grupo consiste na seguinte disposição:
Contas do controle, orçamentário e de ordem, Disponibilidades, Terceiros, Estoques, Imobilizações, Fundo Patrimonial, Custos e Perdas, Proveitos e Ganhos e Resultados.
Ativo, Passivo, Receita, Despesa, Resultado Diminutivo do Exercício e Resultado Aumentativo do Exercício.
Ativo, Passivo, Fundos Pertencentes aos contribuintes, Superávit/Déficit do Exercício, custos operacionais e receita.
Receita, Despesa, Passivo, Patrimônio Líquido, Ativo, Aumento/Redução Líquida de Caixa, Reconciliação de Fluxo de Caixa, Compromissos e Demonstrativos e Controle.
Financiamento Básico, Imobilizado, Estoques, Credores e Devedores Operacionais, Contas Financeiras, Compras e Gastos e Vendas e Ingressos.
A respeito do Plano de Contas da Administração Estadual, é correto afirmar, exceto:
as contas precípuas de controle da execução da receita pertencem ao ativo.
as contas destinadas ao registro das variações ativas independentes da execução orçamentária pertencem à classe seis (6).
o registro da despesa decorrente da execução orçamentária é realizado em contas do grupo compensado e nas contas de resultado.
as contas de resultado relativas à execução da receita orçamentária são as integrantes da classe quatro (4).
o registro dos atos potenciais, tais como avais e contratos, é realizado de forma detalhada no Passivo Compensado.
A incorporação de bem adquirido à vista enseja registro no sistema patrimonial, mediante débito no valor do bem e crédito em variação patrimonial passiva.
O primeiro nível da estrutura do plano de contas representa a categoria econômica.
Julgue os seguintes itens, relativos ao plano de contas da administração pública.
I No plano de contas da administração pública, o nível de elementos se subdivide em itens que, por sua vez, são divididos em subitens.
II As contas denominadas escrituradas são aquelas que, por compreenderem o somatório de outras contas, não admitem registros diretos.
III A chamada tabela de eventos, embora constitua mecanismo automático de conversão de atos e fatos administrativos e econômicos em registros contábeis, não integra o plano de contas da administração federal.
IV Embora o plano de contas da administração federal não seja obrigatório para os demais entes da Federação, a legislação em vigor exige que todas as entidades públicas do país realizem a escrituração por meio dos sistemas orçamentário, financeiro, patrimonial e de compensação.
A quantidade de itens certos é igual a
0.
1.
2.
3.
4.
Assinale a opção verdadeira em relação à estrutura e fundamentos lógicos da Tabela de Eventos utilizada na contabilidade aplicada ao setor público federal.
As transferências orçamentárias, por se constituírem de mera movimentação de limites de créditos, não utilizam eventos contábeis.
A combinação de eventos de classes diferentes em um mesmo documento está limitada à liquidação da despesa.
O estorno de lançamentos contábeis é feito mediante a utilização de classe especialmente criada para esse fim.
Os eventos de liquidação de despesa não possuem roteiro de contabilização completo e devem ser combinados com eventos de outra classe para proporcionar partidas dobradas completas.
Os eventos de liquidação de restos a pagar não processados não fazem lançamentos em contas do sistema patrimonial.
O recebimento de bem em doação enseja registro no sistema financeiro, mediante débito em despesa de capital e crédito em variação patrimonial ativa.
Em diversas situações, um ato da administração pode gerar lançamentos em mais de um dos sistemas contábeis ao mesmo tempo e, em outros casos, em apenas um deles. Um evento que gera lançamento contábil APENAS no sistema financeiro é
a arrecadação de impostos.
a variação cambial de dívidas passivas.
o pagamento de despesa com serviços de terceiros.
a liquidação da despesa com pessoal.
a alienação de bens móveis.



