







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, com a adequada elaboração das Demonstrações Contábeis, foi criado no Plano de Contas Aplicável ao Setor Público (PCASP) um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Este mecanismo consiste na utilização do
1o nível (Subsistema) das classes de INTRA OFSS do PCASP.
2o nível (Subtítulo) sem distinção de classes do PCASP.
3o nível (Subnível) das classes de Subtítulo 3, 4 e 5 do PCASP.
4o subtítulo (Nível) das classes de 1 a 5 do PCASP.
5o nível (Subtítulo) das classes 1, 2, 3 e 4 do PCASP.
Nos termos do Manual de Contabilidade Aplicado ao Setor Público, é correto afirmar que: “O Plano de Contas aplicado ao Setor Público representa uma das maiores conquistas da contabilidade aplicada ao setor público. Além de ser uma ferramenta para a consolidação das contas nacionais e instrumento para a adoção das normas internacionais de contabilidade, o PCASP permitiu diversas inovações, dentre elas a Segregação das informações...”
Patrimoniais e das Variações Patrimoniais Ativas e Passivas.
Orçamentárias e das Variações Patrimoniais Ativas e Passivas.
Acerca do Plano de Contas Aplicado ao Setor Público, assinale a alternativa INCORRETA.
A Conta Depósitos Transferidos registra os valores dos créditos a receber cedidos pelo estado/município realizáveis no longo prazo.
A Conta Depósitos Especiais registra os valores relativos a outros depósitos em contas bancárias, vinculados a obrigações contratuais, convenções, acordos e ajustes.
A Conta Dívida Ativa Tributária compreende os valores dos créditos de dívida ativa tributária inscritos, realizáveis após os doze meses seguintes à data de publicação dos demonstrativos contábeis.
A Conta Única RPPS compreende os valores disponíveis na Conta Única do RPPS.
A Conta Caixa registra o somatório de numerários em espécie e outros valores em tesouraria.
O Plano de Contas Aplicado ao Setor Público – PCASP – é estruturado para facilitar a análise das informações conforme as
Naturezas de Informação Governamental, Gerencial e de Controle.
Naturezas de Informação Orçamentária, Administrativa e Discriminativa.
Naturezas de Informação Discriminativa, Gerencial e de Controle.
Naturezas de Informação Orçamentária, Patrimonial e de Controle.
Naturezas de Informação Patrimonial, Gerencial e de Controle.
Permitir a realização de custos para a transparência da gestão fiscal e para o controle social.
Certo
Errado
O registro contábil no Plano de Contas do Setor Público deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação. Assim, os lançamentos estarão fechados dentro das classes 1 a 4, ou das classes 5 e 6, ou das classes 7 e 8. Com relação aos lançamentos de natureza orçamentária, é correto afirmar que eles apenas debitam e creditam contas das classes:
5 e 6.
7 e 8.
3 e 4.
1 e 2.
1, 2, 3 e 4.
A adoção do Plano de Contas Aplicado ao Setor Público – PCASP contribuiu para superar as dificuldades enfrentadas no processo de consolidação das contas públicas no Brasil. No tocante ao referido Plano, indique qual(is) classe(s) de conta(s) registra(m) a Programação Financeira de um organismo público:
Classe 1
Classes 1 e 2
Classes 5 e 6
Classe 6
Classes 7 e 8
O Plano de Contas Aplicado ao Setor Público (PCASP) é dividido em classes, sendo as contas contábeis classificadas segundo a natureza das informações. Estão corretamente classificadas as classes em relação à natureza das informações, exceto:
Natureza de controle: controles devedores e controles credores.
Natureza patrimonial: ativo, passivo, variações patrimoniais diminutivas e variações patrimoniais aumentativas.
Natureza de compensação: atos potenciais ativos e atos potenciais passivos.
Natureza orçamentária: controles da aprovação do planejamento e orçamento e controles da execução do planejamento e orçamento.
Tendo em vista a realização de um processo de licitação e com base nas instruções contidas no edital, uma determinada Prefeitura recebeu, em 14/04/2018, dos diversos licitantes, depósitos de caução em dinheiro. Para registro dessa transação, desconsiderando a codificação numérica, o histórico, o valor arrecadado e a natureza da informação, o lançamento contábil pertinente realizado foi:
(Legenda: D = lançamento a débito; C= lançamento a crédito)
D: Caixa e Equivalentes de Caixa C: Depósitos Restituíveis e Valores Vinculados
D: Receita a Realizar C: Receita Realizada
D: Disponibilidade por Destinação de Recursos C: Controle da Disponibilidade de Recursos
D: Depósitos Restituíveis e Valores Vinculados C: Valores Restituíveis
A legislação de um Município estabelece que o fato gerador do Imposto sobre a Propriedade Predial e Territorial Urbana - IPTU ocorre no dia 1º. de janeiro de cada ano, ocorrendo a arrecadação a partir de fevereiro do mesmo ano.
Sob a ótica do Plano de Contas Aplicado ao Setor Público - PCASP, no momento da ocorrência do fato gerador do IPTU:
os registros contábeis pertinentes deverão envolver contas de natureza Orçamentária e de Controle.
os registros contábeis pertinentes deverão envolver contas de natureza Patrimonial, Orçamentária e de Controle.
não deverá ser efetuado qualquer lançamento contábil, visto que a receita apenas deve ser reconhecida por ocasião de sua arrecadação.
deverá ser efetuado registro contábil de natureza Patrimonial, a Débito de conta de Ativo e a Crédito de conta de Variação Patrimonial Aumentativa.
deverá ser efetuado registro contábil de natureza Orçamentária, a Débito de conta de Receita a Realizar e a Crédito de conta de Receita Realizada.
A metodologia utilizada para a estruturação do Plano de Contas Aplicado ao Setor Público (PCASP) foi a segregação das contas contábeis em grandes grupos, de acordo com as características dos atos e fatos nelas registrados.
De acordo com as disposições com a segregação das contas:
O Plano de Contas Aplicado ao Setor Público (PCASP) é a estrutura básica da escrituração contábil, contendo a relação padronizada de contas contábeis, para que os atos e fatos praticados pela entidade sejam registrados contabilmente de forma padronizada e sistematizada. Acerca do PCASP, dadas as afirmativas,
I. A Lei de Responsabilidade Fiscal atribuiu à Controladoria Geral da União (CGU) a competência para a edição de normas gerais para consolidação das contas públicas, visto que esse é o órgão responsável pela contabilidade da União.
II. Um dos objetivos do PCASP é atender à Administração Direta e à Administração Indireta das três esferas de governo, inclusive quanto às peculiaridades das empresas estatais dependentes e dos Regimes Próprios de Previdência Social (RPPS).
III. O PCASP está estruturado de acordo com as seguintes naturezas das informações contábeis: natureza de informação orçamentária, natureza de informação patrimonial, natureza de informação financeira e natureza de informação de controle.
IV. Todos os órgãos e entidades da Administração Direta e da Administração Indireta dos entes da Federação, incluindo seus fundos, autarquias, inclusive as especiais, fundações e empresas estatais dependentes, estão obrigados à adoção do PCASP.
verifica-se que estão corretas
I e II, apenas.
I e III, apenas.
II e IV, apenas.
III e IV, apenas.
I, II, III e IV.
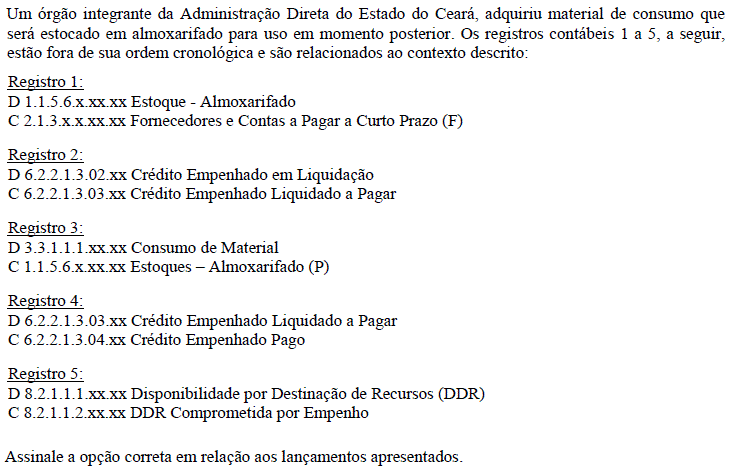
O registro 1, realizado em contas de natureza patrimonial, refere-se ao registro do reconhecimento da Variação Patrimonial Diminutiva.
O registro 2, realizado em contas de natureza orçamentária, refere-se ao registro da liquidação da despesa.
O registro 3, realizado em contas de natureza patrimonial, refere-se ao registro do recebimento dos estoques.
O registro 4, realizado em contas de natureza orçamentária, refere-se ao registro do empenho da despesa.
O registro 5, realizado em contas de natureza de controle, refere-se ao registro do pagamento da despesa.
Na estrutura do novo plano de contas aplicadas ao setor público, as classes 1, 3 e 6 são destinadas, respectivamente, aos seguintes registros:
Ativo, Variação Patrimonial Diminutiva e Controles da Execução do Planejamento e Orçamento.
Passivo e Patrimônio Líquido, Variação Patrimonial Aumentativa e Controles de Aprovação do Planejamento e Orçamento.
Passivo, Variação Patrimonial Diminutiva e Controles de Execução do Planejamento e Orçamento.
Ativo, Controles Credores e Controles Devedores.
Ativo, Variação Patrimonial Diminutiva e Controles Diversos.
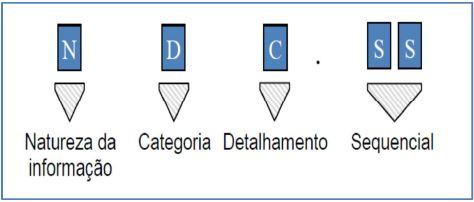
Uma transação ou evento qualquer da administração pública pode guardar relação com mais de uma natureza de informação ou mesmo com mais de um registro dentro de uma mesma natureza de informação. Com o objetivo de simplificar a representação desses fenômenos, foi desenvolvida a tabela de Conjunto de Lançamentos Padronizados (CLP). Os códigos dos CLP são estruturados como mostrado na figura ao lado.
A primeira posição do CLP, representada na figura pela letra “N”, serve para identificar se a informação é
orçamentária, extraorçamentária ou financeira.
analítica, sintética ou mista.
devedora, credora ou híbrida.
patrimonial, orçamentária ou de controle.
Considere as contas extraídas do Plano de Contas Aplicado ao Setor Público a seguir.
As contas pertencem à mesma Classe (Ativo), e Grupo (Ativo não Circulante).
As contas pertencem ao mesmo Título.
As contas pertencem ao Grupo Ativo Realizável a Longo Prazo.
As contas possuem o mesmo nível de desdobramento.
O desdobramento da conta Gastos de Implantação e Pré-Operacionais vai até o nível de Item.



