







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma das receitas dos estados é aquela advinda de arrecadação do Imposto sobre a Propriedade de Veículos Automotores (IPVA).
Assinale a alternativa que apresenta o lançamento contábil do reconhecimento do crédito tributário relativo ao IPVA no sistema patrimonial.
Débito: Créditos tributários a receber
Crédito: Impostos sobre patrimônio e renda / IPVA
Débito: Caixa e equivalentes de caixa em moeda nacional
Crédito: Créditos tributários a receber
Débito: Receita a realizar
Crédito: Receita realizada
Débito: Controle da disponibilidade de recursos
Crédito: Execução da disponibilidade de recursos – Disponibilidade por Destinação de Recursos
O registro da arrecadação da receita durante a execução do orçamento requer lançamentos de natureza orçamentária e de controle.
O lançamento de natureza orçamentária pode ser representado por:
D 6.2.1.1.x.xx.xx Receita a Realizar
C 6.2.1.2.x.xx.xx Receita Realizada
D 6.2.1.2.x.xx.xx Receita Realizada
C 6.2.1.1.x.xx.xx Receita a Realizar
D 5.2.1.1.x.xx.xx Previsão Inicial da Receita
C 6.2.1.1.x.xx.xx Receita a Realizar
D 5.2.1.1.x.xx.xx Previsão Inicial da Receita
C 6.2.1.2.x.xx.xx Receita Realizada
D 6.2.1.1.x.xx.xx Disponibilidades
C 6.2.1.2.x.xx.xx Receita Realizada
Determinada prefeitura municipal recebeu como doação de uma empresa um prédio.
Com relação à escrituração contábil dessa doação, o lançamento contábil a ser realizado no que se refere à informação de natureza patrimonial é:
Débito: Bens imóveis
Crédito: Transferência das instituições privadas sem fins lucrativos
Débito: Bens imóveis
Crédito: Fornecedores (instituições privadas sem fins lucrativos)
Débito: Bens imóveis
Crédito: Caixa e equivalentes de caixa em moeda nacional
Débito: Bens imóveis
Crédito: Doações recebidas
A prefeitura de um município contratou o fornecimento da prestação de um serviço de limpeza e conservação das creches no valor de R$ 5.000 (considere que não há nenhuma retenção a ser realizada).
No recebimento da nota fiscal de serviços e liquidação da despesa o contador deve realizar, entre outros, o seguinte lançamento:
Natureza da informação: orçamentária
Débito: | 3.3.2.x.x.xx.xx | Variação Patrimonial Diminutiva – Serviços | 5.000 |
Crédito: | 6.2.2.1.3.03.xx | Crédito Empenhado Liquidado a Pagar | 5.000 |
Natureza da informação: patrimonial
Débito: | 1.1.1.1.1.xx.xx | Caixa e Equivalentes de Caixa em Moeda Nacional (F) | 5.000 |
Crédito: | 2.1.3.x.x.xx.xx | Fornecedores e Contas a Pagar a Curto Prazo(F) | 5.000 |
Natureza da informação: patrimonial
Débito: | 2.1.3.x.x.xx.xx | Fornecedores e Contas a Pagar a Curto Prazo(F) | 5.000 |
Crédito: | 1.1.1.1.1.xx.xx | Caixa e Equivalentes de Caixa em Moeda Nacional (F) | 5.000 |
Natureza da informação: orçamentária
Débito: | 3.3.2.x.x.xx.xx | Variação Patrimonial Diminutiva – Serviços | 5.000 |
Crédito: | 1.1.1.1.1.xx.xx | Caixa e Equivalentes de Caixa em Moeda Nacional (F) | 5.000 |
Natureza da informação: patrimonial
Débito: | 3.3.2.x.x.xx.xx | Variação Patrimonial Diminutiva – Serviços | 5.000 |
Crédito: | 2.1.3.x.x.xx.xx | Fornecedores e Contas a Pagar a Curto Prazo(F) | 5.000 |
Tendo em vista a realização de um processo de licitação e com base nas instruções contidas no edital, uma determinada Prefeitura recebeu, em 14/04/2018, dos diversos licitantes, depósitos de caução em dinheiro. Para registro dessa transação, desconsiderando a codificação numérica, o histórico, o valor arrecadado e a natureza da informação, o lançamento contábil pertinente realizado foi:
(Legenda: D = lançamento a débito; C= lançamento a crédito)
D: Caixa e Equivalentes de Caixa C: Depósitos Restituíveis e Valores Vinculados
D: Receita a Realizar C: Receita Realizada
D: Disponibilidade por Destinação de Recursos C: Controle da Disponibilidade de Recursos
D: Depósitos Restituíveis e Valores Vinculados C: Valores Restituíveis
Um lançamento de terceira fórmula significa:
dois ou mais débitos e dois ou mais créditos
um débito e um crédito.
um débito e dois ou mais créditos.
dois ou mais débitos e um crédito.
dois créditos e um débito.
Os valores referentes ao Imposto sobre a Renda Retido na Fonte (IRRF), retidos por um município brasileiro na folha de salários de pessoal, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, deverão ser contabilizados como:
Obrigação de transferir os recursos retidos, e para isso, utiliza-se a natureza patrimonial: 2.2.8.8.1.01.01 - Retenções sobre Vencimentos e Vantagens.
Obrigação de transferir os recursos retidos, e para isso, utiliza-se a natureza patrimonial: 6.2.2.1.3.01.00 - Crédito Empenhado a Liquidar.
Receita tributária, para isso, utiliza-se a natureza de receita 1112.04.31 - Imposto de Renda Retido nas Fontes sobre os Rendimentos do Trabalho.
Obrigação de transferir os recursos retidos, e para isso, utiliza-se a natureza patrimonial: 8.2.1.1.3.02.00 - DDR Comprometida por Consignações/Retenções.
Considerando D – Débito e C – Crédito e, ainda, o sistema de contas Patrimonial (P) e Orçamentário (O), qual é o lançamento contábil para o registro da previsão inicial da receita?
D-Receita a Realizar (P) e C-Previsão Inicial da Receita (P).
D-Previsão Inicial da Receita (O) e C-Receita a Realizar (O).
D-Receita Inicial (P) e C-Receita Realizada (O).
D-Receita Realizada (O) e C-Receita Prevista (P).
O lançamento a ser realizado no subsistema de Orçamentário de uma despesa empenhada é: Débito na conta “Execução da Disponibilidade de Recursos” e Crédito da conta “Disponibilidade por Destinação de Recursos Comprometida por Empenho”.
Certo
Errado
A coluna da esquerda apresenta fatos contábeis e a da direita, lançamentos contábeis que se relacionam com os fatos. Numere a coluna da direita de acordo com a da esquerda.
1 - Empenho da Dotação Orçamentária
2 - Liquidação da Despesa com Serviços
3 - Suprimentos de Fundos - Prestação de contas do saldo utilizado
4 - Liquidação e Incorporação ao Estoque
5 - Reconhecimento da Receita de Impostos (fato gerador)
() Execução de Responsabilidades de Terceiros por Valores, Títulos e Bens a Responsabilidades de Terceiros por Valores, Títulos e Bens
( ) Crédito Disponível a Crédito Empenhado a Liquidar
( ) Créditos Tributários a Receber (P) a Impostos Sobre o Patrimônio e a Renda
( ) Crédito Empenhado em Liquidação a Crédito Empenhado Liquidado a Pagar
( ) Estoque – Almoxarifado a Fornecedores e Contas a Pagar a Curto Prazo (F)
Assinale a sequência correta.
5, 1, 4, 2, 3
3, 5, 2, 4, 1
2, 3, 1, 5, 4
3, 1, 5, 2, 4
Um órgão da administração pública federal registra a apropriação mensal para 13º. Salário de seus servidores. Em atendimento ao regime de competência, conforme dispõe o Manual de Contabilidade Aplicada ao Setor Público – MCASP, o registro contábil de natureza patrimonial referente a apropriação mensal desse 13º. Salário é:
Débito: 3.1.1.x.x.xx.xx Remuneração a Pessoal
Crédito: 2.1.1.1.x.xx.xx Pessoal a Pagar – 13º. Salário
Débito: 6.2.2.1.1.xx.xx Crédito Disponível
Crédito: 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
Débito: 2.1.1.1.x.xx.xx Pessoal a Pagar – 13º. Salário
Crédito: 1.1.1.x.x.xx.xx Caixa e Equivalentes de Caixa
Débito: 3.1.1.x.x.xx.xx Remuneração a Pessoal
Crédito: 1.1.1.x.x.xx.xx Caixa e Equivalentes de Caixa
Débito: 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
Crédito: 2.1.1.1.x.xx.xx Pessoal a Pagar – 13º. Salário
A legislação de um Município estabelece que o fato gerador do Imposto sobre a Propriedade Predial e Territorial Urbana - IPTU ocorre no dia 1º. de janeiro de cada ano, ocorrendo a arrecadação a partir de fevereiro do mesmo ano.
Sob a ótica do Plano de Contas Aplicado ao Setor Público - PCASP, no momento da ocorrência do fato gerador do IPTU:
os registros contábeis pertinentes deverão envolver contas de natureza Orçamentária e de Controle.
os registros contábeis pertinentes deverão envolver contas de natureza Patrimonial, Orçamentária e de Controle.
não deverá ser efetuado qualquer lançamento contábil, visto que a receita apenas deve ser reconhecida por ocasião de sua arrecadação.
deverá ser efetuado registro contábil de natureza Patrimonial, a Débito de conta de Ativo e a Crédito de conta de Variação Patrimonial Aumentativa.
deverá ser efetuado registro contábil de natureza Orçamentária, a Débito de conta de Receita a Realizar e a Crédito de conta de Receita Realizada.
Considere D – Débito e C – Crédito para responder à questão.
O pagamento da dívida é um fato permutativo sob a ótica patrimonial. Considerando como patrimonial a natureza da informação, o empenho para amortização de operação de crédito será lançado da seguinte forma:
De acordo a escrituração contábil no Sistema Orçamentário de um Município aprovada pela Lei Orçamentária em descrição das Receitas, tem-se:
Conforme o exposto, assinale a afirmativa correta.
Crédito em Execução da Receita e débito em Orçamento da Receita no valor de R$ 11.000.000,00.
Débito em Execução da Receita e crédito em Orçamento da Receita no valor de R$ 11.000.000,00.
Débito em Receitas Orçamentárias = R$ 10.200,00 e crédito em despesas correntes de R$ 800.000,00.
Débito em Receitas Previstas = R$ 11.000.000,00 e crédito em Orçamento da Receita Corrente = R$10.200.000,00 e Receita de Capital = R$ 800.000,00.
Lançamentos é a forma utilizada pela contabilidade para registrar os fatos contábeis. Assinale alternativa que apresenta os cinco elementos essenciais para o registro dos lançamentos.
Dia do lançamento, contas a serem debitadas, código das contas contábeis, histórico e valor.
Data da ocorrência do fato, conta a ser creditada, código reduzido, nome do receptor e valor.
Dia da ocorrência do fato, natureza da conta, conta a débito/crédito, valor do débito e valor do crédito.
Dia do lançamento contábil, histórico, valor, natureza da conta e nome de quem registrou o lançamento.
Data da ocorrência do fato, conta a ser debitada, conta a ser creditada, histórico e valor.
Na classificação dos tipos de auditoria, a que avalia a eficácia dos resultados em relação aos recursos disponíveis, bem como a economicidade, a eficiência, a efetividade e a qualidade dos controles internos existentes, é denominada auditoria:
operacional.
de qualidade.
contábil.
de gestão.
de sistemas.
Assinale a opção que demonstra o registro relativo ao empenho de um gasto orçamentário.
Débito: 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
Crédito: 6.2.2.1.1.xx.xx Crédito Disponível
Débito: 6.2.2.1.3.02.xx Crédito Empenhado em Liquidação
Crédito: 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
Débito: 6.2.2.1.1.xx.xx Crédito Disponível
Crédito: 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
Débito: 6.2.2.1.1.xx.xx Crédito Disponível Crédito:
6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
Débito: 6.2.2.1.3.02.xx Crédito Empenhado em Liquidação
Crédito: 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
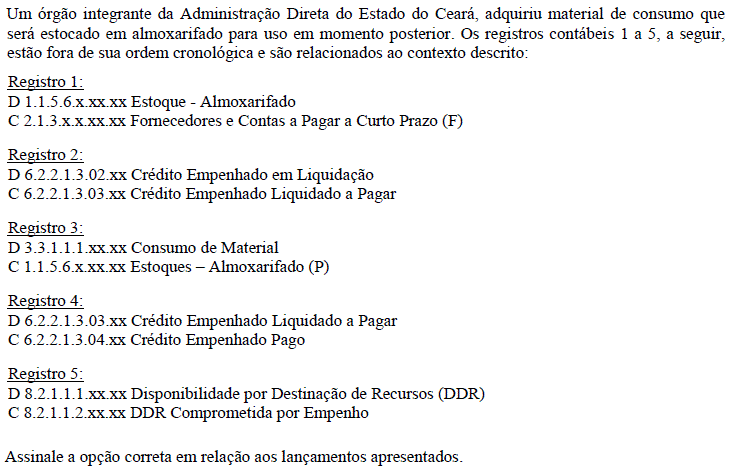
O registro 1, realizado em contas de natureza patrimonial, refere-se ao registro do reconhecimento da Variação Patrimonial Diminutiva.
O registro 2, realizado em contas de natureza orçamentária, refere-se ao registro da liquidação da despesa.
O registro 3, realizado em contas de natureza patrimonial, refere-se ao registro do recebimento dos estoques.
O registro 4, realizado em contas de natureza orçamentária, refere-se ao registro do empenho da despesa.
O registro 5, realizado em contas de natureza de controle, refere-se ao registro do pagamento da despesa.
O Fato Contábil “Arrecadação da Receita de Impostos” qual é o lançamento correto?
Débito em Empréstimos a Pagar (Passivo)
Crédito em Empréstimos a Pagar (Passivo)
Débito em Receita a Realizar (Execução do Orçamento)
Crédito em Receita Realizada (Execução do Orçamento).
Débito em Direito a Receber (Ativo).
Crédito em Receita de Impostos (VPA).
Débito em Crédito Empenhado a Liquidar (Execução do Orçamento).
Crédito em Crédito Empenhado Liquidado (Execução do Orçamento).
Débito em Estoque de Material de Consumo (Ativo).
Crédito em Fornecedores a Pagar (Passivo).
Considere D – Débito e C – Crédito para responder à questão.
Considerando como controle a natureza da informação, o registro da arrecadação da receita durante a execução do orçamento será de acordo com o seguinte lançamento:



