







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa que apresenta o lançamento relativo a uma transferência de recurso, receita corrente, de um órgão para o outro, na contabilidade pública.
Crédito de receita não-operacional a débito de despesa não-operacional.
Crédito de receita tributária corrente a débito de receita tributária prevista.
Débito de receita tributária corrente a crédito de receita tributária prevista.
Débito de receita não-operacional a crédito de despesa não-operacional.
Débito de receita não-operacional no sistema orçamentário a débito de despesa não-operacional no sistema financeiro.
A União, ao contratar uma prestação de serviços, realiza, no instante do pagamento, uma retenção na fonte referente ao Imposto de Renda. Considerando essa situação, é correto afirmar que a contabilização no momento do desembolso financeiro desse fato será
D – Despesa orçamentária a liquidar
C – Bancos conta Movimento
C – Imposto de Renda retido na fonte (Passivo Financeiro)
D – Despesa Orçamentária
C – Bancos conta Movimento
C – Consignação do Imposto de Renda
D – Fornecedores
C – Bancos conta Movimento
C – Receita Tributária (IRRF)
D – Despesa empenhada a liquidar
C – Fornecedor
D – Crédito Disponível
C – Fornecedor
C – Receita Tributária (IRRF)
A data da ocorrência da transação e o número de controle para identificar os registros eletrônicos que integram um mesmo lançamento contábil estão entre os elementos essenciais do registro contábil no setor público.
A fixação da dotação inicial de despesa efetuada pela SOF é classificada como evento classe 20.
Os impostos a recuperar por pagamentos efetuados indevidamente a maior devem ser registrados na conta outros impostos a recuperar.
Um evento que gera lançamentos contábeis concomitantes em contas do ativo financeiro e do passivo financeiro é
a arrecadação de receitas de impostos, taxas e contribuições de melhoria.
o pagamento pelos contribuintes de débitos inscritos em dívida ativa.
a obtenção de empréstimos para a construção de uma rodovia.
o pagamento de juros de empréstimos por antecipação da receita orçamentária.
o recolhimento das contribuições previdenciárias descontadas da folha de pagamentos dos servidores.
Reconhecimento de despesa por competência, tendo ocorrido o fato gerador sem a existência de dotação orçamentária.
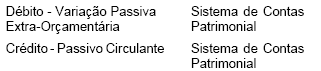
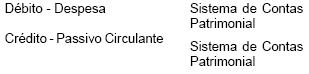
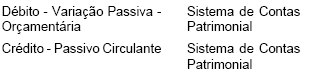
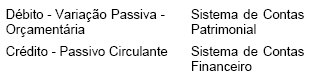
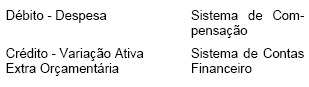
A incorporação de bens, adquiridos por via orçamentária constitui uma operação típica da Administração Pública que deve ser registrada na Contabilidade Patrimonial mediante lançamento a crédito em conta de resultado proveniente de
fato modificativo diminutivo.
mutação patrimonial da receita.
variação passiva.
mutação patrimonial da despesa.
fato modificativo aumentativo.
Os lançamentos contábeis da realização de receitas de operações de crédito envolvem contas contábeis dos sistemas financeiro, orçamentário e patrimonial.
No sistema financeiro, o registro do empenho da despesa, pela concessão de um empréstimo, proporciona um débito na conta crédito disponível e um crédito na conta de crédito a liquidar.
A arrecadação de impostos enseja registro no sistema orçamentário, mediante débito na conta bancos e crédito na conta de receita de impostos.
Assinale a opção que indica um lançamento contábil que ocorre no órgão ou entidade detentora do crédito na fase de encaminhamento deste para inscrição em dívida ativa.
Débito: Ativo – Créditos Encaminhados para Inscrição em Dívida Ativa Crédito: Variações Ativas – Créditos Inscritos
Débito: Variações Passivas – Créditos Inscritos Crédito: Ativo – Créditos Encaminhados para Inscrição em Dívida Ativa
Débito: Ativo – Créditos Encaminhados para Inscrição em Dívida Ativa Crédito: Passivo – Crédito a Encaminhar para Dívida Ativa
Débito: Ativo – Crédito a Encaminhar para Inscrição em Dívida Ativa Crédito: Variações Passivas – Créditos a Inscrever
Débito: Ativo – Créditos Encaminhados para Inscrição em Dívida Ativa Crédito: Ativo – Créditos a Encaminhar para Inscrição em Dívida Ativa
A inscrição da dívida ativa, no sistema patrimonial, deve ser processada pelo lançamento:
D − Ativo Financeiro/Dívida Ativa
C − Variações Ativas Independentes da Execução Orçamentária/Inscrição de Dívida Ativa
D − Ativo Permanente/Dívida Ativa
C − Variações Ativas Independentes da Execução Orçamentária/Inscrição de Dívida Ativa
D − Ativo Permanente/Dívida Ativa
C − Variações Ativas Resultantes da Execução Orçamentária/Mutações Patrimoniais/Inscrição de Dívida Ativa
D − Ativo Permanente/Dívida Ativa
C − Variações Ativas Resultantes da Execução Orçamentária/Receita Orçamentária/Inscrição de Dívida Ativa
D − Variações Passivas Resultantes da Execução Orçamentária/Mutações Patrimoniais/Inscrição de Dívida Ativa
C − Passivo Permanente/Dívida Ativa
O recebimento de bem em doação enseja registro no sistema financeiro, mediante débito em despesa de capital e crédito em variação patrimonial ativa.
Arrecadação de receita de Tributos, no sistema de contas Financeiro:
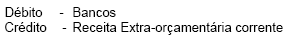
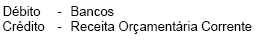
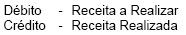
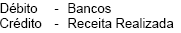
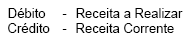
Na Secretaria do Tesouro Nacional, por ocasião da contabilização da aprovação de recursos financeiros a liberar, as contas contábeis Cota Financeira a Liberar e Cota Financeira Solicitada sofrerão registros no sistema de compensação.
Um município vende imóvel de sua propriedade em função de dificuldades financeiras. A contabilização correta desse fato no sistema financeiro será:
Receita de Capital Arrecadada a Receita Prevista de Capital
Variações Passivas a Ativo Permanente – Bens Imóveis
Variações Passivas a Ativo Permanente – Bens Móveis
Bancos a Receita de Capital – Alienação de Bens Móveis
Bancos a Ativo Permanente – Bens Imóveis
Dentre os lançamentos contábeis do Sistema Patrimonial, registram a desincorporação de bens móveis por destruição
Débito em Bens Móveis e Crédito em Variações Ativas.
Débito em Bens Móveis e Crédito em Variações Passivas.
Débito em Variações Ativas e Crédito em Bens Móveis.
Débito em Variações Passivas e Crédito em Bens Móveis.
Para fazer o registro de um fato contábil envolvendo as contas patrimoniais ou de resultados, a contabilidade se vale de um vetor identificador chamado:
Método das Partidas dobradas.
Equação contábil.
Lançamento.
Patrimônio líquido.
Passivo a descoberto.
O Auxiliar de Contabilidade em uma prefeitura irá efetuar o lançamento de previsão da receita orçamentária do tributo IPTU no sistema orçamentário. Indique qual será o procedimento correto deste servidor:
Lançará a débito a conta Receita Orçamentária e a crédito a conta IPTU.
Lançará a débito a conta IPTU e a crédito a conta Receita Orçamentária.
Lançará a débito a conta Receita Orçamentária Prevista a Realizar e a crédito a conta IPTU.
Lançará a débito a conta Receita Orçamentária e a crédito a conta Receita Patrimonial.
Não há necessidade de se fazer lançamentos.



