Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
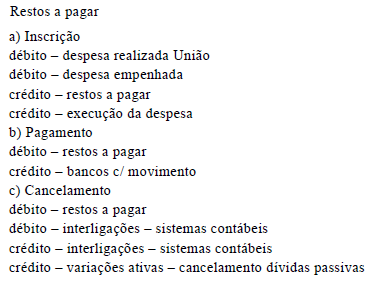
Ao se efetuar o pagamento de retenções de tributos e consignações, o sistema financeiro será afetado. Ocorrerá um débito do valor retido, por exemplo, imposto de renda dos funcionários, e um crédito no banco, no caixa ou em unidades executoras com limites de saques. Além do sistema financeiro, há o registro no sistema orçamentário, para demonstrar a saída dos recursos.
Em uma entidade da administração pública o registro contábil, no sistema orçamentário, correspondente à aquisição de um veículo, é:
Débito - Crédito Disponível; Crédito - Despesa Orçamentária
Débito - Equipamento e Material Permanente; Crédito - Despesas Orçamentária.
Débito - Despesa Orçamentária; Crédito - Equipamento e Material Permanente.
Débito - Equipamento e Material Permanente; Crédito - Crédito Disponível.
Débito - Crédito Disponível; Crédito - Equipamento e Material Permanente.
Um dos lançamentos necessários para a elaboração do balanço orçamentário é a transferência do saldo da conta de créditos orçamentários para a conta de dotação inicial.
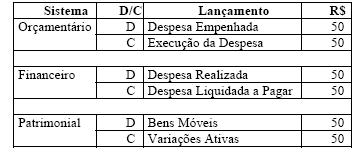
Considere os seguintes lançamentos, nos diversos sistemas da Contabilidade Pública para despesa corrente de Pessoal e Encargos Sociais, Modalidade de Aplicação Direta:

Podemos afirmar que estão corretos os lançamentos:
I, II e III
I e III
I e II
Somente os do Sistema de Compensação.
Apenas o III.
A arrecadação, por banco, de valor correspondente à receita tributária de uma entidade pública, será registrada, no sistema financeiro/patrimonial, através do seguinte lançamento:
Débito - Banco (conta bancária); Crédito - Receita Prevista.
Débito - Banco (conta bancária); Crédito - Arrecadação Financeira
Débito - Banco (conta bancária); Crédito - Arrecadação Tributária.
Débito - Banco (conta bancária); Crédito - Receita Orçamentária
Débito - Banco (conta bancária); Crédito - Arrecadação Fixada.
No exercício financeiro de 2005, um ente da federação realizou a amortização da primeira parcela de uma operação de crédito autorizada e efetuada em 2004. O correto registro contábil desse fato implicará:
lançamentos somente no sistema orçamentário e no sistema financeiro.
no sistema financeiro, lançamento a débito da conta Despesas Correntes, por ter sido realizada no orçamento que está em execução em 2005.
lançamento a crédito na conta Variações Ativas – Mutação Patrimonial da Despesa, no sistema patrimonial.
no sistema orçamentário, lançamento a débito da conta execução da Despesa; no sistema financeiro, a crédito da conta Banco Conta Movimento e, no sistema patrimonial, um débito na conta Dívida Fundada Interna.
uma diminuição da situação líquida financeira, aumento da situação líquida patrimonial e, conseqüentemente, um aumento da situação líquida global do patrimônio.
O comodato corresponde ao empréstimo de uso de bens móveis. O bem deverá ser devolvido nas mesmas condições em que foi emprestado. O comodato poderá ser de tempo determinado ou indefinido e o seu registro, caso o ente da Federação conceda o direito, será no sistema de compensação conforme a seguir. bens imóveis a contrapartida de responsabilidade de terceiros
Na formalização do segundo estágio da receita orçamentária, há o efetivo registro no sistema patrimonial e também no sistema de compensação.
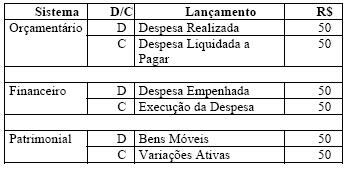
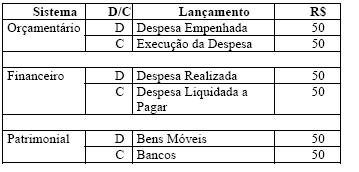
A Assembléia Legislativa adquiriu bens móveis por R$ 50. Com a entrega dos bens, foi feita a liquidação da despesa e realizados os seguintes lançamentos contábeis:
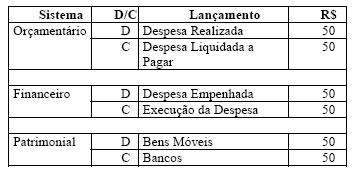
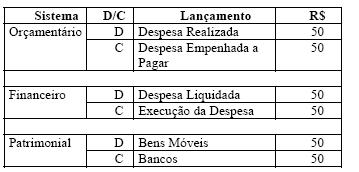
O ente da Federação poderá receber ou conceder empréstimo de bens em comodato. Assim, caso obtenha o direito de uso de ativo em comodato, o registro do bem, no sistema de compensação, será a débito da conta de contrapartida de responsabilidade do governo e a crédito de bens recebidos em usufruto.
O lançamento contábil no sistema de compensação:
D - Contratos de serviços
C - Direitos e obrigações contratados
refere-se ao registro de
apropriação de despesas com aquisição de serviços.
pagamento de serviços contratados.
incorporação do material ou serviço contratado.
assinatura de contrato de serviço.
baixa de obrigação por serviços prestados.
Os documentos que possibilitam a entrada de dados no SIAFI registram eventos que geram as partidas dobradas correspondentes aos lançamentos contábeis.
Efetuado em unidade concedente de uma dotação orçamentária, o lançamento abaixo corresponde a uma descentralização de crédito entre unidades de um mesmo órgão.
D – destaque recebido
C – crédito disponível
Caixa ou Bancos a Contas a Receber.
Receita Tributária a Caixa ou Bancos.
Recebimentos a Receita de Impostos.
Quando ocorre a baixa da dívida ativa pelo seu recebimento, no órgão que a inscreveu, considerando apenas as contas debitada e creditada, o lançamento correto será o seguinte.
D – receita de dívida ativa
C – variação passiva
O lançamento contábil no sistema patrimonial:
D - Variação Passiva independente da execução orçamentária
C - Almoxarifado de materiais
refere-se ao registro de
entrada de materiais.
empenho para aquisição de materiais.
baixa de materiais por consumo.
venda de materiais.
reciclagem de materiais.
Observe o lançamento contábil abaixo, inerente ao Sistema Patrimonial:
Variação Passiva por Mutação Patrimonial a Créditos Fiscais Inscritos
Esse lançamento representa:
a amortização de uma dívida fundada
a cobrança de uma dívida ativa tributária
o cancelamento de uma dívida consolidada
o cancelamento de direitos a receber, inscritos em dívida ativa
Com base no lançamento abaixo, identifique o fato contábil correspondente.
O lançamento refere-se ao aumento provocado pela atualização monetária de direitos da fazenda pública a receber.
O lançamento refere-se à inscrição da Dívida Ativa.
O lançamento refere-se ao cancelamento de Dívida Ativa.
O lançamento refere-se ao recebimento da Dívida Ativa.
O lançamento refere-se ao pagamento de uma Dívida Ativa.
Os eventos da classe 53 (53. 0. XXX) são responsáveis pelos lançamentos a crédito nas contas de obrigações.