







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No sistema orçamentário, o registro
Débito − Previsão da Receita
Crédito − Execução da Receita
representa
arrecadação da receita.
estorno da receita.
previsão da receita.
lançamento da receita.
recolhimento da receita.
Nos lançamentos de baixa efetuados pelo contador, nas variações patrimoniais, é possível identificar:
variação ativa por mutação patrimonial e variação ativa, independente da execução orçamentária.
variação passiva por mutação patrimonial e variação ativa, independente da execução orçamentária.
variação ativa por mutação patrimonial e variação passiva, independente da execução orçamentária.
variação passiva por mutação patrimonial e variação passiva, independente da execução orçamentária.
duas variações ativas por mutação patrimonial.
A liquidação de despesa pode gerar dois lançamentos contábeis distintos no sistema orçamentário, visto que a liquidação pode configurar-se como fato contábil modificativo ou permutativo.
No encerramento do exercício deverão ser efetuados registros no sistema patrimonial.
O lançamento
D – imposto de renda a compensar
C – resultado do exercício indica que houve prejuízo fiscal e o crédito correspondente poderá ser compensado nos exercícios subseqüentes.
Com base nos dados abaixo, podemos afirmar que o lançamento refere-se:
ao aumento dos bens móveis recebidos por doação.
a doação de bens móveis realizada pela entidade.
a depreciação de bens móveis.
a correção monetária de dívidas.
a aquisição de bens móveis.
Os eventos da classe 30.X.XXX são utilizados no documento denominado nota de dotação (ND).
Considere o registro correspondente à emissão da nota de empenho, caracterizado pelo seguinte lançamento.
D: crédito disponível C: crédito empenhado a liquidar Esse registro provoca alterações no sistema contábil financeiro.Um contribuinte paga o IPTU de 2001, no valor total de R$1.064,00, em março do ano seguinte. Por este atraso a Prefeitura cobra juros de mora correspondentes a 4% deste valor. O lançamento contábil que registra o ingresso desta receita, no sistema financeiro, é:
Bancos Conta Movimento R$1.106,56
a Receita Tributária R$1.064,00
a Receita de Dívida Ativa R$ 42,56
Bancos Conta Movimento R$1.106,56
a Outras Receitas Correntes R$1.106,56
Bancos Conta Movimento R$1.106,56
a Receita de Dívida Ativa R$1.106,56
Bancos Conta Movimento R$1.106,56
a Receita de Impostos R$1.064,00
a Receita de Juros Obtidos R$ 42,56
Trata-se do registro da apropriação de despesas com aquisição de serviços vinculada a contrato.
A despesa de aquisição de um veículo, no sistema financeiro, é processada pelo seguinte lançamento de débito e crédito, respectivamente:
Débito: Veículos
Crédito: Bancos
Débito: Veículos
Crédito: Mutações Ativas
Débito: Despesas de Capital
Crédito: Bancos
Débito: Despesas de Capital
Crédito: Mutações Ativas
Recebimento de IPTU, ISS e Multas.
Tesouraria
a Diversos
a Receita Tributária
a Outras Receitas Correntes
Tesouraria
a Diversos
a Receita Patrimonial
a Receita Tributária
Tesouraria
a Diversos
a Transferências Correntes
a Outras Receitas Correntes
Tesouraria
a Diversos
a Receita de Serviços
a Receita Tributária
Tesouraria
a Diversos
a Receita Patrimonial
a Receitas Diversas
Pagamento de Bolsa de Estudos e Iluminação Pública:
a Diversos
a Tesouraria
a Administração
e Planejamento a Trabalho
a Diversos
a Tesouraria
a Assistência e Previdência
a Habitação e Urbanismo
a Diversos
a Tesouraria
a Educação e Cultura
a Habitação e Urbanismo
a Diversos
a Tesouraria
a Desenvolvimento Regional
a Educação e Cultura
a Diversos
a Tesouraria
a Comunicação
a Indústria, Comércio e Serviços.
O saldo credor da conta Tesouraria:
pode ocorrer em casos de fornecimento de valores a funcionários.
pode ocorrer nos casos de omissão de escrituração de compras.
é inadmissível numa contabilização correta e regular.
pode ocorrer quando houver lançamento em duplicidade de recebimento a prazo.
é inadmissível, pois será sempre devedora, considerando-se que os recebimentos deverão sempre ser menores que os pagamentos.
Existe um lançamento com inversão de contas a débito e a crédito.
O evento que origina esses lançamentos é da classe 53.
No exercício de um determinado ano, o Executivo recebe expediente do Tribunal de Justiça informando que deve incluir no orçamento do ano seguinte o valor de R$ 50.000,00, relativo ao pagamento de precatórios.
Esta operação deverá, pelo regime de competência, ensejar o seguinte lançamento contábil:
Débito: Variações Passivas
Independentes da Execução Orçamentária 50.000,00
Crédito: Provisão para Precatórios a Pagar 50.000,00
Débito: Variações Ativas
Independentes da Execução Orçamentária 50.000,00
Crédito: Contas a Pagar 50.000,00
Débito: Provisão para Precatórios a Pagar 50.000,00
Crédito: Variações Passivas
Independentes da Execução Orçamentária 50.000,00
Débito: Provisão para Precatórios a Receber 50.000,00
Crédito: Variações Ativas
Independentes da Execução Orçamentária 50.000,00
O Plano de Contas Único do Governo Federal compõe-se das seguintes partes básicas: relação das contas agrupadas segundo suas funções; descrição das funções das contas; e indicação do mecanismo de débito e crédito de cada conta.
No caso do recebimento de R$ 2.100,00 (dois mil e cem reais), incluso entre os valores já inscritos em Dívida Ativa, esse mecanismo de débito e crédito deverá ser processado com:(1) débito de R$ 2.100,00 em Bancos c/ Movimento e crédito do mesmo valor em Receita Corrente, no sistema financeiro;
(2) débito de R$ 2.100,00 em Receita Realizada e crédito do mesmo valor em Receita a Realizar, no sistema orçamentário;
(3) débito de R$ 2.100,00 em Mutações Passivas e crédito do mesmo valor em Dívida Ativa, no sistema patrimonial.
(1) débito de R$ 2.100,00 em Bancos c/ Movimento e crédito do mesmo valor em Dívida Ativa, no sistema financeiro;
(2) débito de R$ 2.100,00 em Receita Realizada e crédito do mesmo valor em Receita a Realizar, no sistema orçamentário;
(3) débito de R$ 2.100,00 em Mutações Passivas e crédito do mesmo valor em Receita Corrente, no sistema patrimonial.
(1) débito de R$ 2.100,00 em Bancos c/ Movimento e crédito do mesmo valor em Receita Corrente, no sistema financeiro;
(2) débito de R$ 2.100,00 em Receita Realizada e crédito do mesmo valor em Receita a Realizar, no sistema orçamentário;
(3) débito de R$ 2.100,00 em Mutações Ativas e crédito do mesmo valor em Dívida Ativa, no sistema patrimonial.
(1) débito de R$ 2.100,00 em Bancos c/Movimento e crédito do mesmo valor em Receita Corrente, no sistema financeiro;
(2) débito de R$ 2.100,00 em Receita Realizada e crédito do mesmo valor em Receita a Realizar, no sistema orçamentário;
(3) débito de R$ 2.100,00 em Dívida Ativa e crédito do mesmo valor em Mutações Passivas, no sistema patrimonial.
(1) débito de R$ 2.100,00 em Bancos c/ Movimento e crédito do mesmo valor em Receita Corrente, no sistema financeiro;
(2) débito de R$ 2.100,00 em Receita a Realizar e crédito do mesmo valor em Receita Realizada, no sistema orçamentário;
(3) débito de R$ 2.100,00 em Mutações Passivas e crédito do mesmo valor em Dívida Ativa, no sistema patrimonial.
Assinale a opção que representa o correto lançamento do empenho de uma despesa.
D – crédito empenhado - a liquidar
C – crédito disponível
D – crédito empenhado - a liquidar
C – crédito empenhado - liquidado
D – crédito empenhado - liquidado
C – crédito empenhado - a liquidar
D – crédito disponível
C – crédito empenhado - liquidado
D – crédito disponível
C – crédito empenhado - a liquidar
Considerando exclusivamente os valores abaixo, todos apurados ao encerramento de um exercício financeiro qualquer, assinale a opção correta:
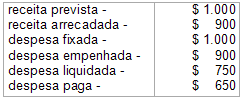
o saldo da conta 2.9.2.1.3.01.00 - Crédito Empenhado a Liquidar deve ser igual a $ 250
o saldo da conta 2.9.2.1.3.02.01 - Crédito Empenhado-Liquidado deve ser igual a $ 250
o saldo da conta 2.9.2.1.3.01.00 - Crédito Empenhado a Liquidar deve ser igual a $ 150.
o saldo da conta 2.9.2.1.3.02.01 - Crédito Empenhado-Liquidado deve ser igual a $ 100
saldo da conta 2.9.2.1.1.00.00 - Crédito Dis-ponível deve ser igual a $ 0



