







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma secretaria adquiriu material para manutenção e expediente no valor de R$ 250.000,00. Sabe-se que, após todos os trâmites de compra e de contratação, o material estava disponível para uso na repartição no dia 03.03.2019. A esse respeito, assinale a alternativa que contém o registro contábil patrimonial dessa transação econômica, em R$.
D: Estoques – 250.000,00
C: Fornecedores e Contas a Pagar – 250.000,00
D: Imobilizado – 250.000,00
C: Fornecedores e Contas a Pagar – 250.000,00
D: Crédito Disponível Empenhado – 250.000,00
C: Crédito Empenhado Liquidado – 250.000,00
D: Estoques – 250.000,00
C: Crédito Empenhado Liquidado – 250.000,00
D: Controle de Disponibilidade de Recursos – 250.000,00
C: Execução da Disponibilidade de Recursos – 250.000,00
Um tesoureiro verificou que em determinado momento da escrituração foi realizado o seguinte lançamento contábil:
Natureza da informação: patrimonial
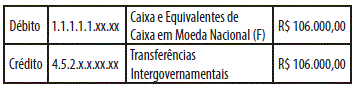
É correto afirmar que o lançamento contábil acima:
Aumentou o ativo e reduziu o passivo na mesma proporção.
Observe o quadro abaixo, que apresenta lançamentos contábeis para aquisição de material de consumo de um ente da Administração Pública Federal.
No momento do empenho:
D 6.2.2.1.1.xx.xx Crédito Disponível
C 6.2.2.1.3.01.xx Crédito empenhado a liquidar
D 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos (DDR)
C 8.2.1.1.2.xx.xx DDR Comprometida por empenho
No momento do recebimento e incorporação do estoque:
D 1.1.5.6.x.xx.xx Estoque – Almoxarifado
C 2.1.3.x.x.xx.xx Fornecedores e Contas a Pagar a Curto Prazo (F)
D 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
C 6.2.2.1.3.02.xx Crédito Empenhado em liquidação
orçamentária, de controle, patrimonial e orçamentária.
orçamentária, financeira, patrimonial e de controle.
financeira, de controle, patrimonial e financeira.
de controle, orçamentária, patrimonial, de controle.
financeira, orçamentária, de controle e patrimonial.
Um órgão da Administração Pública alienou um veículo por R$ 49.600,00. Sabe-se que o valor contábil líquido desse veículo era de R$ 45.500,00. Nesse sentido, deverá ser efetuado, no órgão, o seguinte registro contábil patrimonial:
Débito: Caixa e Equivalentes de Caixa R$ 49.600,00
Crédito: Veículos R$ 45.500,00
Crédito: Previsão inicial de receita R$ 4.100,00
Débito: Caixa e Equivalentes de Caixa R$ 49.600,00
Crédito: Veículos R$ 45.500,00
Crédito: Receita a realizar R$ 4.100,00
Débito: Caixa e Equivalentes de Caixa R$ 49.600,00
Crédito: Veículos R$ 45.500,00
Crédito: Variação Patrimonial Aumentativa R$ 4.100,00
Débito: Veículos R$ 49.600,00
Crédito: Caixa e Equivalentes de Caixa R$ 45.500,00
Crédito: Variação Patrimonial Diminutiva R$ 4.100,00
Débito: Veículos R$ 49.600,00
Crédito: Caixa e Equivalentes de Caixa R$ 45.500,00
Crédito: Despesa liquidada R$ 4.100,00
Uma entidade do setor público pretende reconhecer restos a pagar processados no valor de R$ 1.000.000,00 referentes a bens imóveis. O registro contábil no sistema orçamentário desta entidade, em reais, deverá constar da seguinte forma:
D: Bens Imóveis - 1.000.000,00 C: Fornecedores de Curto Prazo - 1.000.000,00
D: Crédito empenhado a liquidar - 1.000.000,00 C: Empenhos a liquidar inscritos em restos a pagar não processados - 1.000.000,00
D: Crédito empenhado em liquidação - 1.000.000,00 C: Empenhos em liquidação inscritos em restos a pagar não processados - 1.000.000,00
O lançamento contábil abaixo foi realizado por uma entidade do setor público.
Débito | 1.1.1.1.1.xx.xx | Caixa e Equivalentes de Caixa em Moeda Nacional (F) | $ 5.000 |
Crédito | 1.x.x.x.x.xx.xx | Créditos a Receber – Dívida Ativa | $ 5.000 |
É correto afirmar que esse lançamento contábil é referente à:
arrecadação de valor inscrito em dívida ativa e foi realizado na natureza da informação orçamentária.
baixa do crédito a receber inscrito em dívida ativa e foi realizado na natureza da informação patrimonial.
transferência de saldos entre contas do ativo em razão da cobrança de valor inscrito em dívida ativa e foi realizado na natureza da informação orçamentária.
inscrição de valor não arrecadado em dívida ativa e foi realizado na natureza da informação patrimonial.
incorporação de um bem ou direito ao patrimônio com reconhecimento de uma despesa e foi realizado na natureza da informação orçamentária.
Marque a alternativa que representa o registro orçamentário pela aprovação e da entrega do software em 02.11.2018.
D: Crédito Disponível R$ 1.500.000,00
D: Software em desenvolvimento R$ 1.500.000,00
D: Disponibilidade por destinação de recursos R$ 1.500.000,00
D: DDR Comprometida por empenho R$ 1.500.000,00
D: Crédito Empenhado a Liquidar R$ 1.500.000,00
A Prefeitura Municipal arrecadou IPTU, conforme o plano de contas aplicado à contabilidade pública. Nesse sentido, assinale o lançamento contábil INCORRETO.
D 1.1.1.1.1.xx.xx Caixa e Equivalente de Caixa e Moeda Nacional.
C 1.1.2.2.x.xx.xx Crédito Tributário a Receber.
D 6.2.1.1.x.xx.xx Receita a Realizar.
D 6.2.1.2.x.xx.xx Receita Realizada.
D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos.
Um tesoureiro municipal fez o pagamento de uma obrigação registrada no passivo da prefeitura por R$ 10.000.
A contabilidade registrou o seguinte lançamento:
Natureza da informação: patrimonial
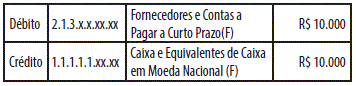
É correto afirmar que no lançamento contábil acima:
Houve uma redução, na mesma proporção, tanto do passivo como do ativo.
O total do passivo foi reduzido, enquanto que o ativo permaneceu inalterado.
O total do passivo foi aumentado, enquanto que o ativo permaneceu inalterado.
O total do ativo foi reduzido, enquanto que o passivo permaneceu inalterado.
Analise o lançamento contábil abaixo:
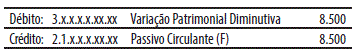
O lançamento contábil acima foi realizado por um órgão público.
Sobre esse lançamento contábil, é correto afirmar:
Reconheceu uma despesa de capital.
Contribuiu para o aumento do resultado patrimonial do exercício.
A conta debitada é classificada no ativo circulante da entidade.
A natureza da informação é patrimonial.
É relativo à realização de uma operação de crédito.
A retificação de um lançamento contábil pode ser efetuada por:
transferência, estorno, complementação e ajustes de valor.
transferência, complementação e ajustes de valor.
transferência, estorno e complementação.
estorno, ajustes de valor e atualização.
atualização, complementação e ajustes de valor.
A Prefeitura de Solarium realizou operação contábil para regularizar a situação de uma praça pública que não estava incorporada ao seu patrimônio. De acordo com as Normas Contábeis aplicadas ao Setor Público, o Lançamento contábil que evidencia essa incorporação é:
Débito: Ativo Permanente – Imobilizado
Crédito: Variação Ativa Extra Orçamentária.
Débito: Despesa Orçamentária
Crédito: Variação Monetária Ativa.
Débito: Ativo Financeiro
Crédito: Créditos a Receber.
Débito: Variação Passiva
Crédito: Variação Ativa Extra Orçamentária.
Débito: Ativo Imobilizado
Crédito: Passivo Financeiro.
A qual lançamento contábil se refere a despesa efetiva?
Aquisição de material de consumo para estoque em almoxarifado.
Resgate de títulos da dívida mobiliária externa.
Baixa de bem doado a terceiros.
Aquisição de imóvel já construído.
Pagamento de empréstimo bancário.
Suponha que, em determinado Município, o Código Tributário regulamente que o fato gerador do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) ocorrerá no dia 1º de janeiro de cada ano. Com base nesta informação, no que preconiza o Art. 35 da Lei 4.320/1964 e sob a ótica do Plano de Contas Aplicado ao Setor Público o registro contábil neste momento é:
D - 1.1.1.1.1.xx.xx - Caixa e Equivalentes de Caixa em Moeda Nacional (F)
C - 1.1.2.2.x.xx.xx - Créditos Tributários a Receber (P)
D - 1.1.2.2.x.xx.xx - Créditos Tributários a Receber (P)
C - 4.1.1.2.x.xx.xx - Impostos Sobre o Patrimônio e a Renda
D - 6.2.1.1.x.xx.xx - Receita a Realizar
C - 6.2.1.2.x.xx.xx - Receita Realizada
D - 7.2.1.1.x.xx.xx - Controle da Disponibilidade de Recursos
C - 8.2.1.1.1.xx.xx - Disponibilidade por Destinação de Recursos (DDR)
D - 1.1.2.2.x.xx.xx - Créditos Tributários a Receber (P)
C - 8.2.1.1.1.xx.xx - Disponibilidade por Destinação de Recursos (DDR)
Um agente administrativo verificou que o saldo inicial da conta “Fornecedores a pagar” era credor em R$ 1.500. Durante um mês a conta recebeu lançamentos a débito de R$ 3.000 e a crédito de R$ 5.000.
Então, constatou que durante esse mês:
Não foram realizadas compras a prazo.
Ocorreram pagamentos aos fornecedores no valor de R$ 3.000.
O saldo final da conta “Fornecedores a pagar” diminuiu em relação ao saldo inicial.
Houve o reconhecimento de despesas no montante de R$ 5.000.
O lançamento a crédito de R$ 5.000 representou uma diminuição no saldo da conta “Fornecedores a pagar”
Os empréstimos e os imóveis vinculados ao RPPS, com finalidade previdenciária, respectivamente concedidos e adquiridos, quando não havia vedação legal, ou recebidos como dação em pagamento recebem tratamento diferenciado, pois são de natureza patrimonial, devendo ser incorporados ao patrimônio do RPPS. Nesse sentido, assinale a alternativa que apresenta o lançamento adequad para o registro da incorporação do imóvel à carteira de investimentos do RPPS.
D – 1.2.3.2.x.xx.xx – Investimentos C/Recursos Vinculados (Longo Prazo) a C – 6.2.3.1.7.04.00 – Empréstimos e Financiamentos.
D – 1.2.3.2.x.00.00 – Imóveis a C – 6.2.3.1.7.04.00 – Empréstimos e Financiamentos.
D – 1.2.3.2.x.xx.xx – Investimentos C/Recursos Vinculados (Longo Prazo) a C – 6.x.x.x.x.xx.xx – Aquisições ou Incorporação de Bens.
D – 1.2.3.2.x.00.00 – Imóveis a C – 6.x.x.x.x.xx.xx – Aquisições ou Incorporação de Bens.
D – 1.2.3.2.x.00.00 – Imóveis a C – 6.2.3.1.7.04.00 – D – 1.1.5.8.x.00.00 – Empréstimos e Financiamentos com Recursos Previdenciários (Curto Prazo) a C – 6.2.3.1.7.04.00 – Empréstimos e Financiamentos.
Um órgão da Prefeitura de Bom Jardim recebeu um empréstimo no valor de R$ 115.000,00, para pagamento em 24 vezes, a partir de 30 dias após a liberação do crédito.
Diante de tal fato, como a contabilidade deve registrar o recebimento da Operação de Crédito em seu subsistema Patrimonial?
D - Caixa e Equivalente de Caixa___________115.000,00
C- Empréstimo a Curto Prazo______________115.000,00
D - Caixa e Equivalente de Caixa__________115.000,00
C - Empréstimo a Longo Prazo____________115.000,00
D - Caixa e Equivalente de Caixa_____________115.000,00
C - Disponibilidade por Destinação de Recursos_115.000,00
D - Bancos__________________________115.000,00
C - Empréstimo a Curto Prazo___________115.000,00
D - Bancos ____________________________115.000,00
C - Disponibilidade por Destinação de Recurso_115.000,00
Em 10/06/2018, uma prefeitura após a assinatura do contrato de aquisição de quatro ambulâncias UTI para a secretaria de saúde, emitiu o empenho correspondente. Posteriormente, em 22/08/2018, por não ter sido aceita a entrega de uma das unidades adquiridas por estar fora das especificações, anulou a parcela correspondente comprometida a essa unidade. Independente da natureza da informação, o lançamento contábil correto da transação efetuada, desconsiderando o histórico e o valor correspondente, é:
Legenda: D= Lançamento a Débito C= Lançamento a Crédito
D: Execução da Disponibilidade de Recurso (DDR)
C: DDR - Comprometida por Empenho
D: DDR - Comprometida por Empenho
C: Execução da Disponibilidade de Recurso (DDR)
D: Crédito Empenhado a Liquidar
C: Dotação Inicial
D: Crédito Empenhado em Liquidação
C: Crédito Disponível
Considerando a situação apresentada na questão anterior, no que tange ao registro das alterações patrimoniais, a entidade:
deve reconhecer uma perda de R$ 162.000,00.
deve reconhecer uma perda de R$ 212.000,00.
não deve reconhecer perda, pois o valor contábil é igual ao valor recuperável.
deve reconhecer uma perda de R$ 112.000,00.
não deve reconhecer perda, pois o valor contábil supera o valor recuperável.
D 1.1.1.1 Caixa e equivalentes de caixa em moeda nacional (F)
C 1.1.2.1 Créditos tributários a receber (P)
D 1.1.2.1 Créditos tributários a receber (P)
C 1.1.1.1 Caixa e equivalentes de caixa em moeda nacional (F)
D 4.1.1.2 Imposto sobre patrimônio e a renda
C 1.1.2.1 Créditos tributários a receber (P)
D 1.1.4.1 Créditos tributários a receber (F)
C 4.1.1.2 Imposto sobre patrimônio e a renda
D 1.1.2.1 Créditos tributários a receber (P)
C 4.1.1.2 Imposto sobre patrimônio e a renda



