







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Apesar de não constituir item de receita orçamentária, o superávit do orçamento corrente deve ser considerado no cômputo da receita de capital.
A contabilidade pública adota um Plano de Contas que classifica a receita pública de acordo com as suas categorias econômicas. Com relação às receitas de valores mobiliários e os juros de mora, nesta ordem, é correto afirmar que :
a primeira é uma receita de capital e a segunda é também receita de capital.
a primeira é uma transferência de capital e a segunda é receita corrente.
ambas são receitas correntes.
a primeira é uma receita patrimonial e a segunda apenas outra receita corrente.
a primeira é uma receita de serviços a segunda uma receita de capital.
O produto da arrecadação de multas resultantes das atividades exercidas pela ANCINE integra a receita corrente dessa agência.
A somatória das receitas de capital foi de
15.000
20.000
24.000
40.000
50.000
Segundo a Lei no 4.320/64, artigo 11, em consonância com o inciso I do artigo 50 da Lei Complementar no 101/00, bem como o Manual da Receita Nacional editado pela portaria STN/SOF no 3/08, as receitas de órgãos, fundos, autarquias, fundações, empresas estatais dependentes e de outras entidades integrantes dos orçamentos fiscal e da seguridade social decorrentes do fornecimento de materiais, bens e serviços, recebimentos de impostos, taxas e contribuições, além de outras operações, quando o fato que originar a receita decorrer de despesa de órgão, fundo, autarquia, fundação, empresa estatal dependente ou de outra entidade constante desses orçamentos, no âmbito da mesma esfera de governo, classificam-se como receita
corrente intraorçamentária.
de capital.
de serviços.
patrimonial.
extraorçamentária.
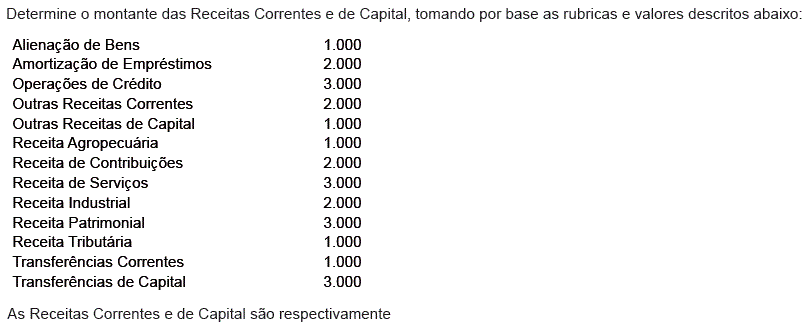
15.000 e 10.000.
17.000 e 8.000.
11.000 e 14.000.
20.000 e 5.000.
Considerando a classificação econômica das receitas públicas em Receitas Correntes e Receitas de Capital, temos entre elas:
I. Receita tributária.
II. Alienação de bens.
III. Receita de Serviço.
IV. Operações de crédito.
V. Amortização de empréstimos.
De acordo com a lista acima, podemos afirmar que:
Os itens I, III e IV são classificados com receitas correntes;
Os itens II, III e V são classificados com receitas de capital;
Somente o item I é classificado como receita corrente;
Somente o item IV é classificado como receita de capital;
Os itens II, IV e V são classificados como receita de capital.
A somatória das receitas correntes foi de
40.000
54.000
55.000
60.000
65.000
Amortização de empréstimos é a receita proveniente do ingresso de recursos referentes ao recebimento de empréstimos ou financiamentos concedidos e classificada como receita de capital.
As receitas recebidas por ente público, originárias de outras pessoas de direito público ou privado, são classificadas como correntes ou de capital, de acordo com a categoria econômica da despesa que visam atender.
Receita corrente a realizar é conta típica do sistema financeiro.
O total das receitas correntes e de capital soma, respectivamente,
600 e 950
700 e 850
900 e 650
1.000 e 550
1.200 e 350
Considere as seguintes receitas de um estado da Federação.
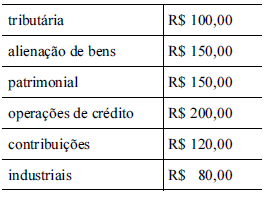
Com base nos dados acima e considerando que a parcela entregue aos municípios por determinação constitucional tenha sido de R$ 40,00, é correto afirmar que a receita corrente líquida apurada nesse estado foi de
R$ 660,00.
R$ 410,00.
R$ 700,00.
R$ 460,00.
R$ 610,00.
A fonte de receita pública que não se classifica na categoria econômica Receitas Correntes é:
Receita Tributária;
Receita Patrimonial;
Alienação de Bens;
Receitas de Serviços;
Receita de Contribuições.
Com relação à receita pública, assinale a opção correta.
Considerando que algumas receitas são arrecadas para atender normas, regulamentos ou contratos, a entidade pública torna-se apenas um depositário desse valor que deve ser reconhecido na lei orçamentária anual para fins de controle no sistema de compensação.
As receitas correntes financiam as despesas correntes e também as de capital.
A adoção do regime de caixa para a receita orçamentária objetiva dar mais celeridade à administração pública, uma vez que o gestor não terá que se preocupar com receitas a realizar.
As demonstrações das receitas orçamentárias e extraorçamentárias constantes do relatório resumido da execução orçamentária serão por classificação funcional programática.
As receitas de capital são recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas correntes e de capital e, ainda, o superávit do orçamento corrente.
As receitas de capital derivadas da alienação de bens e direitos que integram o patrimônio público podem ser aplicadas:
Para financiar qualquer tipo de despesas de capital;
Para financiar qualquer tipo de despesas correntes;
Se destinadas por lei aos regimes de previdência social, geral e próprio dos servidores públicos;
Para pagamento da folha de 13.º salário do funcionalismo público;
As alternativas “A” e “C” estão corretas.
O montante das receitas de capital arrecadadas foi, em reais,
1.700.
1.000.
700.
1.900.
2.100.
Na contabilidade governamental, uma Alienação de Bens Móveis gera:
a realização de uma Receita de Capital.
a realização de uma Receita Extraorçamentária.
uma Variação Patrimonial Ativa – Independente da Execução Orçamentária.
uma Variação Patrimonial Passiva – Independente da Execução Orçamentária.
uma Variação Patrimonial Ativa – Resultante da Execução Orçamentária.
O montante das receitas correntes arrecadadas foi, em reais,
900.
2.200.
1.500.
500.
2.000.
Receitas de capital são contas representativas das variações positivas da situação líquida do patrimônio e da apuração do resultado respectivo.



