







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Serão registradas, respectivamente, como receitas correntes e de capital os valores provenientes de
retenção do Imposto de Renda, em folha de pagamento, e recebimento de Caução para execução de obras.
retenção do Imposto de Renda, em folha de pagamento, e recebimento de aluguéis pela utilização de próprios do poder público.
remuneração de depósitos bancários e operação de crédito por antecipação de receita orçamentária.
recebimento de imposto inscrito em dívida Ativa e Alienação de Bens Imóveis.
recebimento de imposto inscrito em dívida Ativa e operação de crédito por antecipação de receita orçamentária.
O produto estimado da alienação de bem imóvel somente deve ser incluído na receita quando essa alienação for especificamente autorizada em forma que juridicamente possibilite ao Poder Executivo realizá-la no exercício.
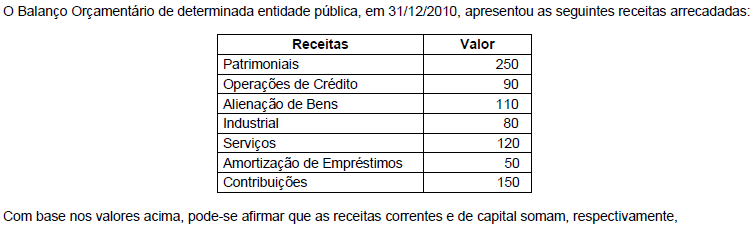
650 e 200
600 e 250
520 e 330
450 e 400
350 e 500
Uma subvenção destinada ao custeio de um ente governamental, efetuada mediante transferência intergovernamental, constitui, no ente transferidor, uma transferência de capital.
A transferência de capital deve ser classificada como receita corrente, visto que resulta do ingresso de capital proveniente de outro ente governamental.
Ao final do exercício de 2010, as contas de receitas orçamentárias arrecadadas por determinada entidade pública apresentavam os seguintes saldos, em $:
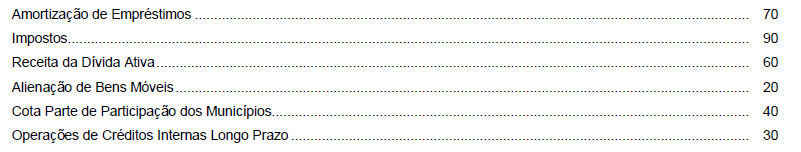
Considerando os valores acima, as receitas somam
Receitas Tributárias − 90 e Patrimonial − 20
Receitas Correntes - 130 e Receitas de Capital - 180
Receitas Correntes - 190 e Receitas de Capital - 120
Outras Receitas Correntes − 60 e Receitas de Capital − 50
Transferências Correntes - 40 e Receitas de Capital - 180
As receitas correntes são
a tributária, a patrimonial e a de serviços.
as provenientes da conversão, em espécie, de bens e direitos.
aquelas oriundas de constituição de dívidas.
aquelas da conversão, em espécie, de bens e direitos, as tributárias e as de contribuições.
aquelas oriundas de constituição de dívidas, da conversão, em espécie, de bens e direitos.
A classificação de receitas intraorçamentárias correntes e de capital foi incorporada à lei que trata das normas gerais de orçamento, dada a necessidade de registro de receitas provenientes de órgãos pertencentes ao mesmo orçamento, evitando-se as duplas contagens na consolidação das contas públicas.
Constitui um exemplo de receita de capital a decorrente de recebimento de
juros sobre valores inscritos na dívida ativa.
aluguéis de imóveis de propriedade do ente público.
recursos em virtude de operações de crédito concedidas por terceiros.
taxas, pelo exercício do poder de polícia.
contribuições de intervenção sobre o domínio econômico.
O recolhimento, por parte do Estado, do imposto de renda de pessoa física (IRPF) é caracterizado como receita corrente.
As receitas destinadas aos órgãos representativos de categorias profissionais ou a órgãos de defesa de interesse dos empregadores ou empregados integram a classificação orçamentária como receitas de contribuição.
O Balanço Orçamentário do exercício de 2009 de determinada Entidade Pública demonstra a realização de receitas no total de R$ 1.000,00.
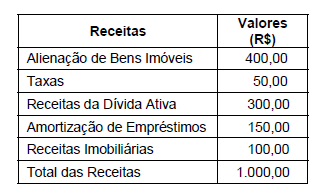
Com base nas receitas apresentadas no Balanço Orçamentário, Receitas Correntes e as Receitas de Capital totalizam, respectivamente,
R$ 150,00 e R$ 850,00.
R$ 350,00 e R$ 650,00.
R$ 450,00 e R$ 550,00.
R$ 550,00 e R$ 450,00.
R$ 750,00 e R$ 250,00.
A receita patrimonial decorre de fato permutativo e está incluída entre os itens de receitas de capital.
Sobre as receitas e as despesas públicas, analise as afirmativas a seguir.
I - A liquidação da despesa consiste no ato emanado por autoridade competente, que cria para a Administração Pública uma obrigação de pagamento, pendente ou não de implemento de condição.
II - A receita orçamentária, segundo a categoria econômica, divide-se em dois grupos: correntes e de capital.
III - As despesas orçamentárias empenhadas e não pagas até o último dia do ano financeiro são inscritas como despesas de exercícios anteriores.
IV - A Lei da Responsabilidade Fiscal prescreve que o limite global das despesas de pessoal no âmbito da União corresponde a 50% da receita corrente líquida.
V - O ato pelo qual os agentes arrecadadores entregam diariamente ao tesouro público o produto da arrecadação caracteriza o estágio do lançamento da receita pública.
Está correto APENAS o contido em
I e II.
II e IV.
III e V.
I, III e V.
II, III e IV.
Assinale a alternativa que apresenta o lançamento relativo a uma transferência de recurso, receita corrente, de um órgão para o outro, na contabilidade pública.
Crédito de receita não-operacional a débito de despesa não-operacional.
Crédito de receita tributária corrente a débito de receita tributária prevista.
Débito de receita tributária corrente a crédito de receita tributária prevista.
Débito de receita não-operacional a crédito de despesa não-operacional.
Débito de receita não-operacional no sistema orçamentário a débito de despesa não-operacional no sistema financeiro.
Se determinado ministério utiliza recursos de suas receitas de capital para realizar uma transferência a uma de suas empresas estatais dependentes, o recebimento deve ser classificado na contabilidade da empresa beneficiária como transferência de capital, independentemente de sua destinação.
Quanto às categorias econômicas, as receitas podem ser correntes e de capital.
As Receitas Orçamentárias na administração pública provenientes da cobrança de tributos e da alienação de bens, classificam-se nos seguintes grupos de contas:
Receitas de Capital e Receitas de Serviços.
Receitas Correntes e Receitas de Capital.
Receitas Patrimoniais e Receitas de Capital.
Receitas Correntes e Receitas Patrimoniais.
Receitas de Serviços e Receitas Correntes.
da alienação de bens móveis.
da amortização de empréstimos concedidos.
do recebimento de dívida ativa tributária.
de operações de crédito.
de transferências para cobrir despesas de capital.
Os lançamentos contábeis, a seguir, são referentes a um mesmo evento:
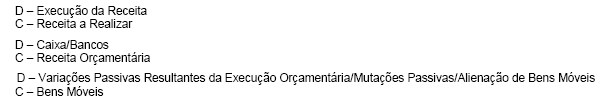
Observando-os, é correto afirmar que se trata do registro da arrecadação de uma receita
de capital nos sistemas orçamentário, financeiro e de compensação.
corrente nos sistemas financeiro e patrimonial.
de capital nos sistemas financeiro e patrimonial.
corrente nos sistemas orçamentário, financeiro e patrimonial.
de capital nos sistemas orçamentário, financeiro e patrimonial.



