







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Constituem receita corrente do governo federal valores referentes
à alienação de ações preferenciais de empresa estatal de que é titular o Tesouro Nacional.
à remuneração das disponibilidades do Tesouro Nacional.
à contribuição de intervenção no domínio econômico.
a parcela de amortização de débitos de ente federativo junto à União.
A receita tributária incorpora o valor obtido com a arrecadação de tributos e é considerada receita corrente.
Quanto ao conhecimento de Receita Pública, indique aquela que representa um tipo de Receita Pública Derivada.
Receita Agropecuária.
Receita de Impostos.
Receita de Serviços.
Receita Industrial.
Receita Patrimonial.
A alienação de bens móveis é considerada receita corrente.
Os recursos financeiros concedidos para os quais não corresponda contraprestação direta de bens ou serviços e que sejam destinados a atender a manutenção de outra entidade de direito público são classificados, na entidade recebedora, como outras receitas correntes.
Analise os itens abaixo relacionados:
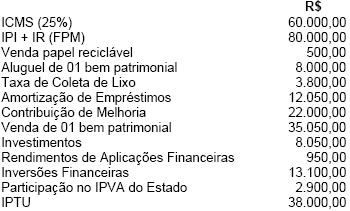
À entrada de recursos financeiros corresponderá, no sistema financeiro, um registro em conta do grupo 4.2, receitas de capital.
Uma receita de capital arrecadada mas não prevista no orçamento, geralmente constitui receita
Receitas de Valores Mobiliários e Participações e Dividendos são tipos de Receitas:
Correntes Tributárias;
Correntes Patrimoniais;
Correntes Industriais;
de Capital Patrimoniais;
de Capital Tributárias.
Dentre as Receitas Públicas abaixo, assinale a que representa uma Receita de Capital.
Alienação de Bens.
Patrimonial
Transferências Correntes.
Contribuições
Impostos
Sobre as Receitas Públicas da União, indique a opção correta.
a arrecadação consiste na entrega dos recursos ao Tesouro Nacional.
como receitas correntes podemos citar as receitas tributárias e as oriundas de operações de crédito.
como receitas de capital, podemos citar aquelas derivadas de alienações de bens imóveis e de recebimento de taxas por prestação de serviços.
a remuneração das disponibilidades do Tesouro Nacional caracteriza-se como receita corrente.
multas e juros de mora sobre impostos caracterizam- se como receitas correntes.
A receita imobiliária é considerada receita de capital.
Consideram-se receitas correntes, entre outras, a tributária, a patrimonial, a de serviços e a proveniente do superavit do orçamento corrente - diferença entre receitas e despesas correntes. Consideram-se receitas de capital as provenientes da realização de operações de crédito, da conversão de bens e direitos em espécie, de amortização em empréstimos anteriormente concedidos, entre outras.
Assinale a alternativa INCORRETA.
Alienação de bens são as conversões em espécie de bens e direitos.
Receita extra-orçamentária é aquela que não integra o orçamento público.
Receitas de capital correspondem às operações de crédito, às alienações de bens, às amortizações de empréstimos concedidos, às transferências de capital e outras receitas de capital.
Os recursos recebidos de outras pessoas de direito público ou privado destinados à aquisição de bens constituem as receitas de transferências de crédito.
São consideradas Receitas de Capital:
Alienação de Bens Imóveis, Investimentos e Restituição.
Alienação de Bens Móveis, Operações de Crédito Internas e Externas.
Operações de Créditos Externos, Receita de Dívida Ativa e Indenizações.
Restituição, Dívida Ativa e Restos a Pagar.
Alienação de Títulos Mobiliários, Tarifas de Pedágio e Arrendamentos.
Um conceito de grande importância na área pública é o de Receita Corrente Líquida. Com base nas informações a seguir, referentes ao final de um período qualquer, e tendo em vista o que dispõe a Lei de Responsabilidade Fiscal, assinale a opção que indica a despesa total máxima, no âmbito do município, a ser realizada com pessoal. Considere, para tanto, que:
a contribuição de servidores para o custeio de seu sistema de previdência e assistência social equivale a 50% das receitas de contribuições.
Receitas $ Despesas $
Correntes Correntes
Tributárias .............150 Custeio ...........240
De Contribuições.... 60 Transferências
Patrimoniais ..............15 Correntes ........ 60
De Serviços .......... 5
Transferências
Correntes .............100
De Capital De Capital
Operações de Investimentos.. 80
Crédito .................100 Inversões
Alienação de Financeiras..... 20
Bens .................... 10 ...
Transferências de Transferências 50
Capital ................. 10 de Capital ......
450 450
$ 330
$ 270
$ 300
$ 180
$ 150
No que se refere a receitas públicas, pode-se afirmar que:
receitas correntes e receitas de capital são exemplos de receitas originárias;
as receitas efetivas englobam todas as receitas correntes;
receitas derivadas, ou de economia privada, são as provenientes do exercício da competência ou do poder de tributar;
as receitas ordinárias são também denominadas receitas por mutações patrimoniais;
quanto à coercitividade, as receitas são divididas em federal, estadual e municipal.
São tipos de Receitas de Correntes, EXCETO:
Receita Patrimonial.
Receita Tributária.
Receita de Serviços
Alienação de bens.
A Receita Orçamentária é classificada nas seguintes categorias econômicas:
Receitas Correntes e Receitas Tributárias.
Receitas de Capital e Receitas Correntes.
Receitas de Capital e Receita Patrimonial.
Receitas Orçamentárias e Receitas Extra-Orçamentária.



